Por dónde empezar: ejemplos prácticos de uso de SpreadFighter
Intro
SpreadFighter se diferencia bastante de las soluciones de trading y análisis a las que está acostumbrado el cliente retail.
Los modelos de la plataforma no dan “señales” ni “puntos de entrada” totalmente listos, etc. SpreadFighter ofrece a las personas una buena herramienta para encontrar ineficiencias y obtener una ventaja de mercado en un mercado eficiente.
El mercado es un entorno cerrado y un juego de suma cero. Si alguien gana, alguien pierde. No hay otra forma. El modelo de dar señales “en bruto”, el copytrading de acceso público, etc. está condenado al fracaso a priori. Si no lo entiende, asegúrese de averiguar por qué.
Para aprovechar al máximo el potencial de las herramientas de trading y análisis de SpreadFighter hace falta saber investigar, es decir:
- Una comprensión básica de los fundamentos y conocimiento de los mecanismos del mercado
- Una comprensión básica de cómo los distintos fenómenos del mercado se reflejan en los datos de mercado (volatilidad, volumen, velocidad de la cinta, liquidez, open interest, correlación, spreads clásicos y sintéticos, etc.).
Ejemplo: “la inflación sube → la Fed sube el tipo de interés → los créditos se encarecen → la producción se reduce → se despide a la gente → baja el poder adquisitivo → baja la demanda → bajan los precios → baja la inflación → la Fed baja el tipo” y así sucesivamente.
- Saber plantear las preguntas correctas y tareas concretas.
“¿Qué altcoin compro con $ 100 para tener un Lamborghini mañana?!” es una mala pregunta. “¿Cómo cambiará la volatilidad de un activo concreto respecto al mercado amplio durante un pump? ¿Con qué función del aparato matemático puedo dar una respuesta inequívoca de que la volatilidad ha cambiado?” son buenas preguntas.
- Una comprensión básica de la gestión del riesgo y de la distribución del winrate, de las ganancias y de las pérdidas en los distintos tipos de estrategias.
Si se tienen las competencias de los puntos anteriores, el uso de herramientas analíticas profesionales será mucho más productivo, ya que se entenderá:
- qué tarea tiene el usuario ante sí,
- qué modelos y herramientas pueden ayudar a resolverla.
A continuación se presentan varios presets de espacios de trabajo, así como ejemplos de uso de la plataforma para distintos tipos de estrategias, enfoques y marcos temporales: desde ineficiencias a corto plazo hasta operaciones de cartera a largo plazo y posiciones sintéticas.
Ejemplos de operaciones
Layering en el libro de órdenes limitadas de RUNEUSDT Perpetual
El usuario busca algoritmos de layering con los que participantes de mala fe influyen en los precios. La actividad de estos participantes se refleja en la liquidez, la volatilidad y la profundidad del mercado. El usuario opera mean reversion hacia los precios medios justos tras la desactivación del algoritmo.
En RUNE, el 24/02/2024 a las 12:15 UTC+3, el modelo Layering highlighter señala la aparición de un algoritmo de layering en el libro de órdenes limitadas.
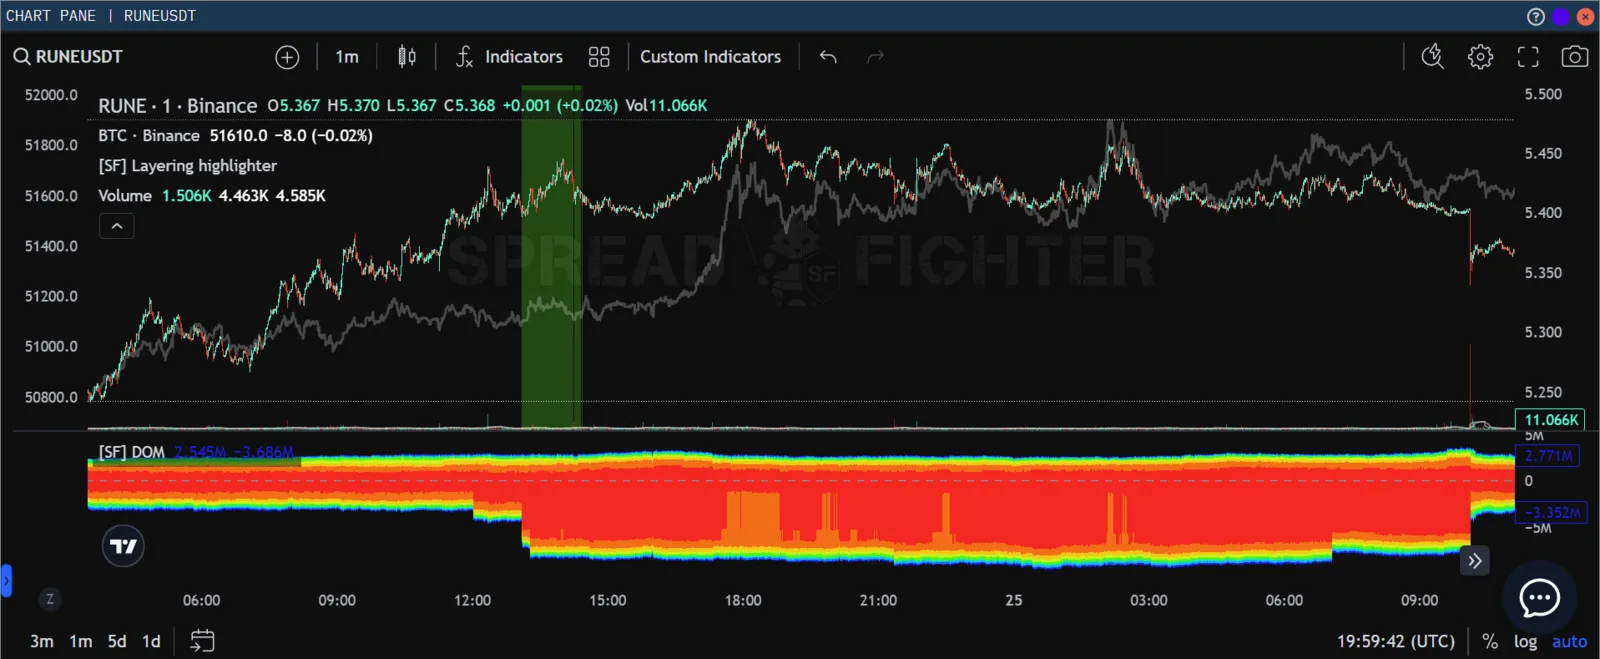
Indicación de la actividad de layering en SpreadFighter
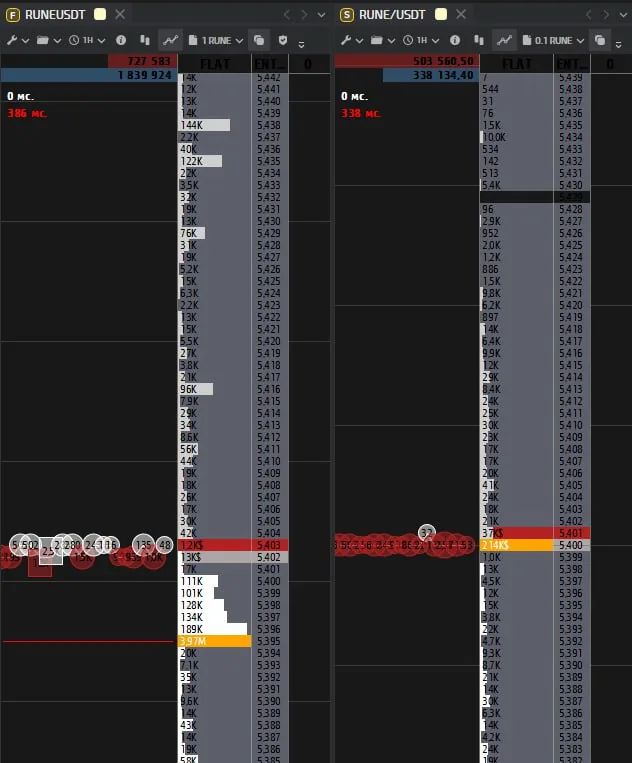
Cómo se ve en el libro de órdenes limitadas la situación de desequilibrio
El trader abrió una posición corta en la fase de acumulación. El 25/02/2024 a las 10:00 UTC+3 se retiraron las órdenes colocadas y el precio del activo reaccionó con una bajada del -1,5%.
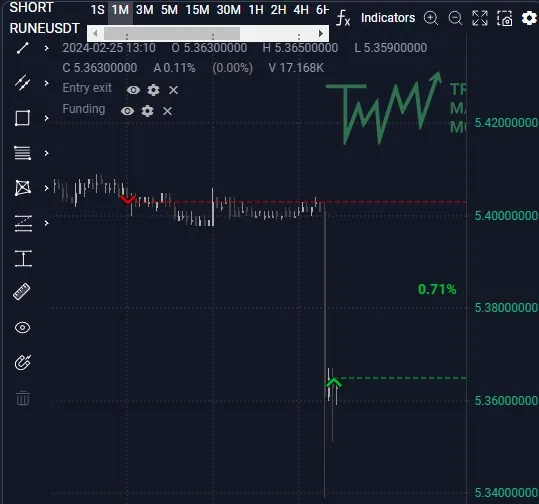
Entrada en el diario
Frontrun del spoofing de órdenes en MAVIAUSDT Perpetual
El usuario busca algoritmos de spoofing con los que participantes de mala fe influyen en los precios. La actividad de estos participantes se refleja en la liquidez, la volatilidad y la profundidad del mercado. El usuario opera una estrategia de momentum en el momento en que comienza la actividad del algoritmo.
Alrededor de las 10:00 del 08/03/2024 apareció en el contrato de futuros MAVIA un grupo de órdenes limitadas cerca de los precios actuales. El activo se encontró mediante el widget Top manipulations.
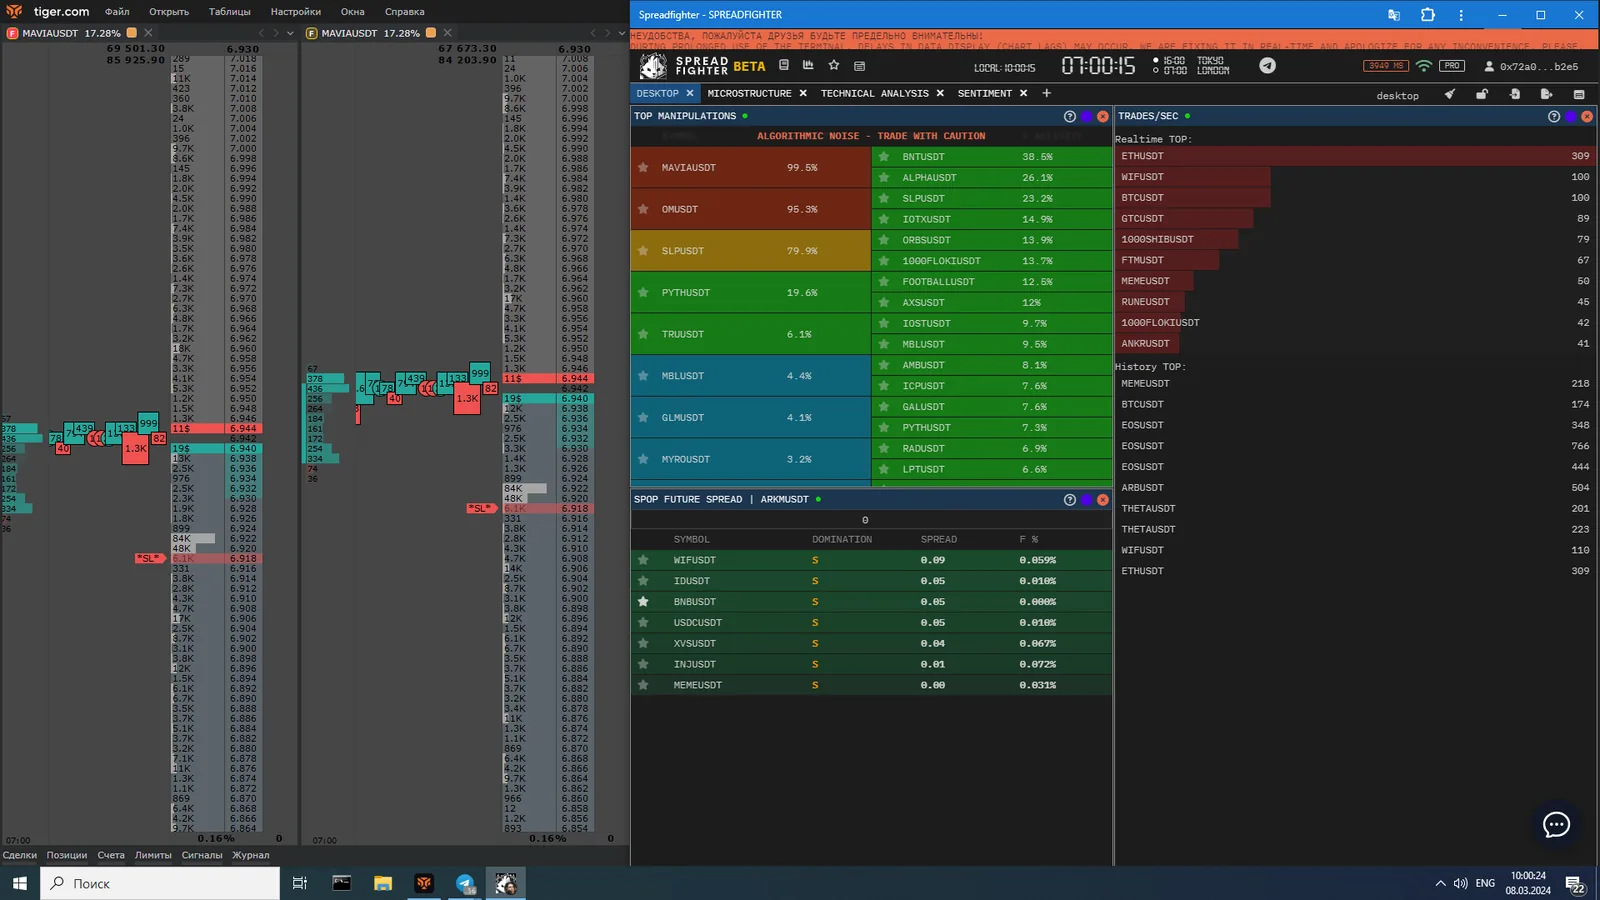
Aparición del participante
El participante empezó a desplazar la densidad cada vez más arriba, empujando el precio.
Preste atención a cómo reacciona el indicador DOM ante una orden limitada grande: los valores de bid aumentan.
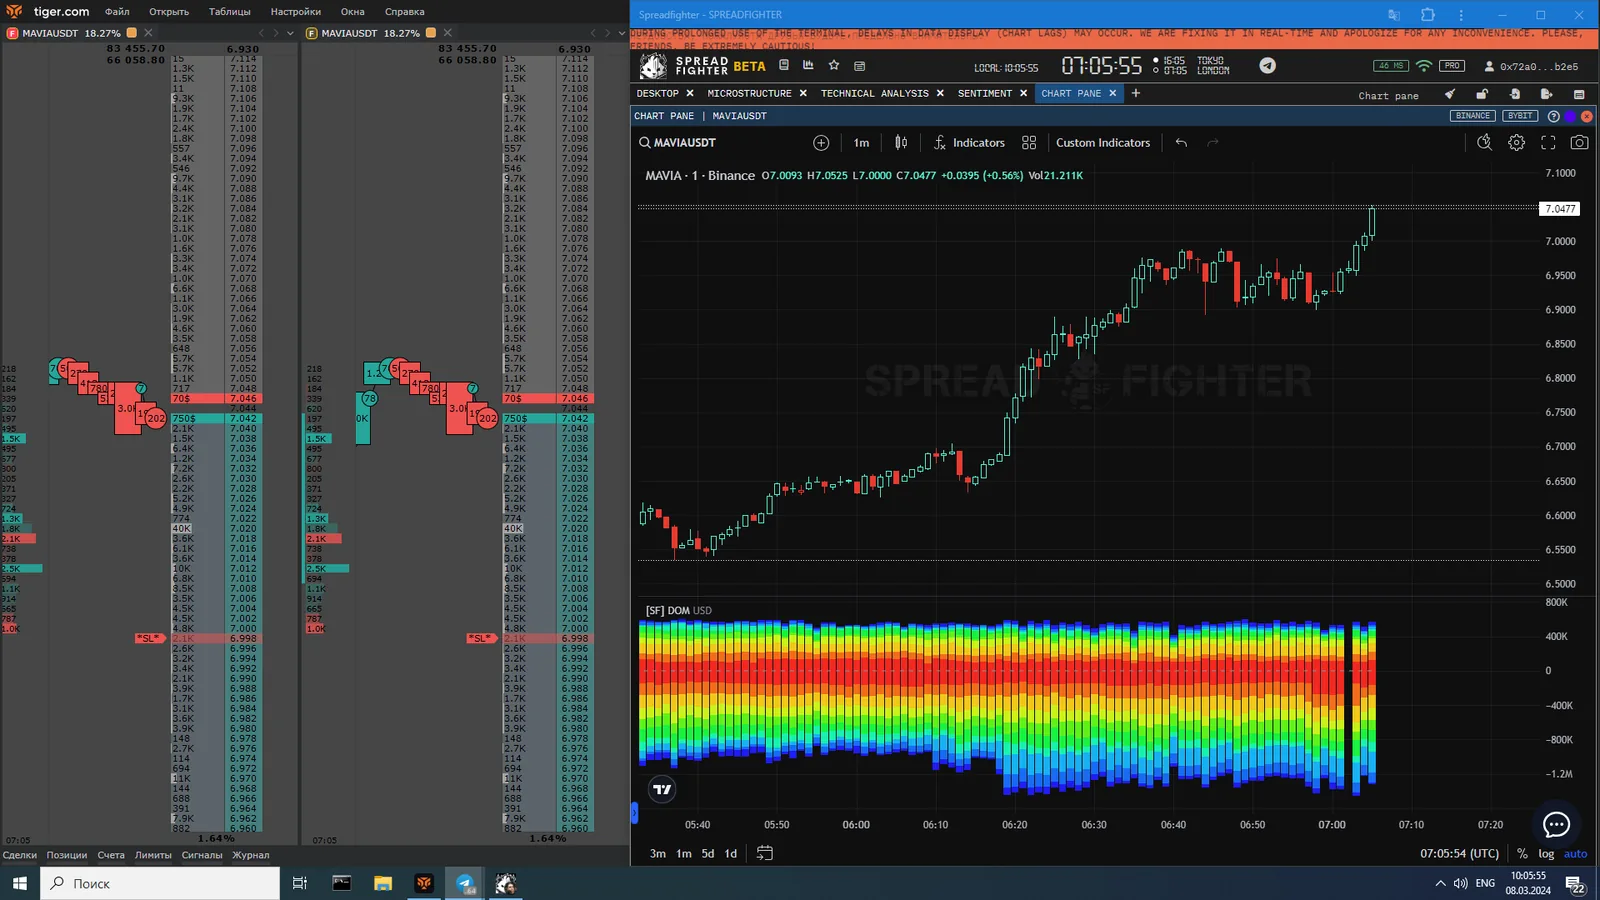
Evolución de la situación
Se retira la densidad y la operación se cierra en ~2,5%
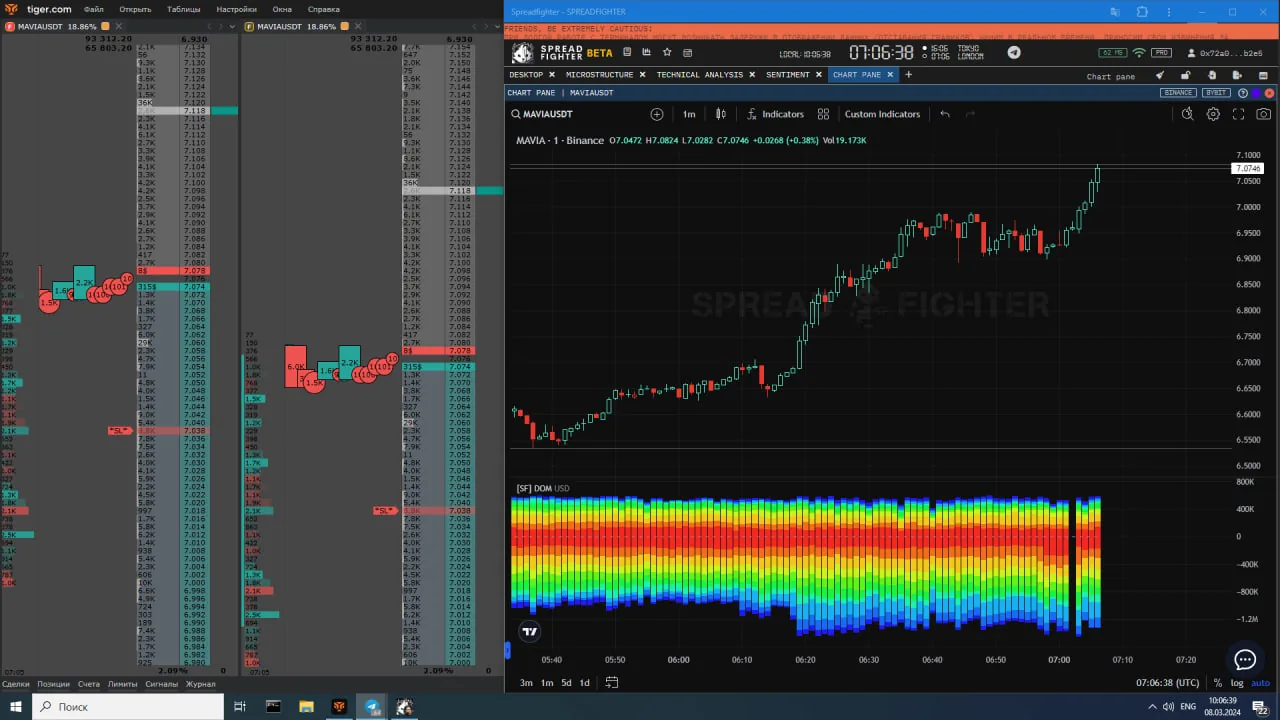
Cierre de la posición
El participante apareció otras 3 veces.
Frontrun del spoofing de órdenes en POLYXUSDT Perpetual
El usuario busca algoritmos de spoofing con los que participantes de mala fe influyen en los precios. La actividad de estos participantes se refleja en la liquidez, la volatilidad y la profundidad del mercado. El usuario opera momentum en el momento en que comienza la actividad del algoritmo.
Alrededor de las 20:26 del 08/03/2024 apareció en el spot de POLYX un grupo de órdenes limitadas cerca de los precios actuales. El activo se encontró mediante el widget Top manipulations.
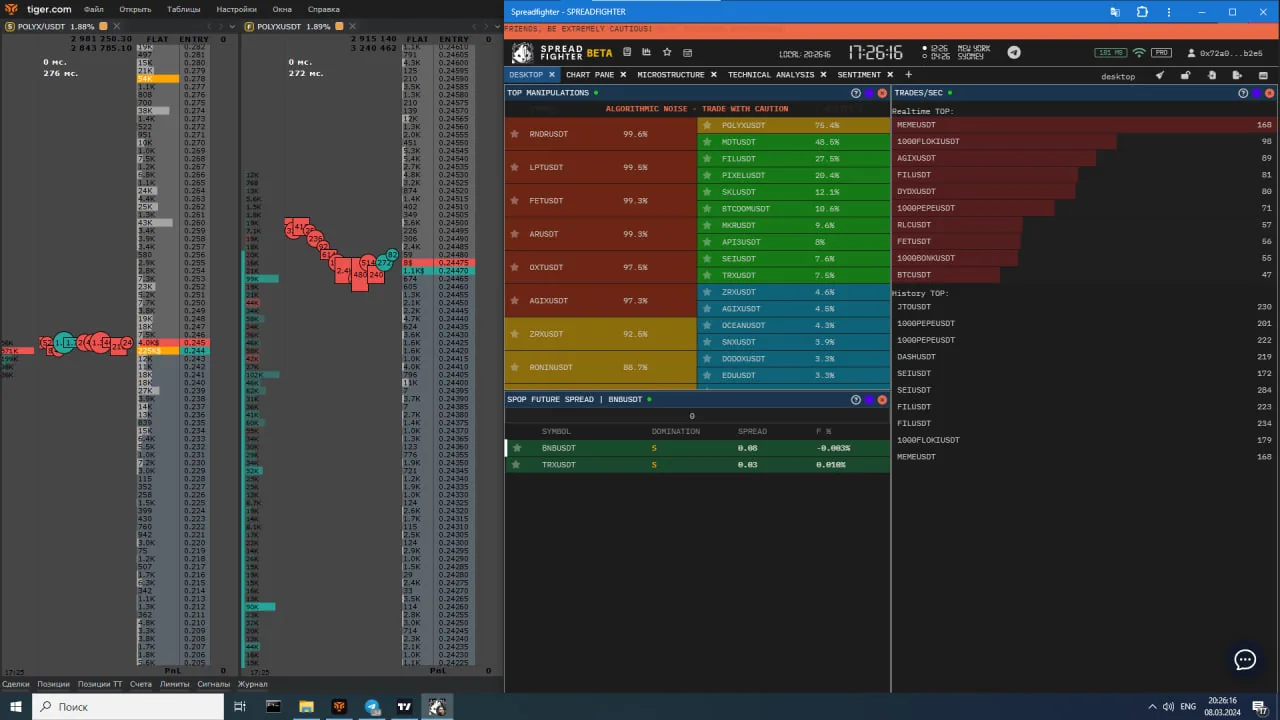
Apertura de la posición
El participante empezó a desplazar la densidad cada vez más arriba, empujando el precio.
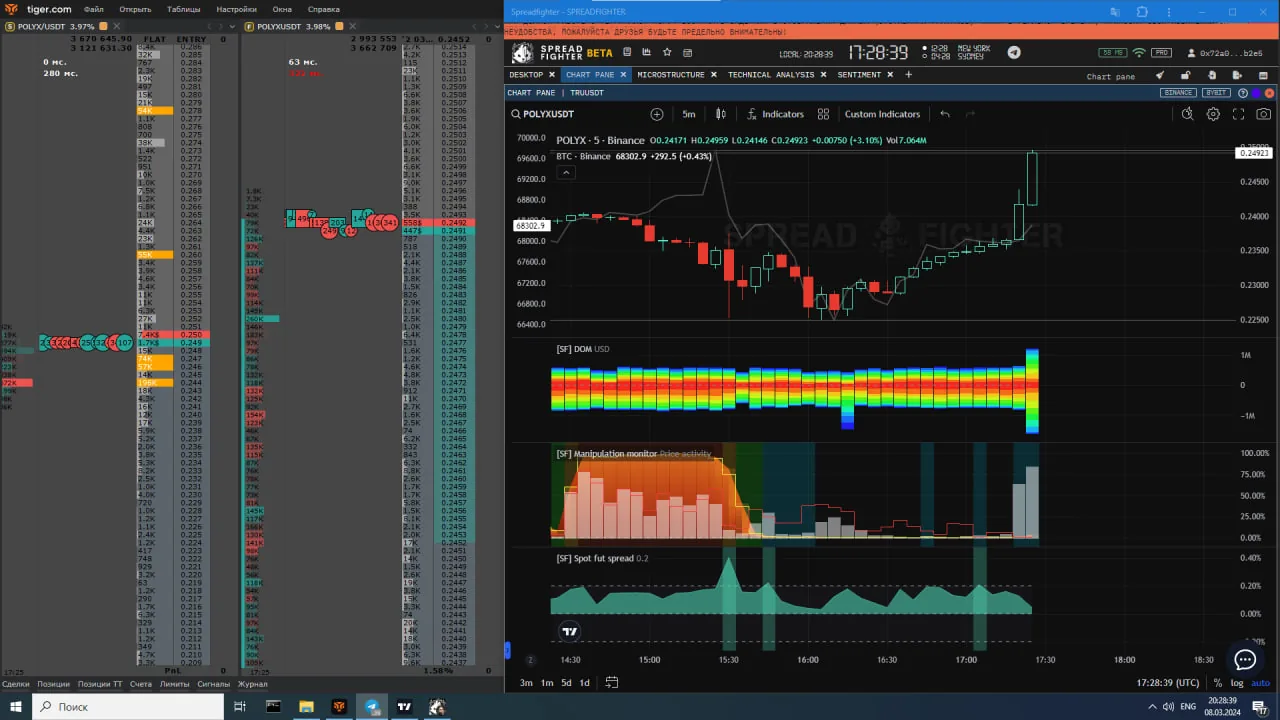
Evolución de la situación
Se retira la densidad y la operación se cierra en ~1,5%.
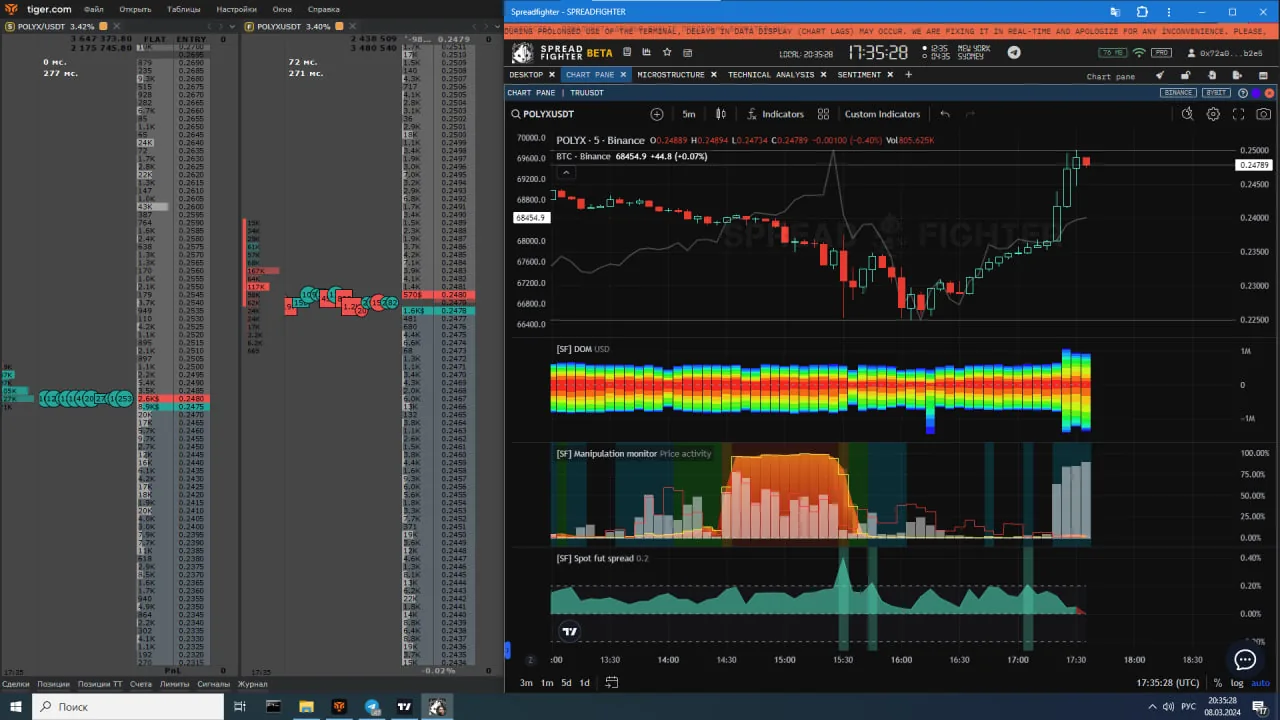
Cierre de la posición
Seguimiento de la actividad de grandes participantes en BLZUSDT Perpetual
Mediante un análisis profundo de métricas onchain, el usuario busca activos que despiertan un interés elevado en los grandes participantes del mercado y añade a su cartera posiciones largas en las monedas encontradas, aumentando el indicador alfa
Bluzelle es una plataforma blockchain de bases de datos distribuidas para aplicaciones descentralizadas que permite gestionar los datos de forma segura, resistente a la censura y muy escalable. Bluzelle funciona sobre Cosmos SDK y su tecnología Tendermint BFT, lo que la hace compatible con diversas blockchains. Mientras los desarrolladores sigan creando Dapps, depender de bases de datos centralizadas de AWS, Microsoft y otras compañías significa tener un punto centralizado de fallo. La verdadera libertad exige descentralizar toda la pila, no solo una parte. Ahí es donde Bluzelle pretende desempeñar un papel crucial en el desarrollo de DeFi, las cadenas de suministro, los juegos y otros sectores de Web 3.0.
Fuente: block-chain24.com
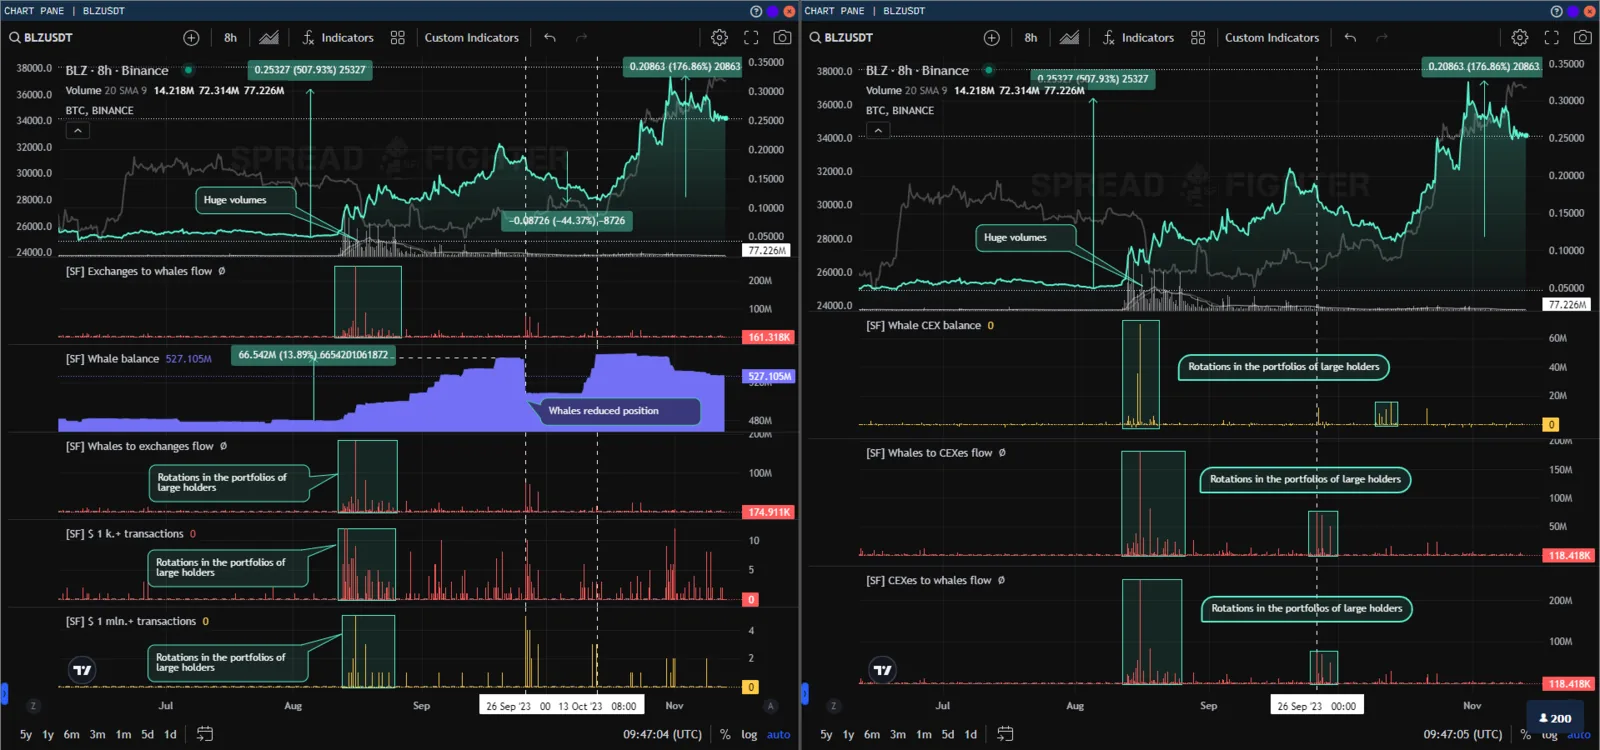
$ 100.000 y $ 1.000.000 son sumas considerables. Sobre todo para el mercado crypto, en el que tales saldos a menudo pueden ocupar una parte sustancial de la emisión total y del volumen en circulación. A finales del verano de 2023, la métrica Whale $ 1k. + & $ 1 mln. + transaction count registró un pico de actividad. Además, el grueso del volumen de transacciones se dirigió a favor de grandes tenedores desde las plataformas de trading, lo que se refleja en las métricas Exchanges to whale flow, CEXes to whale flow y Whale balance. Tras esta anomalía de las métricas onchain, el token BLZ subió.
Cabe señalar que en ese período subía todo el mercado. Pero si el benchmark, BTC, subió un 35%, BLZ subió un 500%, lo que sin duda es un buen resultado. Incluso a pesar de su mayor volatilidad y de la prima de riesgo.
Bluzelle (BLZ)
Un hecho importante: el 26/09/2023 el modelo Whale balance registró una reducción de la posición de las ballenas. Tras la señal, el activo se corrigió casi un 50%. El 13/10/2023 los grandes tenedores restablecieron su exposición en el activo, tras lo cual siguió una subida del 176%.
La estrategia se puede implementar con el plan trader
Operativa de mean reversion con cestas sintéticas
Idea de trading: con Market ratio, el usuario busca los activos que más se han desviado de la coyuntura general y arma una cesta para la convergencia hacia los precios medios justos de mercado. Como filtro se utilizan las herramientas de microestructura Predict Liquidations y Net open interest. Para encontrar el precio medio justo se utiliza el indicador Broad market. Para controlar el riesgo de cotización tóxica de los instrumentos y de la aparición de un participante se utiliza Manipulation monitor.
Una característica del mercado crypto es la alta correlación y la regresión de la inmensa mayoría de los activos a los valores medios del mercado. La idea de trading es comprar el activo que más se ha desviado a la baja y vender los activos que más se han desviado al alza. Pero con una evaluación más profunda de los riesgos de liquidez, de los catalizadores de subida/bajada y del potencial de cada componente individual de la cesta (en adelante, patas).
Selección inicial
En primer lugar hay que seleccionar los líderes de subida/bajada. Para ello se utiliza la herramienta Market ratio.
Para evaluar la liquidez del instrumento se aplican los indicadores DOM, Net open interest y el widget Predict Liquidations:
- Los activos en los que Net taker short predomina claramente sobre Net taker long y la mayor parte de las órdenes pendientes se sitúa por encima de los precios actuales se consideran óptimos para abrir una posición larga y no recomendables para abrir una posición corta.
- Los activos en los que Net taker long predomina claramente sobre Net taker short y la mayor parte de las órdenes pendientes se sitúa por debajo de los precios actuales se consideran óptimos para abrir una posición corta y no recomendables para abrir una posición larga.
Para evaluar los catalizadores de subida se utilizan el modelo Manipulation monitor y el indicador DOM.
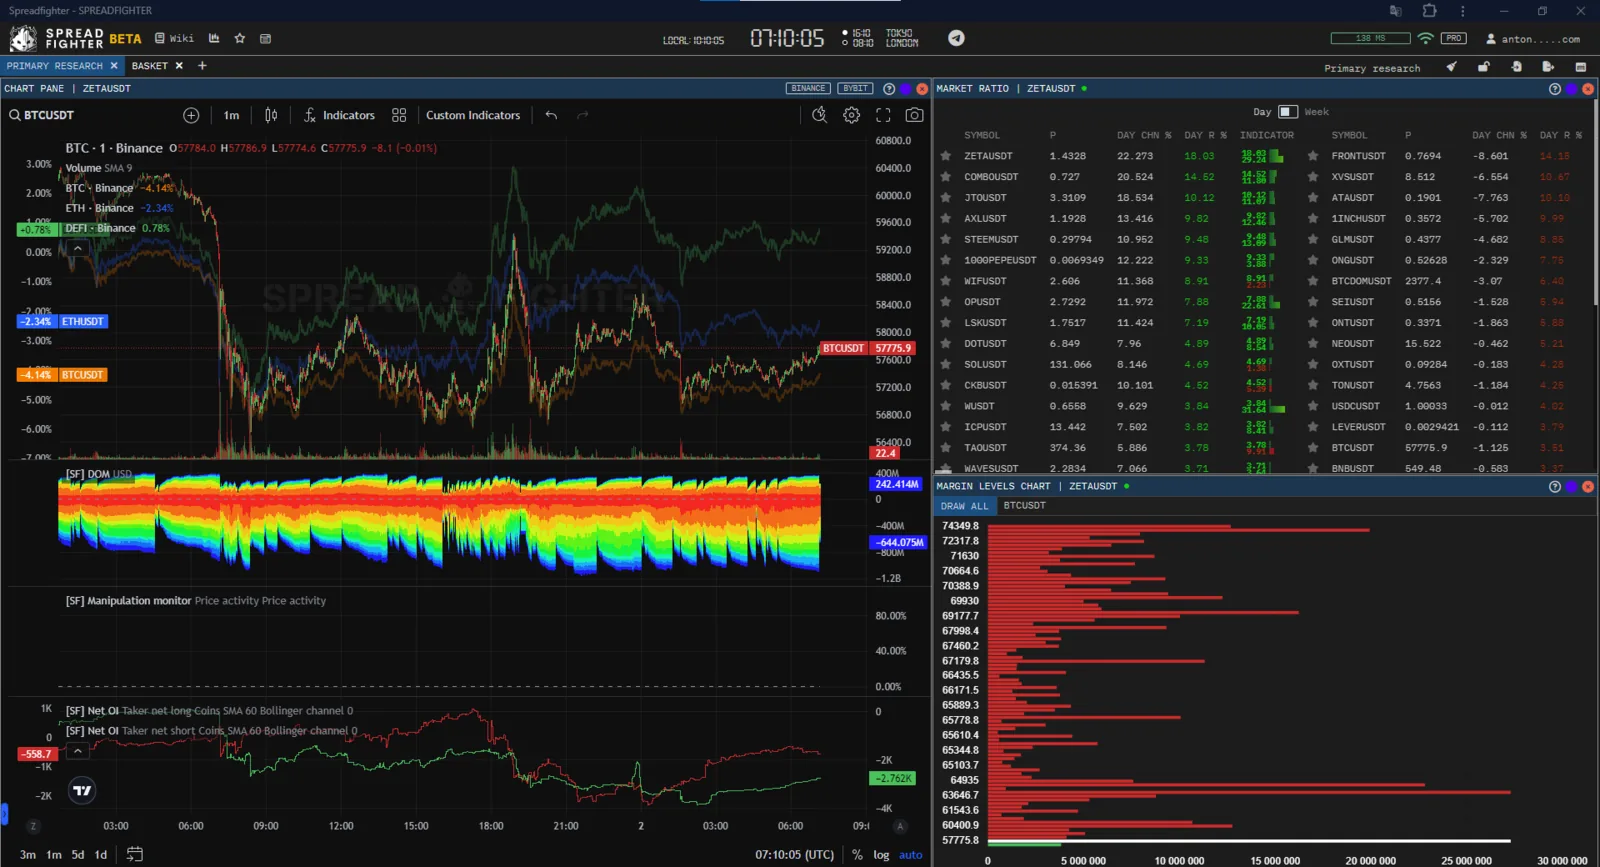
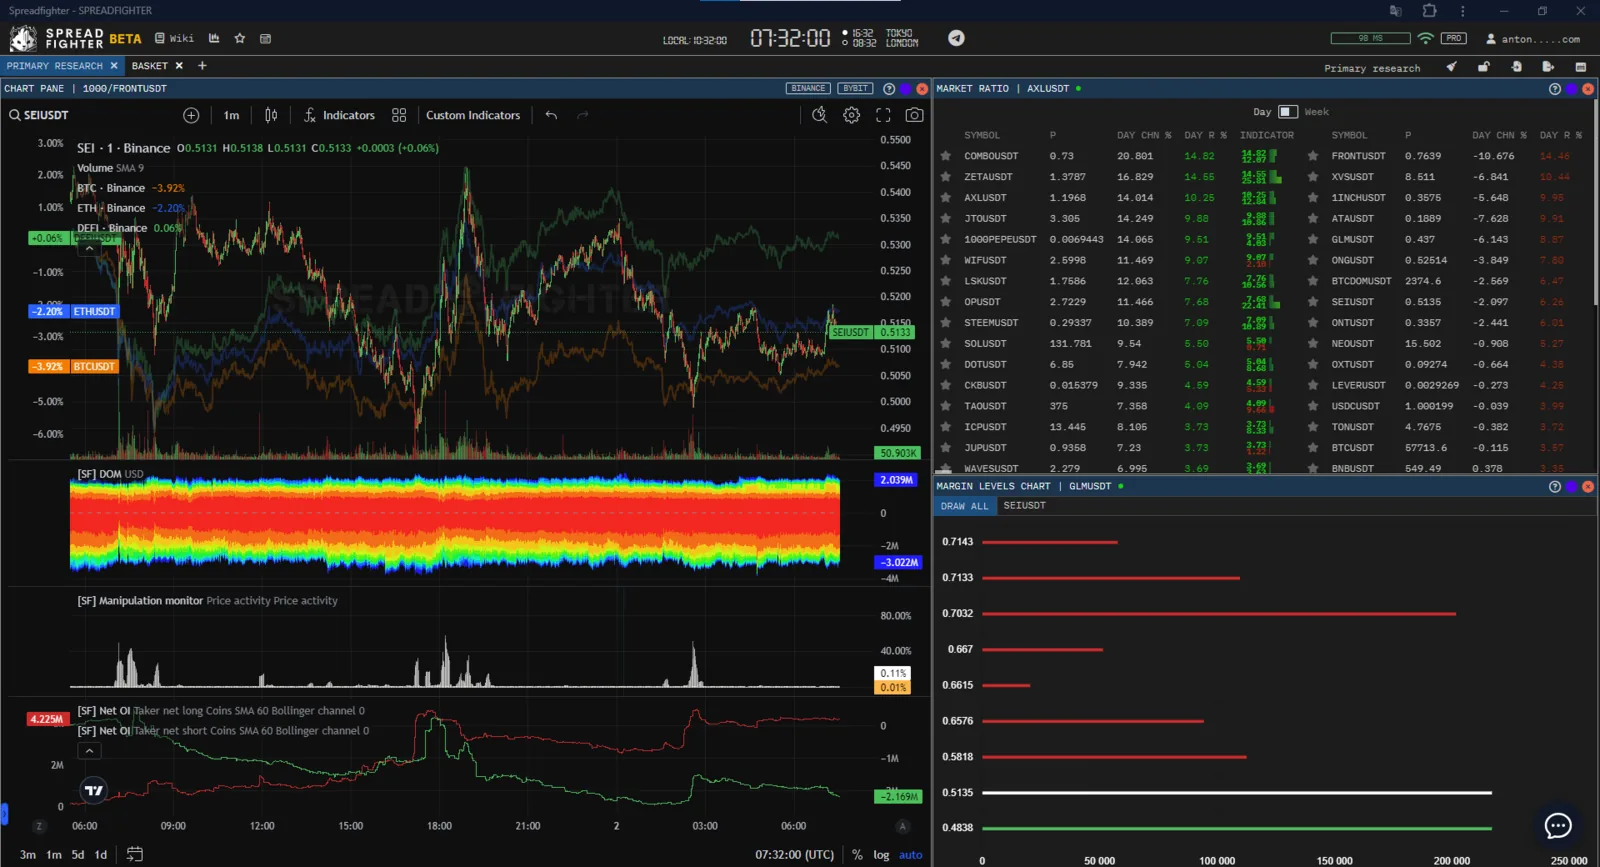
Espacio de trabajo para evaluar los activos
Fecha de la operación: 02/05/2024.
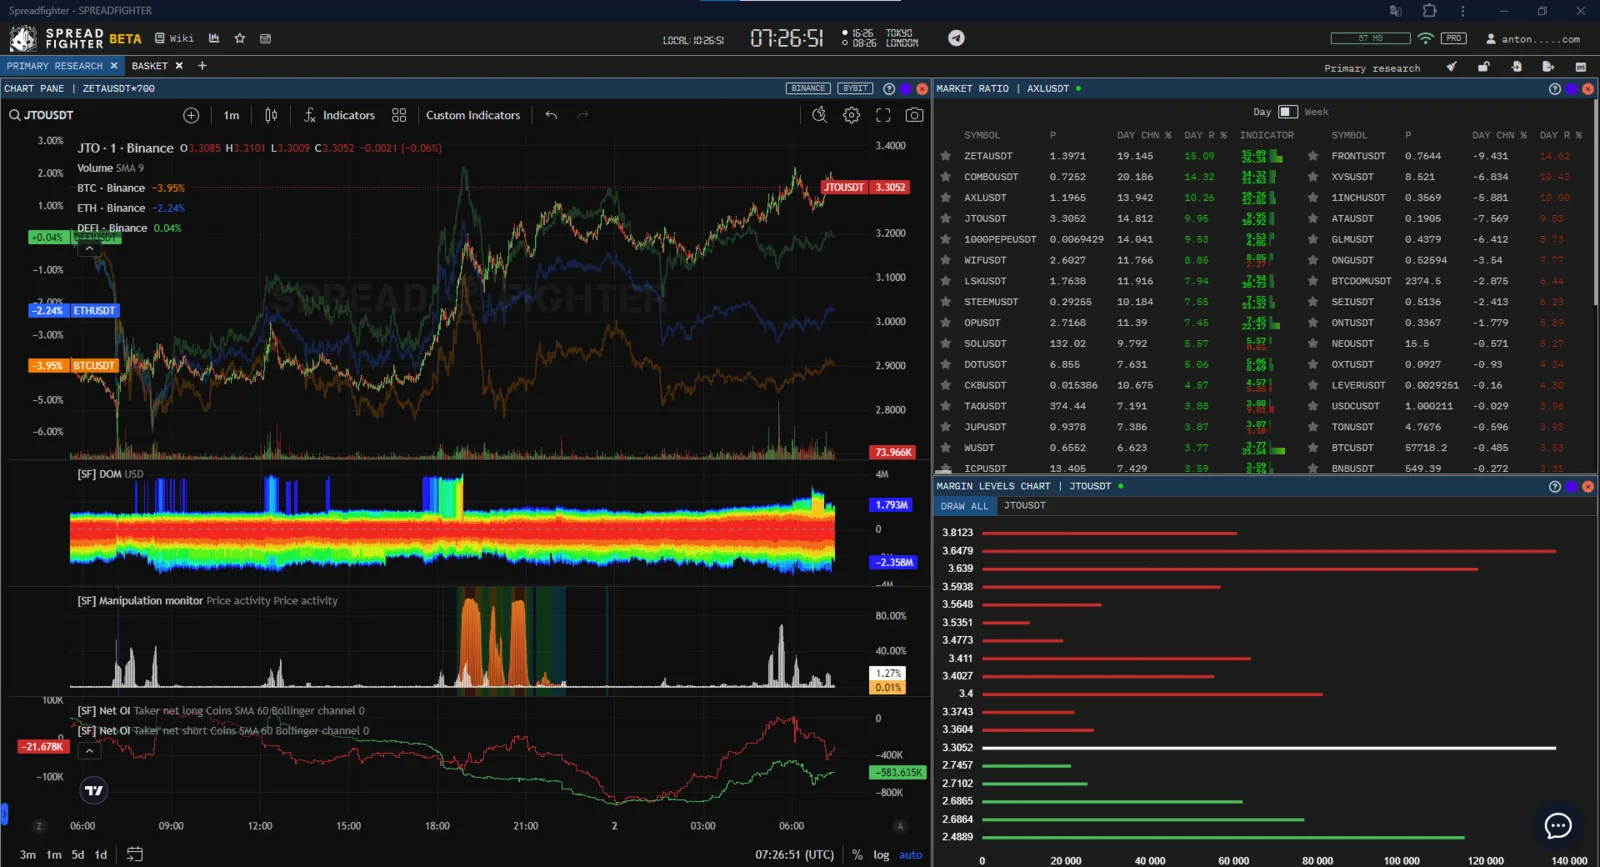
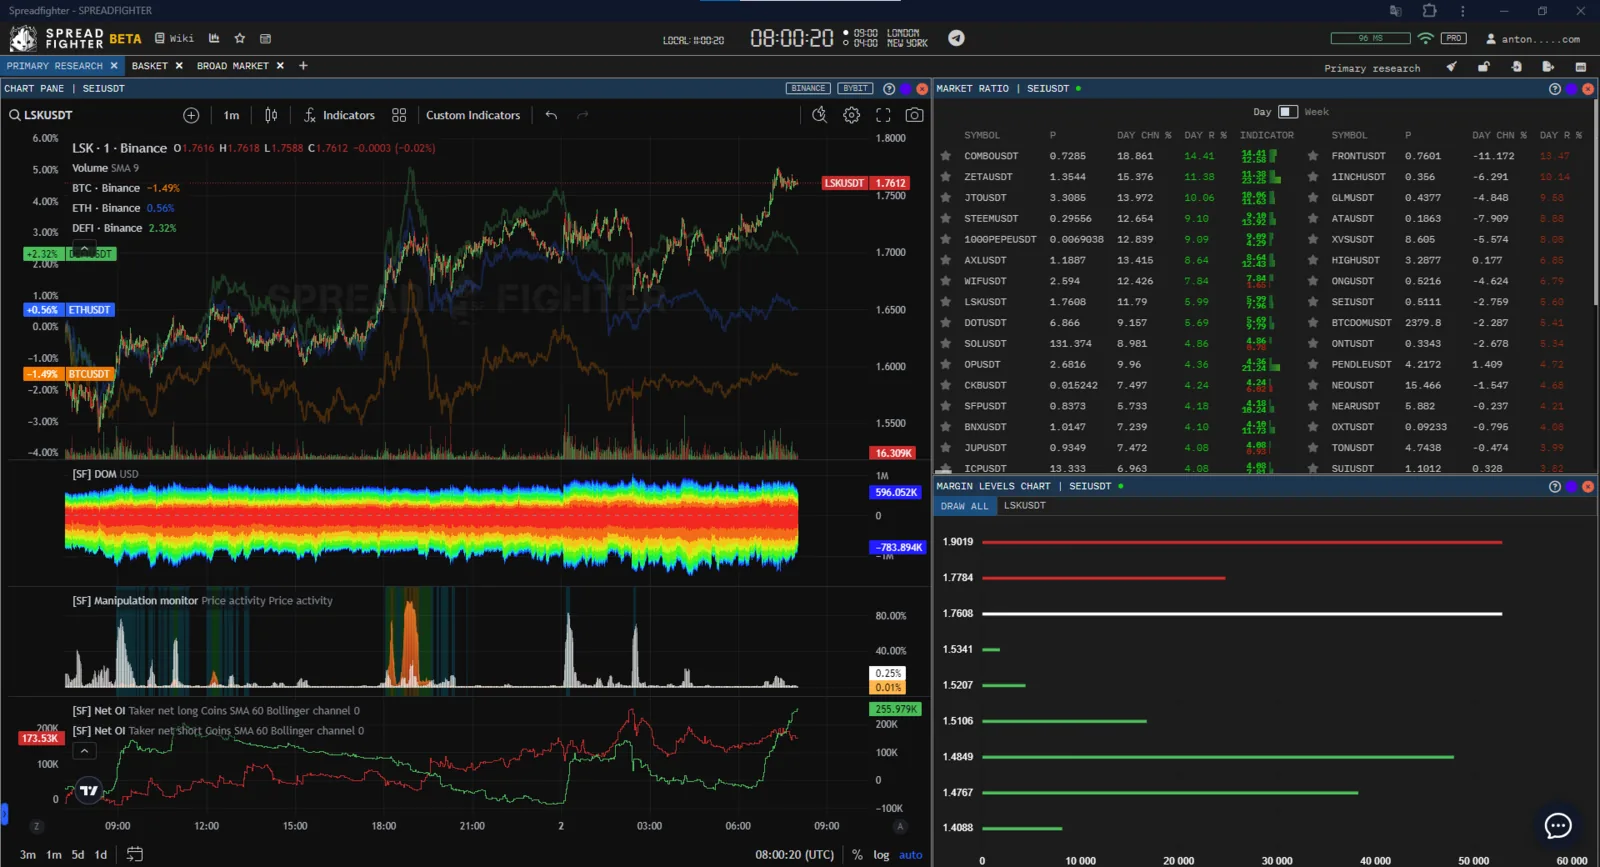
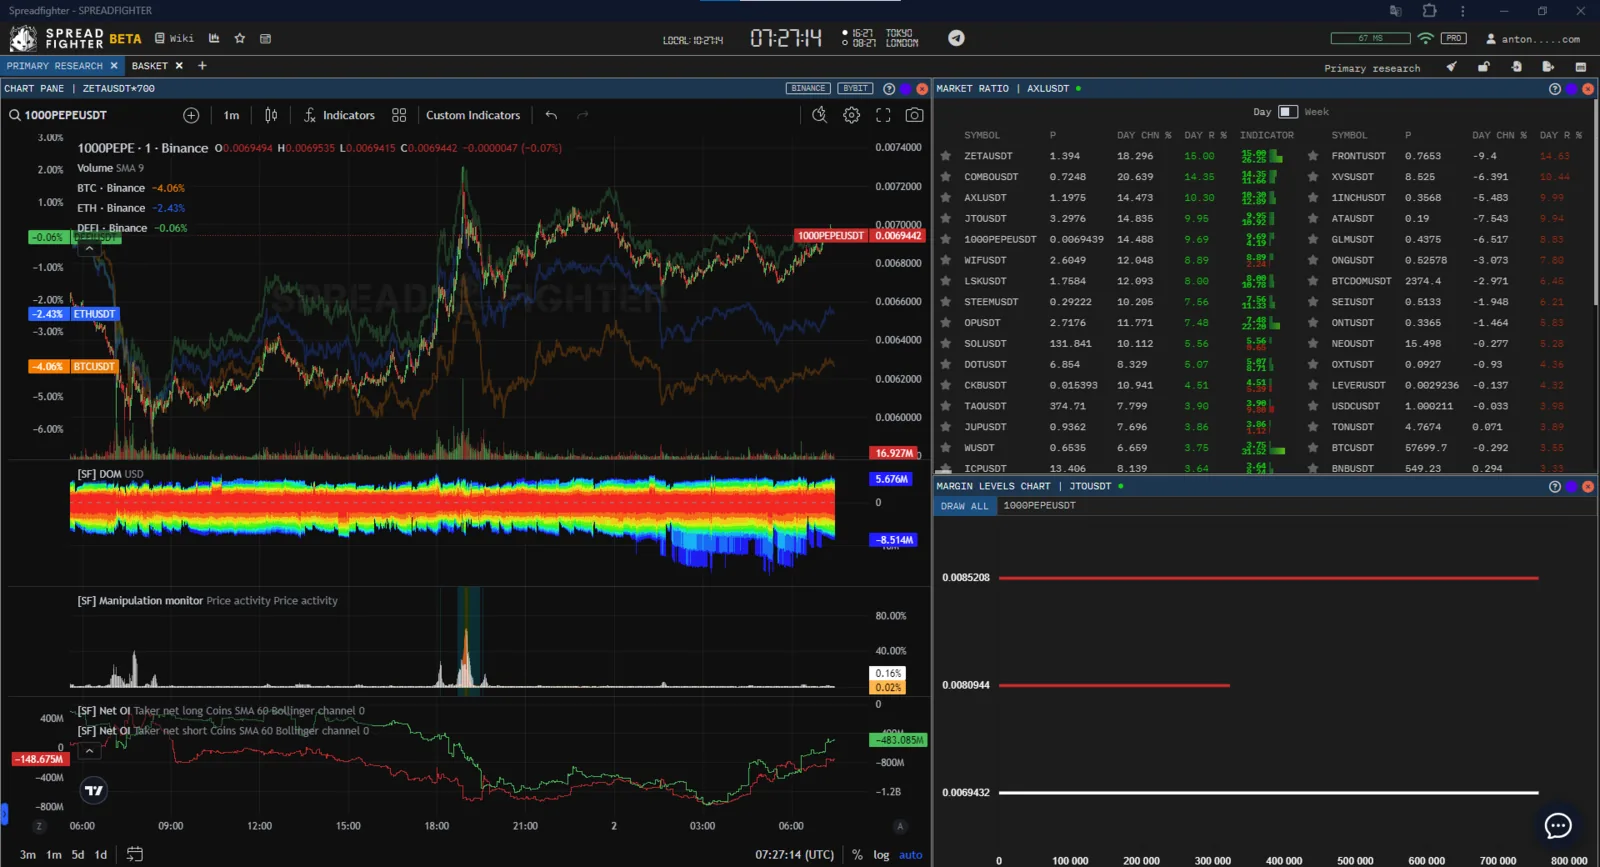
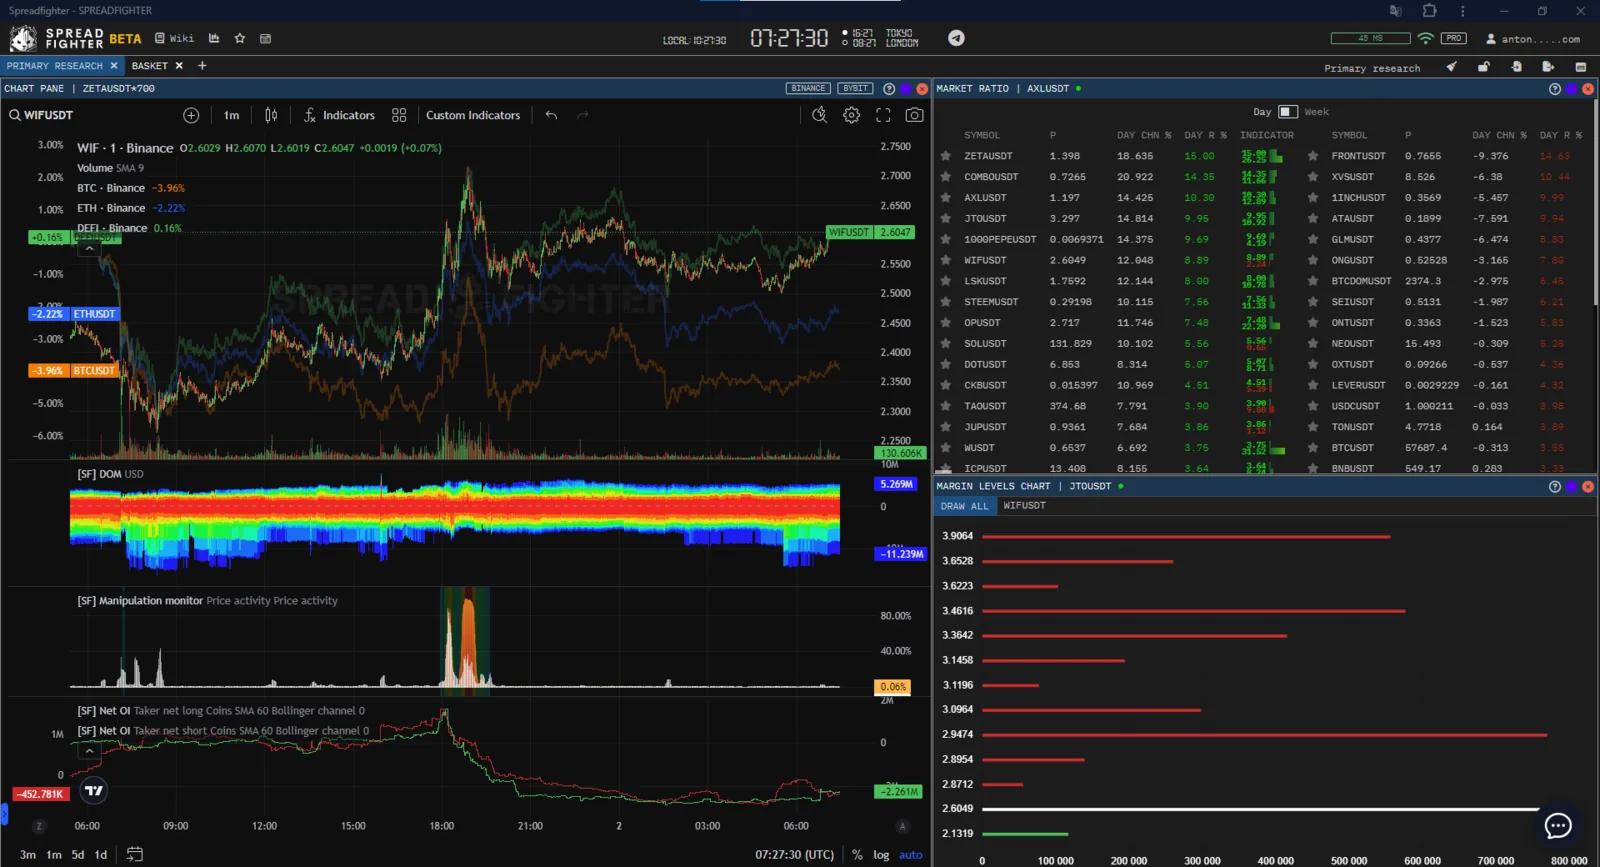
- Los líderes de subida en ese momento fueron: COMBO, JTO, LSK, PEPE, WIF, STEEM, ZETA.
- Los líderes de bajada fueron: ONG, 1INCH, ATA, GLM, XVS, FRONT, SEI.
Analicemos cada uno de los activos seleccionados.
COMBO, JTO, LSK, PEPE, WIF: Net taker short predomina sobre Net taker long y la mayor parte de la liquidez pendiente, según el modelo Predict Liquidations, se concentra por encima de los precios actuales. A pesar de la desviación positiva extrema respecto a la coyuntura general, los activos no son recomendables para abrir posiciones cortas.
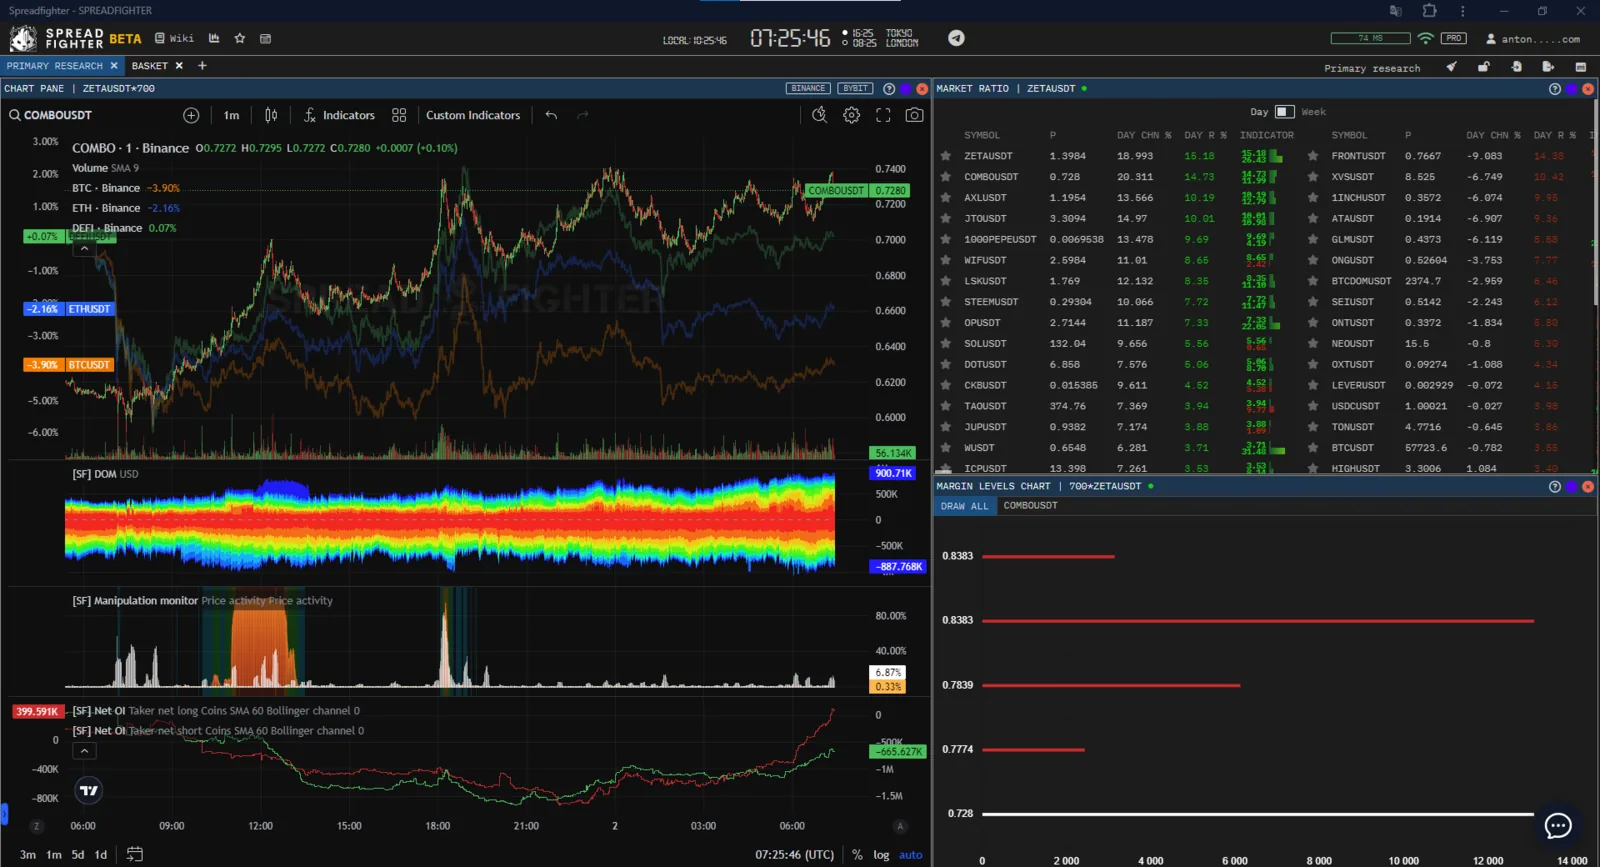
COMBO
JTO
LSK
PEPE
WIF
STEEM, ZETA: Net taker long predomina sobre Net taker short y la mayor parte de la liquidez pendiente, según el modelo Predict Liquidations, se concentra por debajo de los precios actuales. Los activos son adecuados para abrir posiciones cortas.
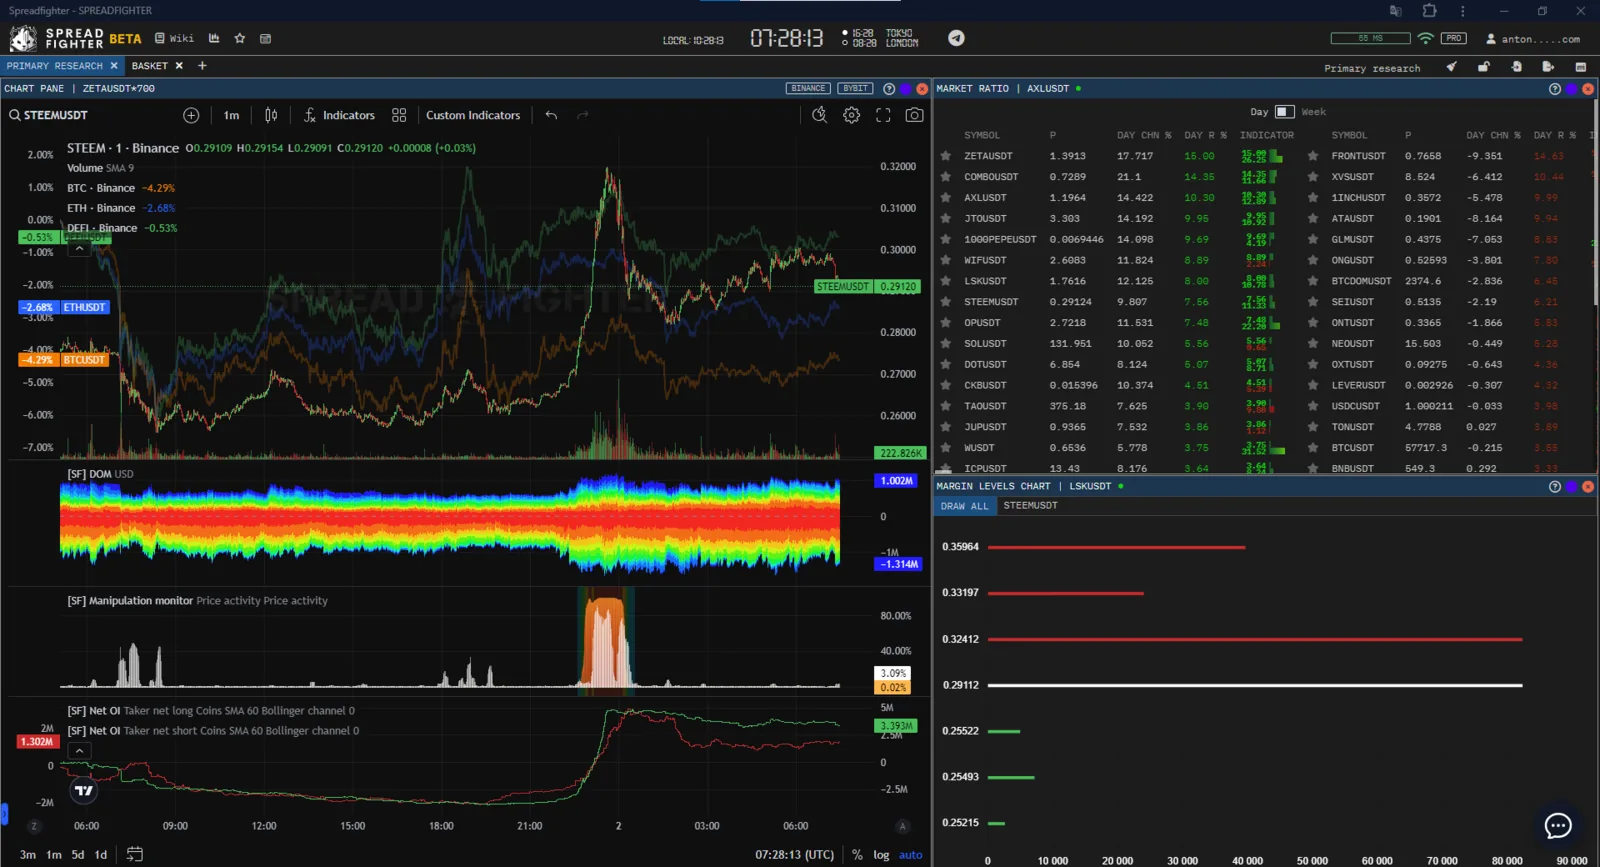
STEEM
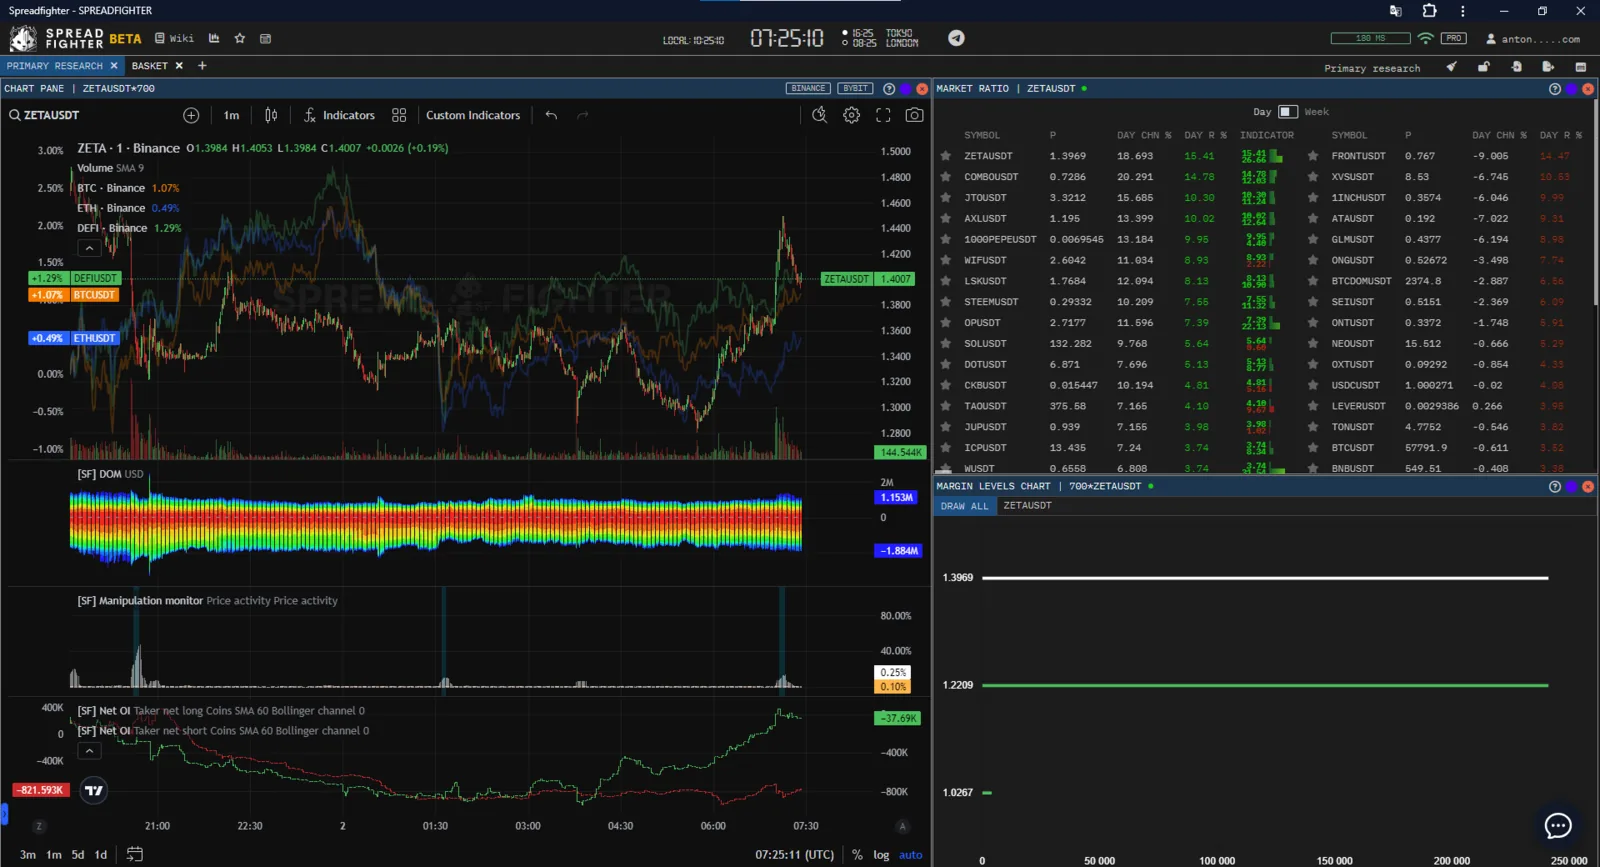
ZETA
ONG, 1INCH, ATA, GLM, XVS: Net taker long predomina sobre Net taker short y la mayor parte de la liquidez pendiente, según el modelo Predict Liquidations, se concentra por debajo de los precios actuales. A pesar de la desviación positiva extrema respecto a la coyuntura general, los activos no son recomendables para abrir posiciones largas.
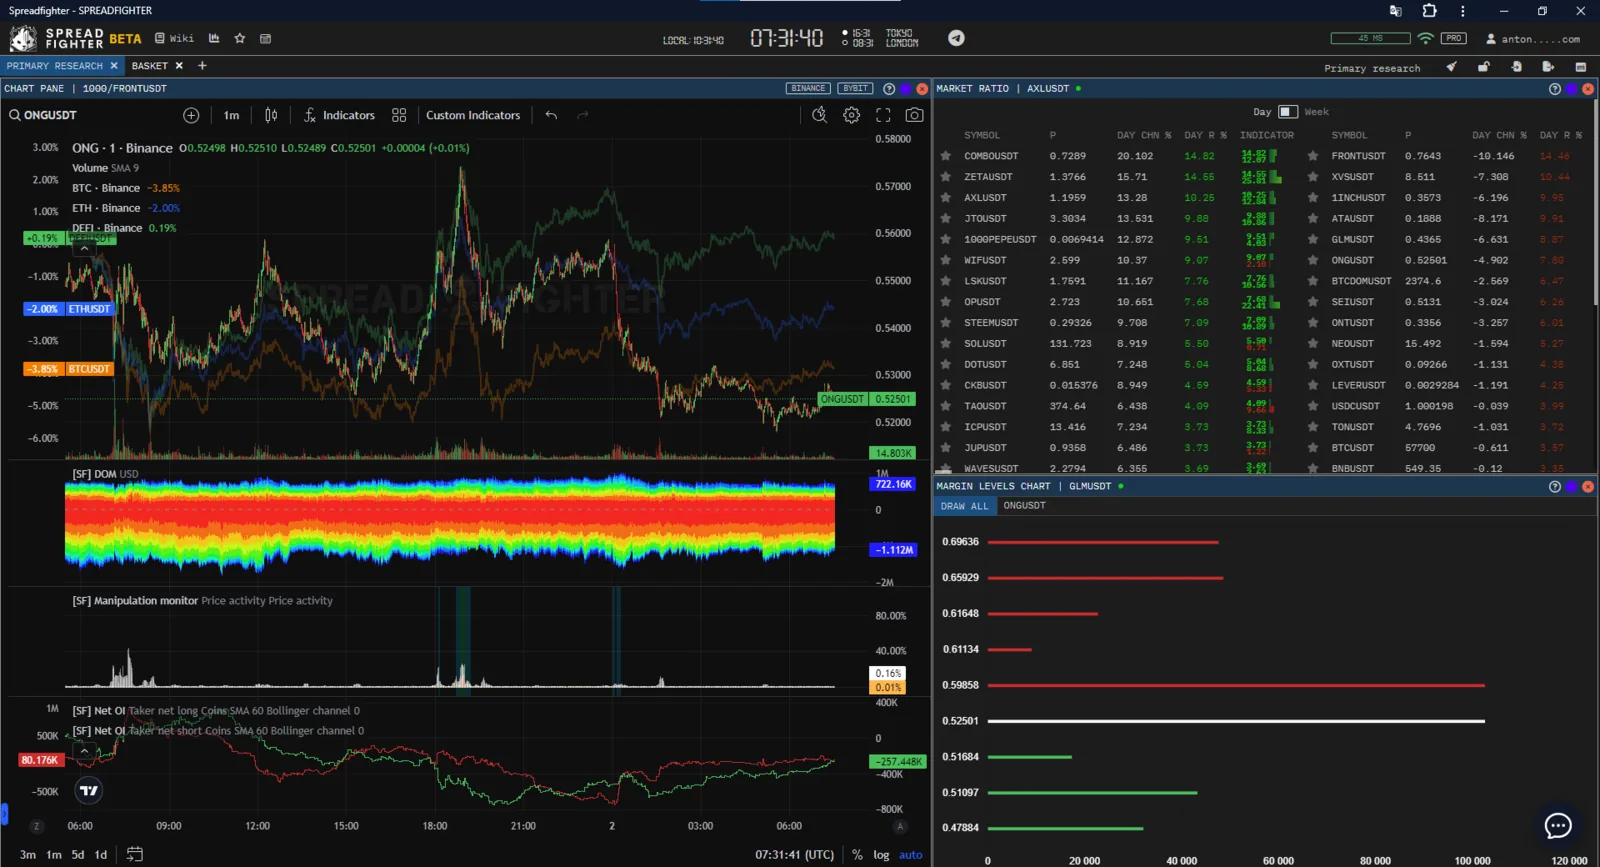
ONG
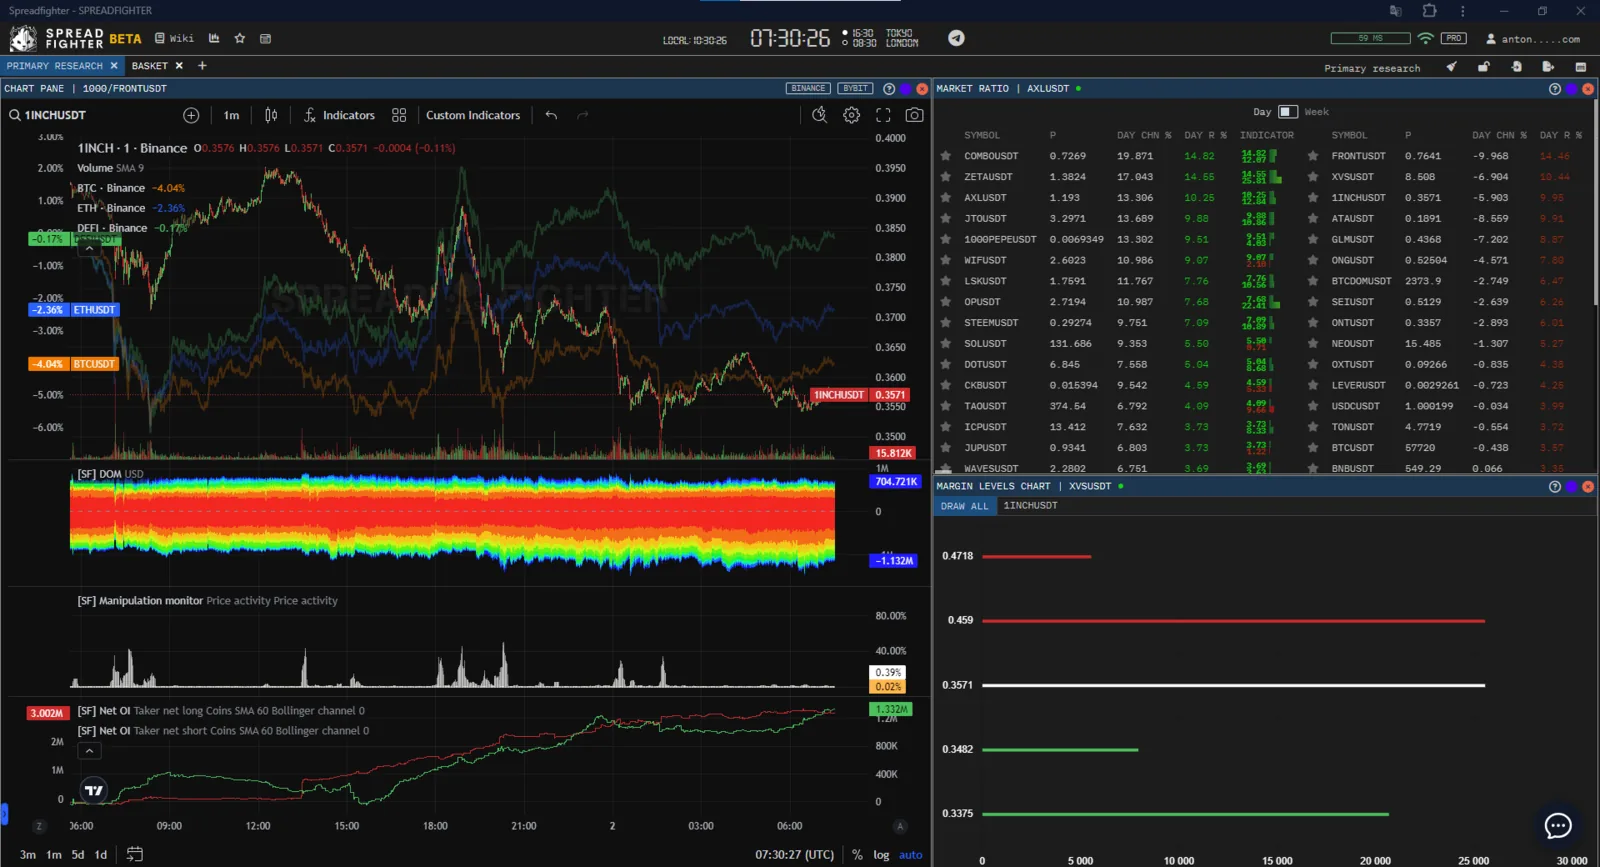
1INCH
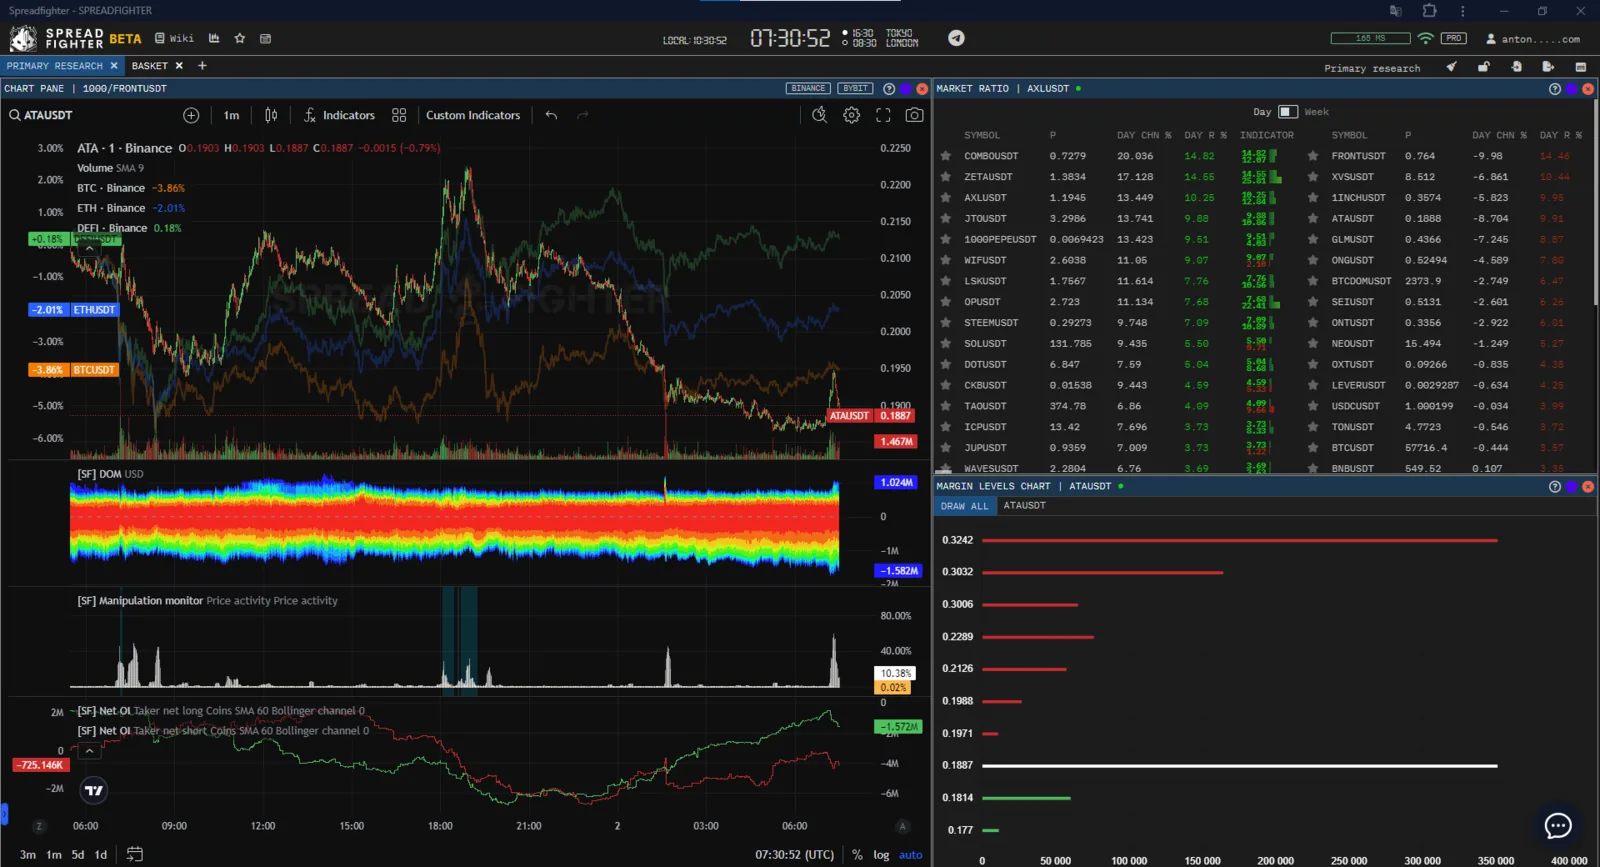
ATA
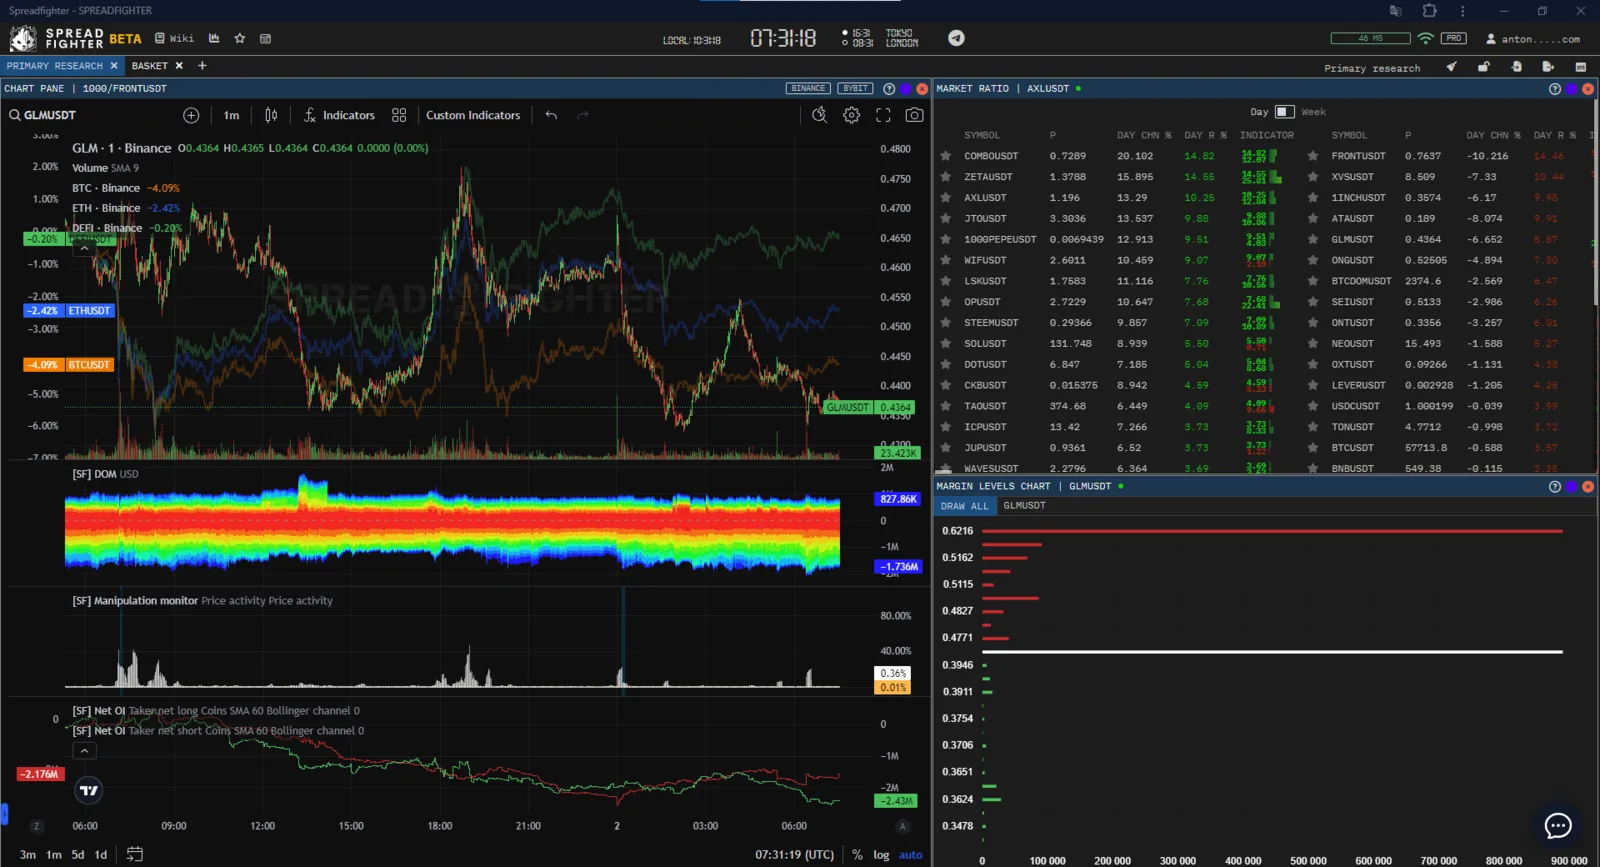
GLM
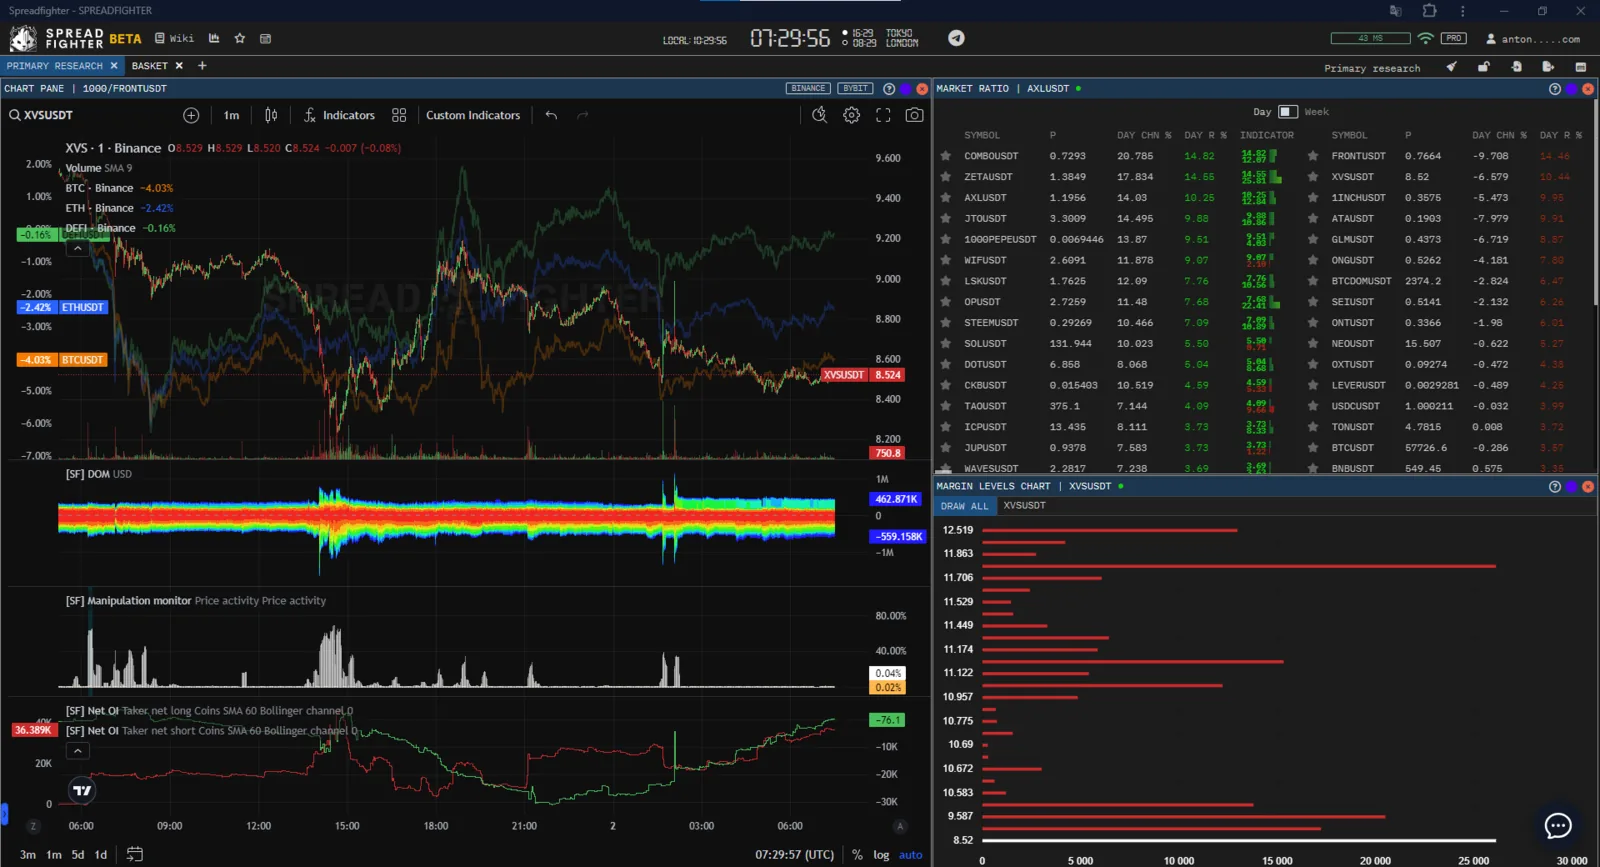
XVS
FRONT, SEI: Net taker short predomina sobre Net taker long y la mayor parte de la liquidez pendiente, según el modelo Predict Liquidation, se concentra por encima de los precios actuales. Los activos son adecuados para abrir posiciones largas.
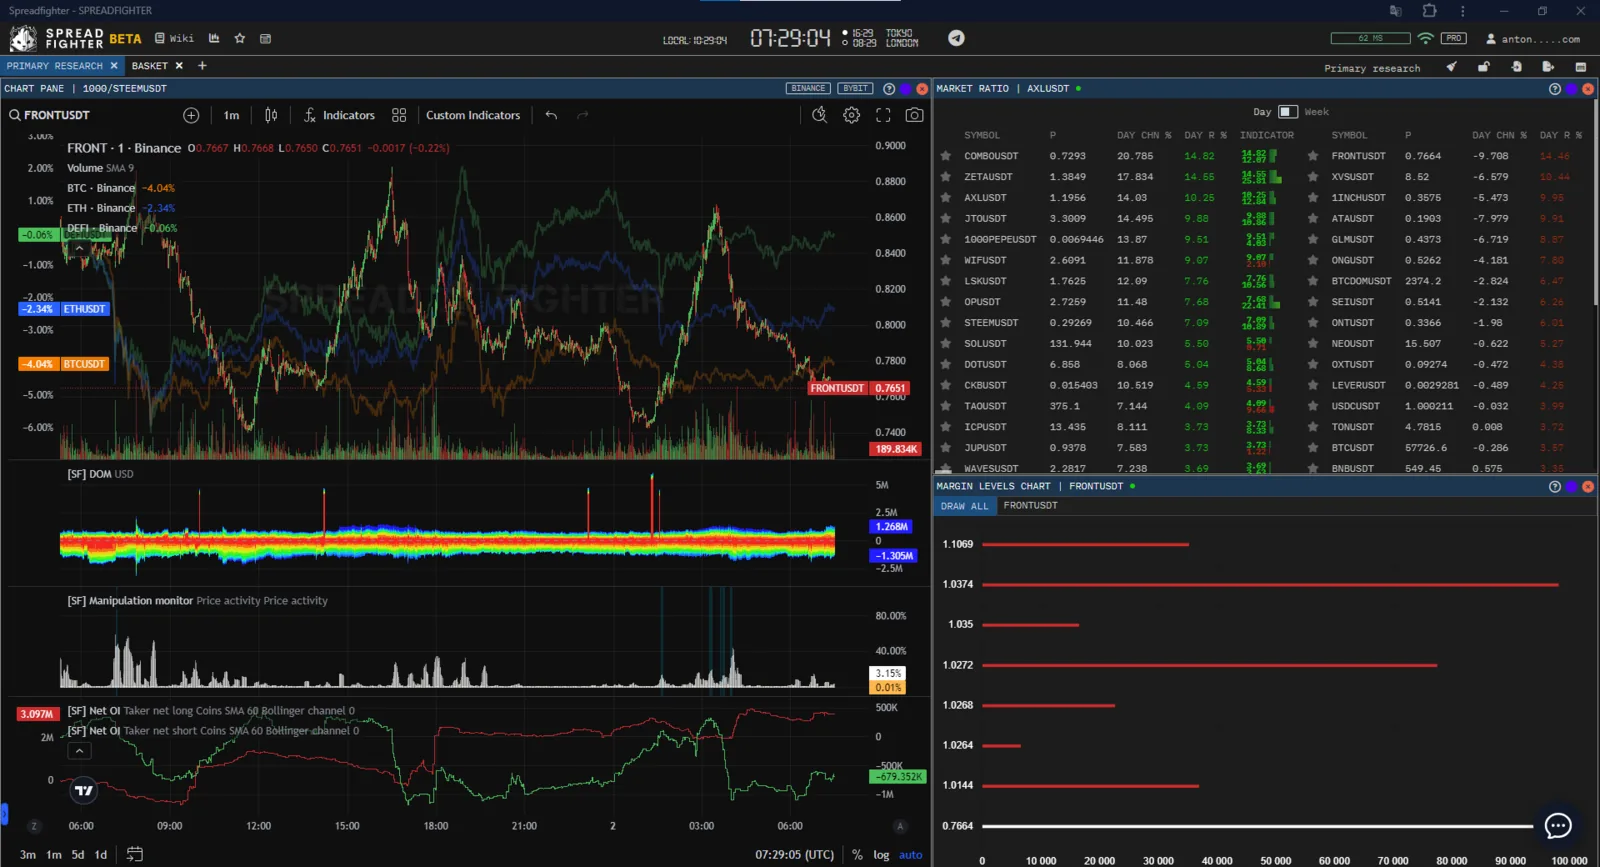
FRONT
SEI
La tarea del trader era encontrar activos con la divergencia más fuerte entre la liquidez pendiente y el open interest del lado taker.
Construcción de la cesta y gestión de la posición
Composición de la cesta:
- ZETAUSDT Perpetual short
- STEEMUSDT Perpetual short
- FRONTUSDT Perpetual long
- SEIUSDT Perpetual long
Para construir el gráfico de precio de la cesta sintética hay que ponderar todos los activos. Los coeficientes se obtuvieron dividiendo la suma asignada en dólares entre el precio del activo concreto en el momento considerado.:
| Symbol | Coefficient |
|---|---|
| ZETA | 7000 |
| STEEM | 35000 |
| FRONT | 13100 |
| SEI | 19300 |
Ticker final de la cesta: (ZETAUSDT7000+STEEMUSDT35000)/(FRONTUSDT13100+SEIUSDT19300)
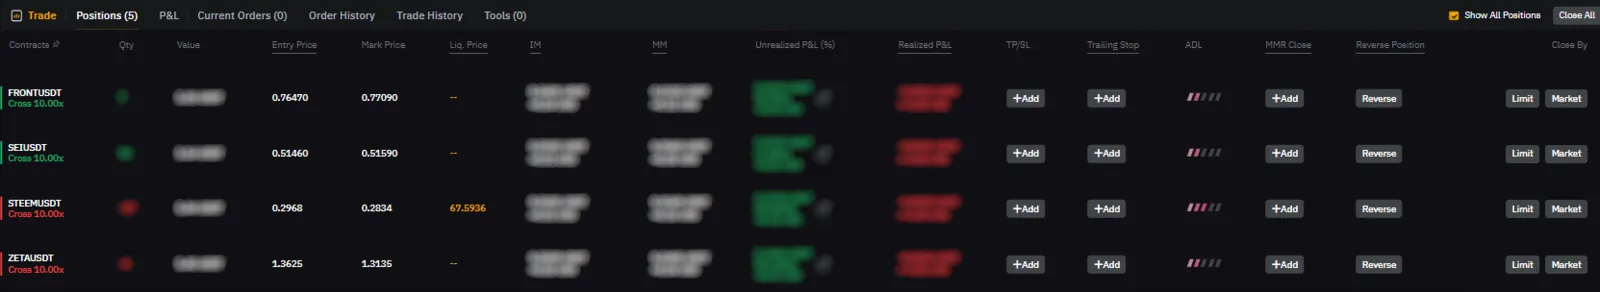
Posición sintética abierta en el exchange
El precio de apertura de la posición sintética fue ~1. Precio objetivo: 0,95-0,93, así como el retorno de las patas individuales a los valores medios justos de mercado según el indicador Broad market.
Cada pata se controla con el modelo Manipulation monitor para detectar la aparición de cotización tóxica del instrumento. Si esta aparece, se cierra toda la posición.
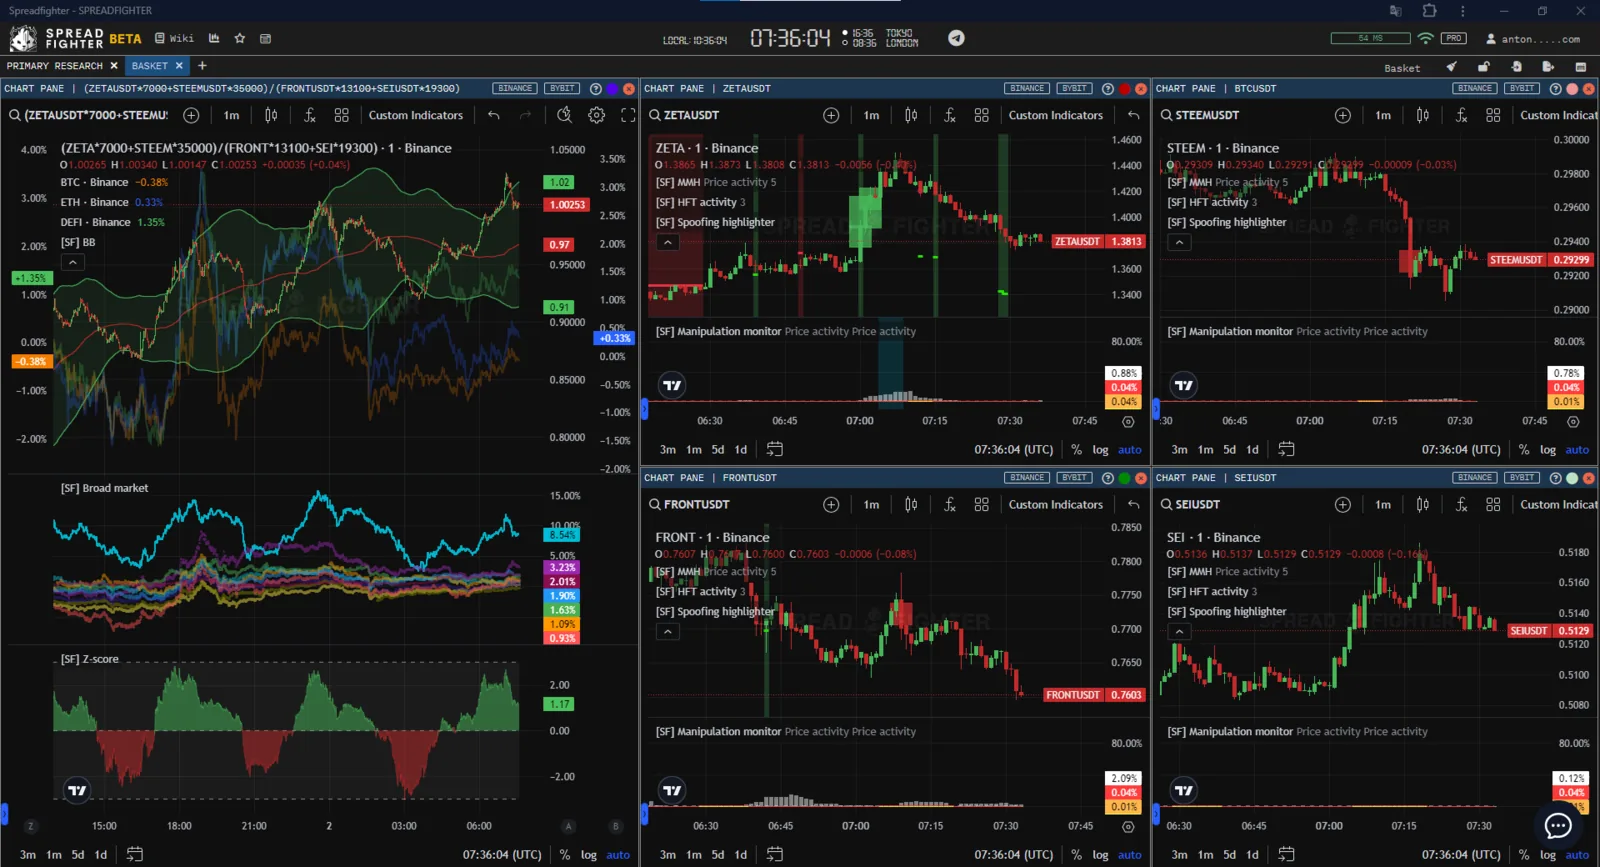
Espacio de trabajo para monitorizar la posición
Como herramienta auxiliar se usan las alertas, para reducir la influencia del factor humano en la gestión del riesgo. Se vigilan los siguientes parámetros:
- Price activity del modelo Manipulation monitor para cada instrumento.
- Volume activity del modelo Manipulation monitor para cada instrumento.
- Precio de la cesta sintética.
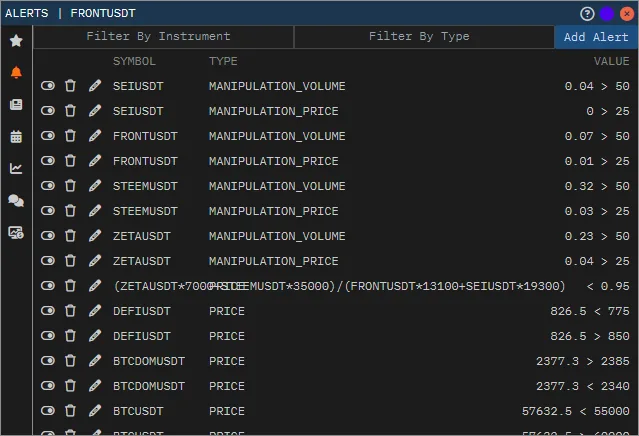
Alertas
Al cabo de ~3 horas todas las patas de la cesta llegaron a los valores medios justos.
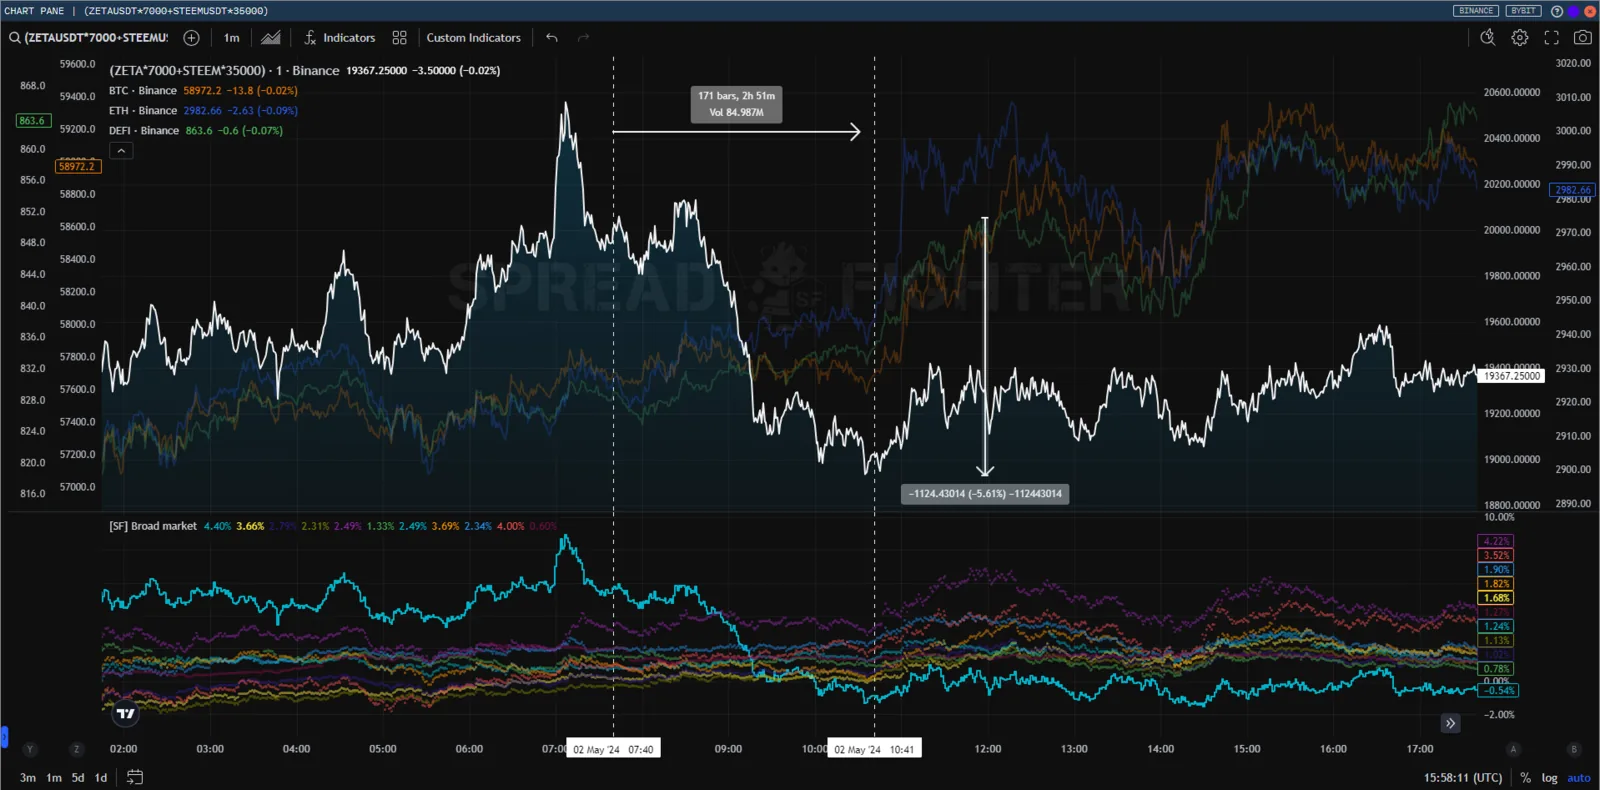
Patas cortas
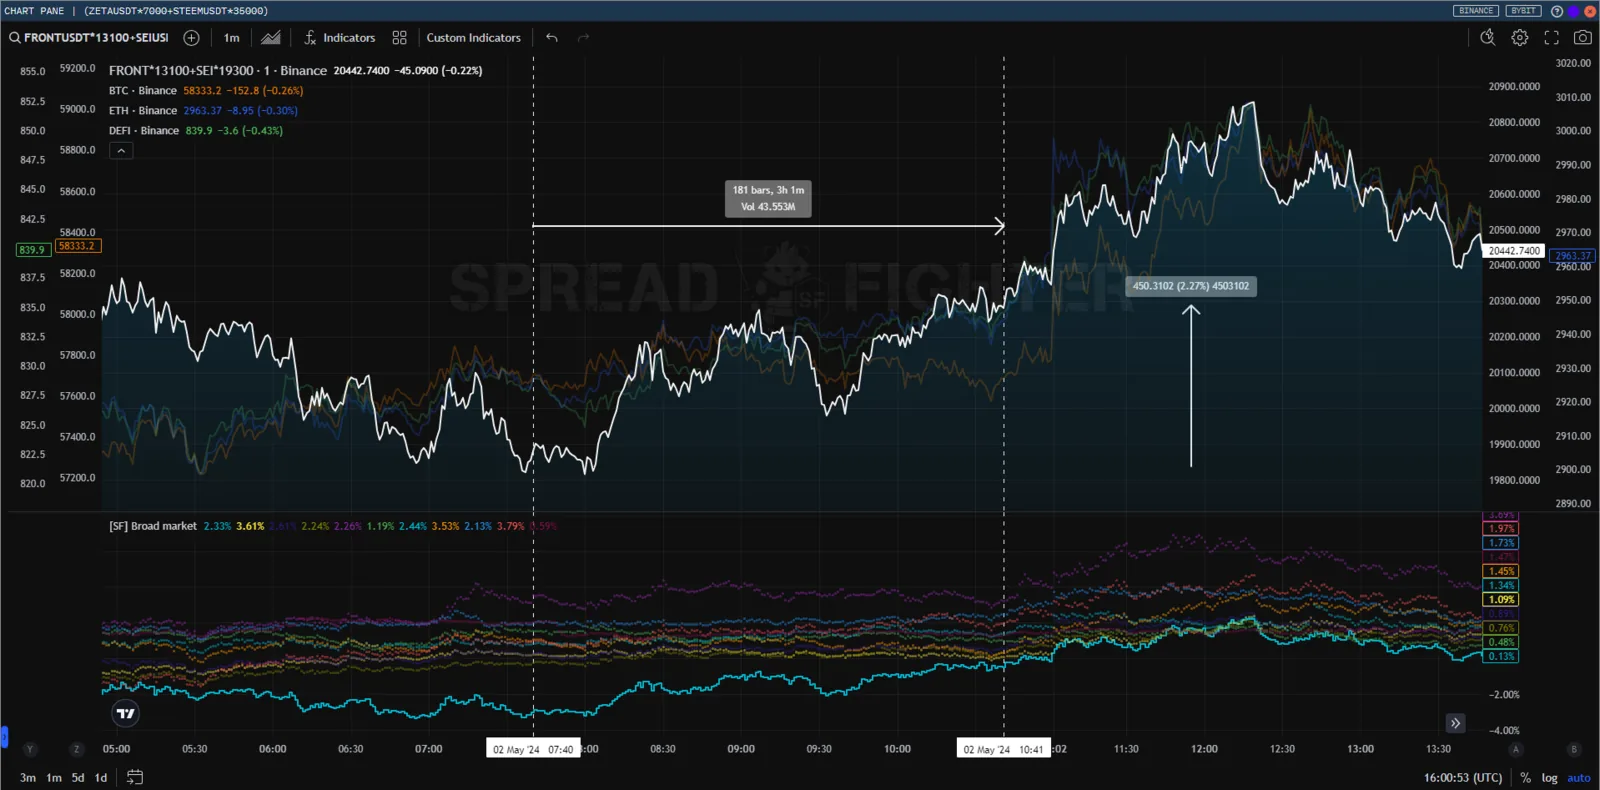
Patas largas
En el ejemplo considerado todas las patas se cerraron con beneficio. Sin embargo, esto no es una condición obligatoria en el trading de instrumentos sintéticos. Lo principal es que el beneficio de las patas ganadoras compense la pérdida de las perdedoras y que el P&L total sea positivo.
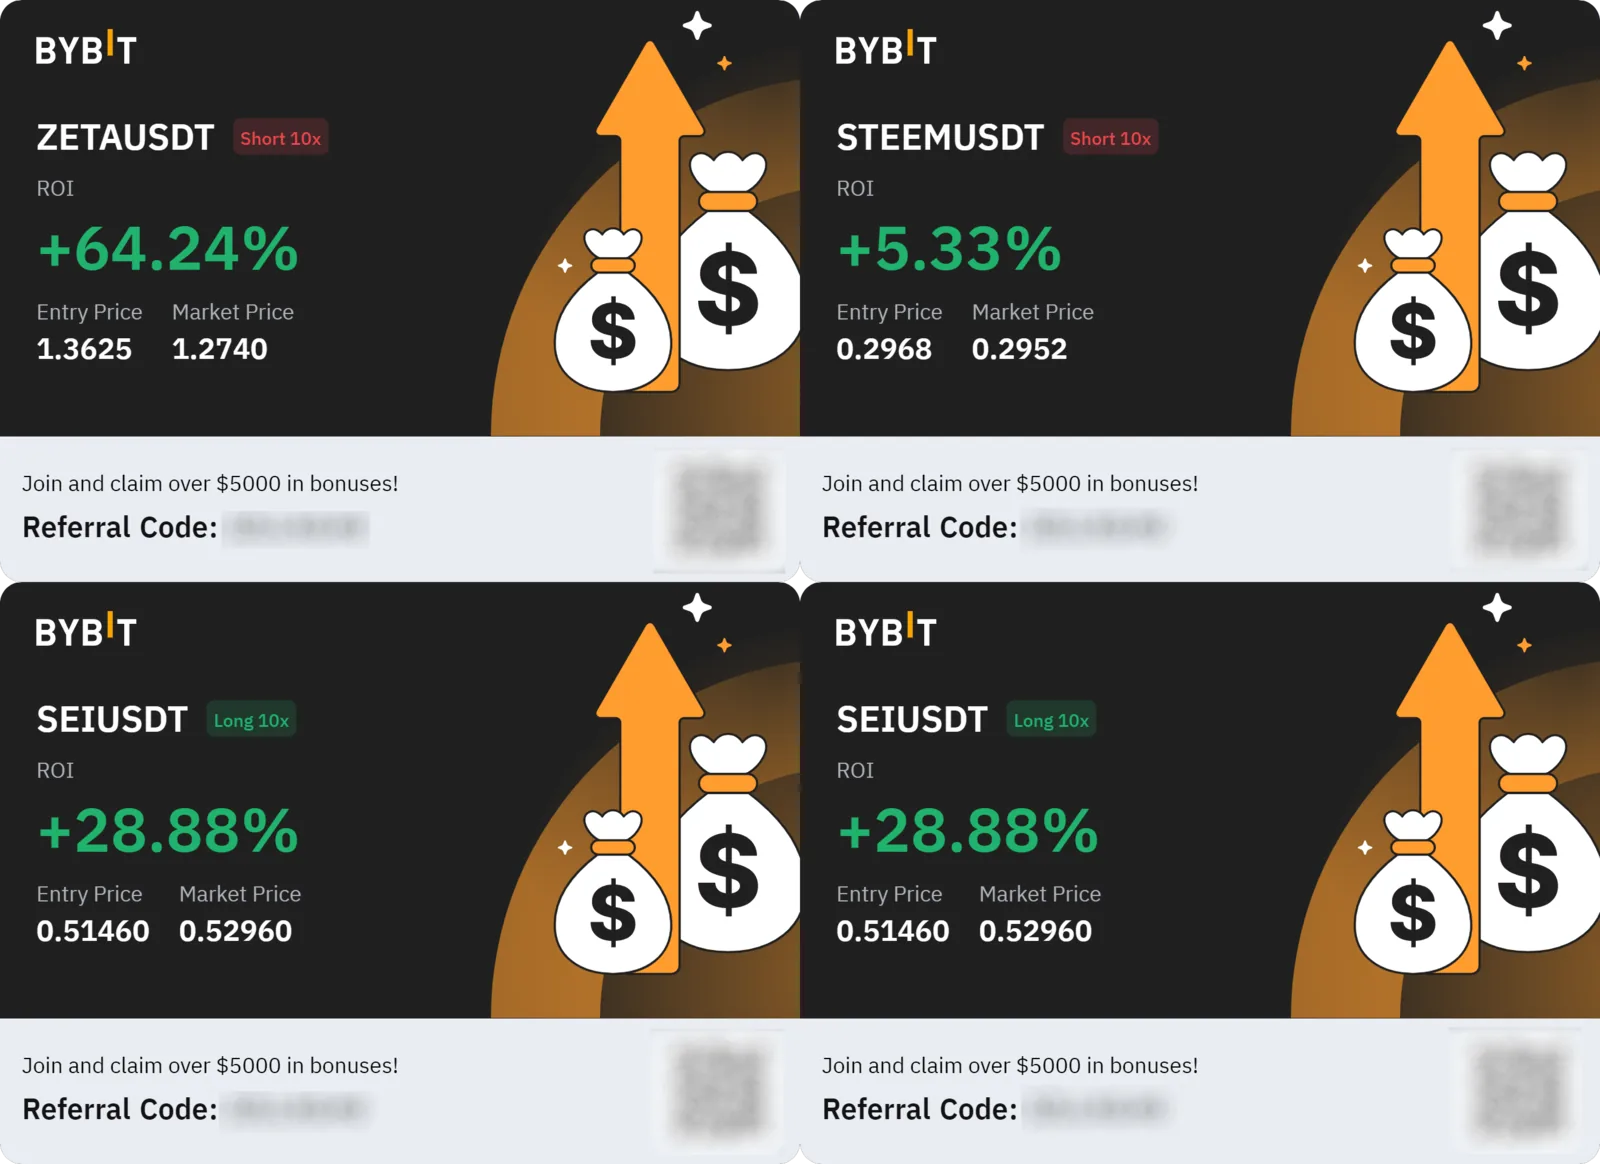
Resultados de las operaciones
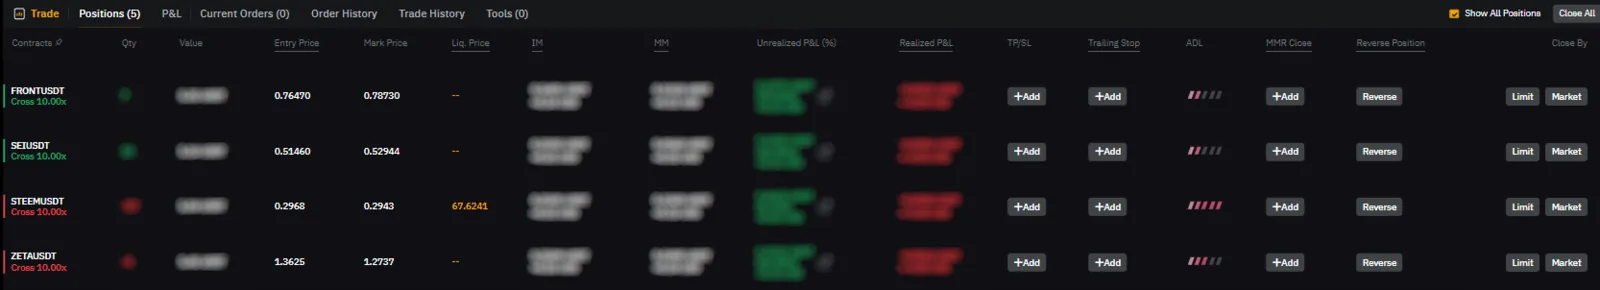
Resultados de las operaciones
Por qué es importante controlar el riesgo de manipulaciones
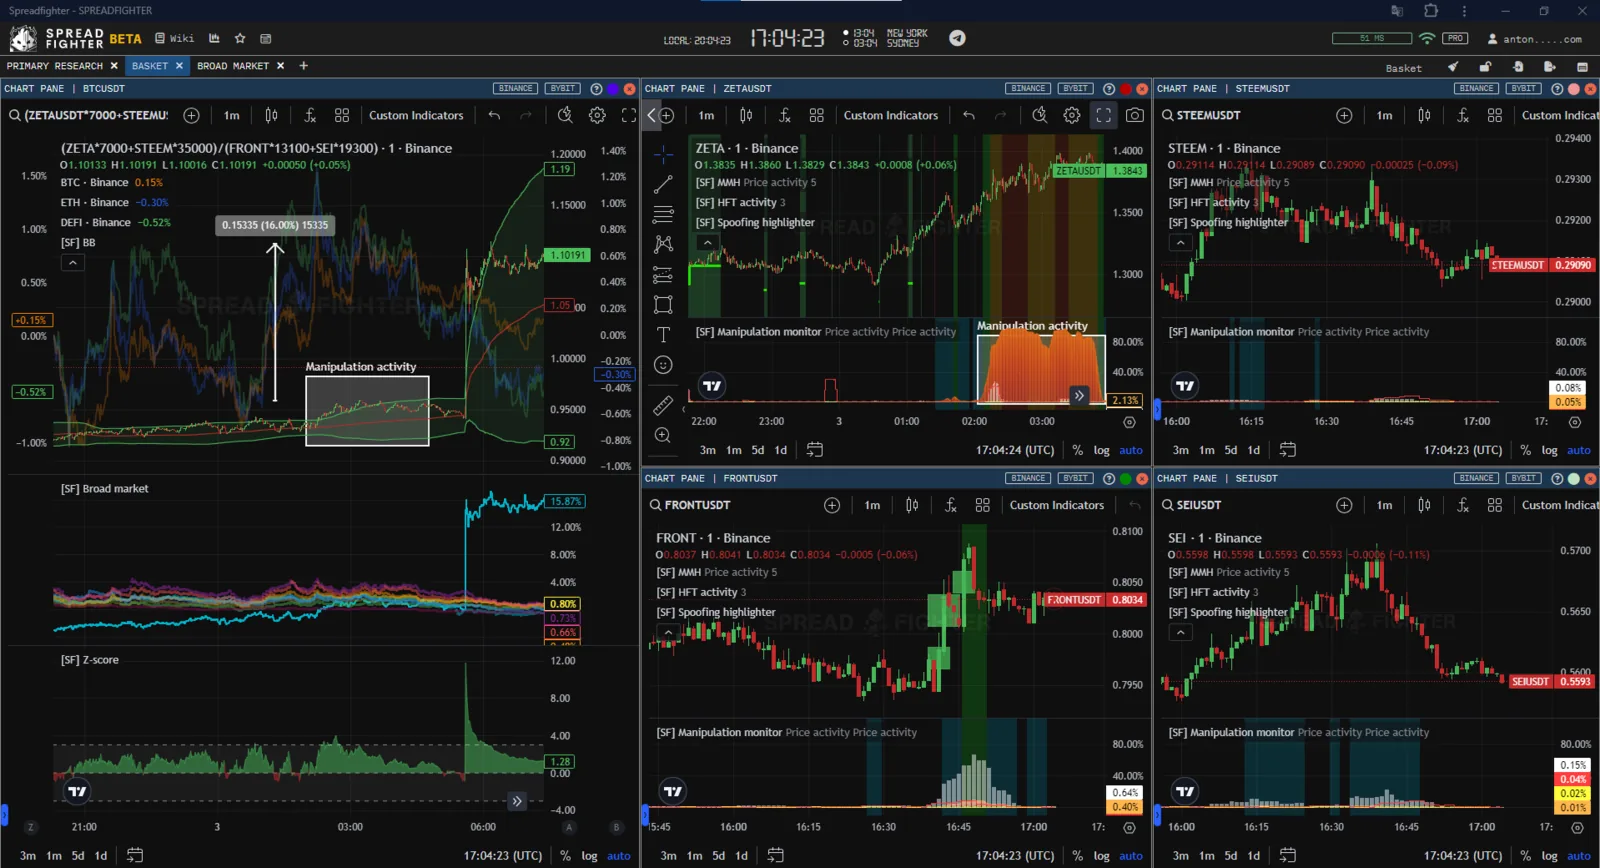
La posición se cerró ~3 horas después de abrirla. Sin embargo, 20 horas después se produjo en una de las patas, ZETA, un ejemplo muy ilustrativo. Un día después apareció actividad tóxica en la moneda, de lo cual avisó al trader el modelo Manipulation monitor. Y ~4 horas más tarde la moneda subió un 30% en menos de un minuto. Una posición larga en esa pata habría causado a toda la cesta una pérdida de ~15%.
Esta situación demuestra con claridad por qué mantener posiciones de mean reversion en monedas con actividad tóxica es arriesgado.
ZETA manipulation
Operativa de mean reversion de pump&dump
Idea de trading: encontrar un pump que se ha desviado del mercado, entender quién lo conduce y cómo, y abrir una posición corta de mean reversion solo cuando el clímax ya ha pasado. Para la búsqueda se utiliza Market ratio. Para evaluar el flujo de operaciones: Spot perpetuals dominance, Net open interest y Liquidations. Para evaluar la actividad del participante: Manipulation monitor, Layering highlighter y HFT activity.
Cómo han cambiado los pumps en 2025–2026
Analizamos 3.202 pumps en los futuros de Binance entre agosto de 2023 y noviembre de 2026. Consideramos pump una subida de la moneda del 30 % o más por encima del mercado en 24 horas. Desde la segunda mitad de 2025 el comportamiento de los organizadores ha cambiado de forma notable.
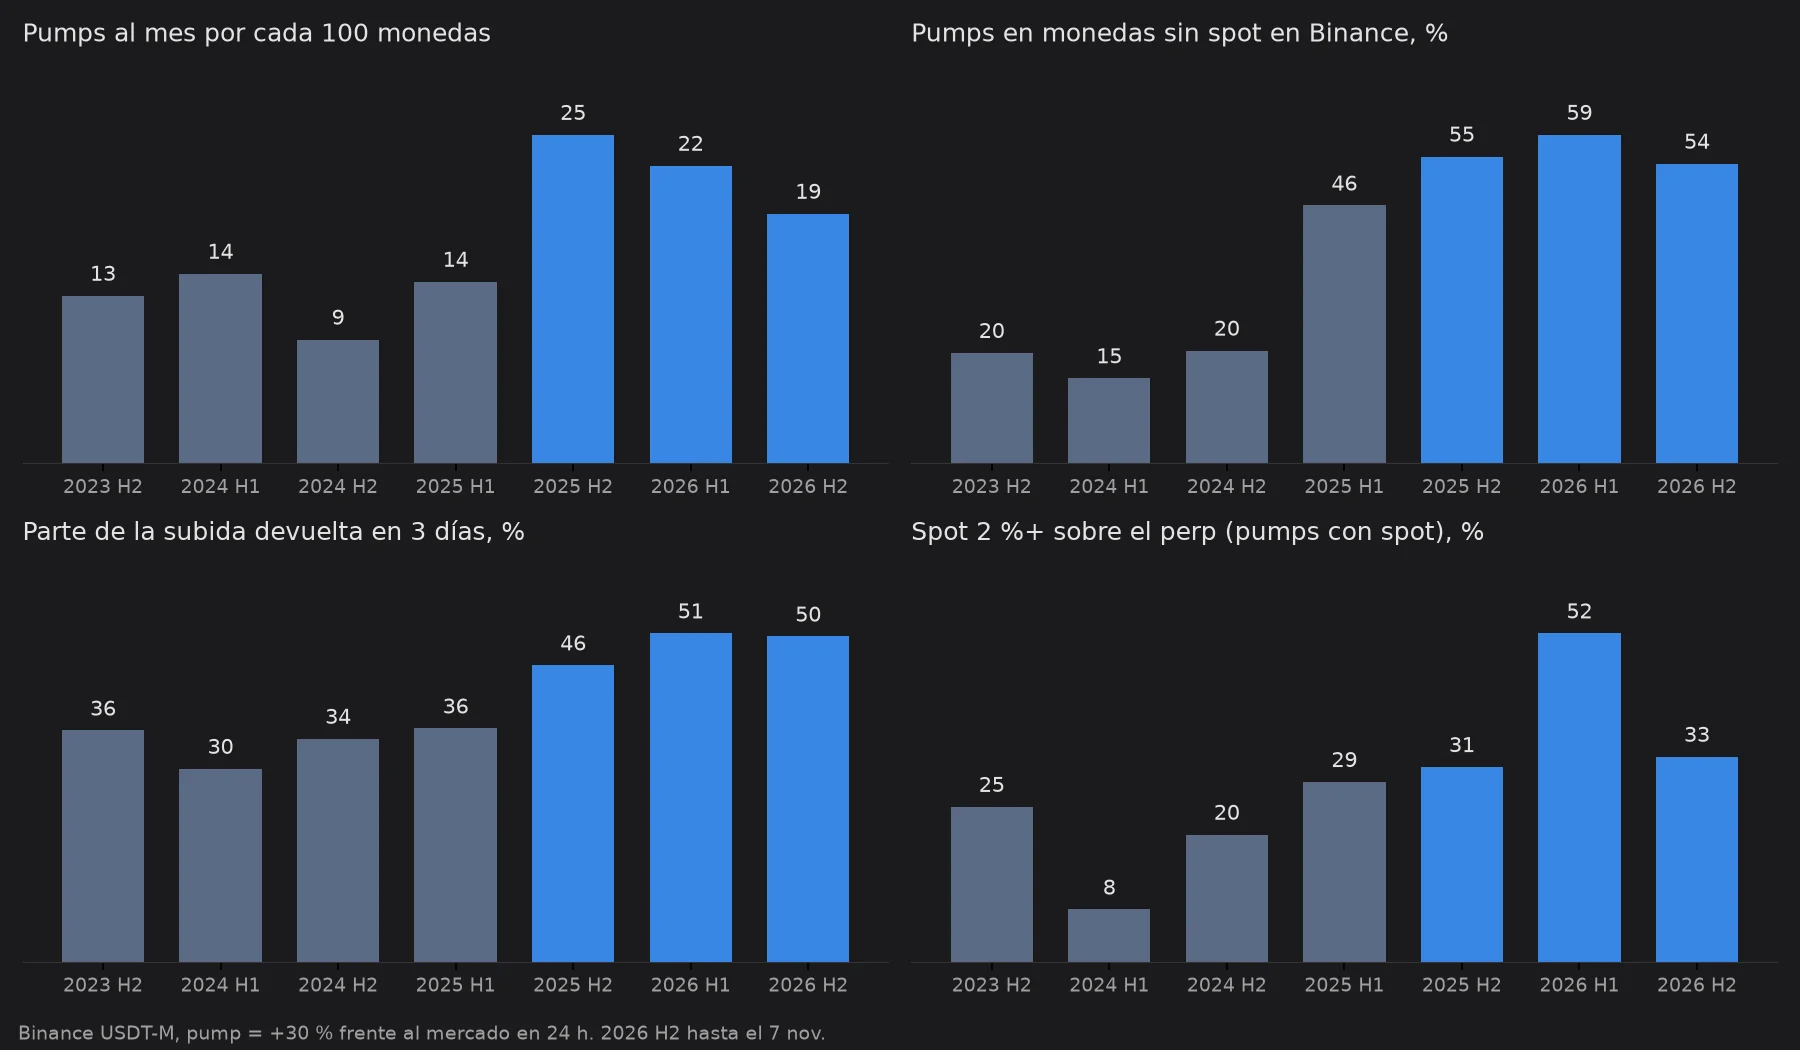
Cómo han cambiado los pumps: en gris, antes de julio de 2025; en azul, después
- Hay el doble de pumps. Hasta mediados de 2025 había entre 9 y 14 pumps al mes por cada 100 monedas; después, entre 19 y 25.
- Más de la mitad de los pumps ocurren en monedas sin spot en Binance. Antes eran el 15–20 %, ahora el 46–59 %. La señal «el flujo de futuros domina sobre el spot» del caso BNX de 2024 era una particularidad; ahora es la norma.
- Se impulsa el spot con más frecuencia para exprimir los cortos en el futuro. Si la moneda tiene spot, durante el pump este cotiza cada vez más a menudo más de un 2 % por encima del futuro: en 2024 ocurría en el 8–20 % de los pumps; en el primer semestre de 2026, en el 52 %. El spot, delgado, se compra de forma agresiva, el precio del índice sube, el futuro se rezaga y el funding cae a un negativo profundo. Los cortos pagan funding y acaban liquidados.
- Los pumps devuelven más. A los 3 días del máximo, el precio devuelve en promedio entre el 46 % y el 51 % de la subida, frente al 30–36 % de antes. Donde se impulsó el spot, el 55 %.
- Pero la primera corrección es una trampa. Si se abre un corto de forma mecánica tras la primera corrección del 10 % desde el máximo, con stop un 5 % por encima del máximo, la segunda ola saca aproximadamente el 40 % de las operaciones. Después de julio de 2025, este tipo de operativa da en promedio +1,2 % por operación antes de costes. El funding se come en promedio un 0,7 % y, en el 5 % de los peores casos, un 4,7 % o más. Tras funding y comisiones quedan +0,4 % en promedio con una mediana de −0,7 %: más de la mitad de las operaciones pierden. Antes de julio de 2025, tras costes el resultado era −2,4 %. Abrir un corto a ciegas en cada pump no funciona, ni antes ni ahora.
El funding en un pump es el principal coste oculto de un corto. Binance pasa la moneda a pagos cada hora y la tasa llega al límite de −2 %. En el caso IOST que se muestra más abajo, un corto habría pagado en un día cerca del 9 % solo en funding.
De aquí la regla: el corto no se abre en la primera corrección, sino tras las señales del clímax: cuando el futuro se ha hundido primero, las liquidaciones de cortos han dado paso a liquidaciones de largos y los algoritmos de manipulación se han calmado.
Cuando el spot es más caro que el futuro
Por separado comprobamos la señal «el spot lidera el pump»: la moneda está en pump y el spot cotiza un 2 % o más por encima del futuro. Desde 2023 ha habido 473 eventos así. Qué ocurrió en los 3 días siguientes:
| antes de julio de 2025 | después | |
|---|---|---|
| Funding que paga el corto | −8,0 % | −6,2 % |
| Corto de futuro tras funding y comisiones, media / mediana | −6,9 % / −0,2 % | +3,2 % / +8,7 % |
| Largo de futuro y corto de spot tras funding y comisiones, media / mediana | +12,0 % / +8,7 % | +10,3 % / +8,1 % |
- Corto. En un pump así el futuro cotiza con descuento respecto al spot y el funding se hunde en negativo: el corto paga de media un 6 % en 3 días, y un 19 % o más en el 5 % peor de los casos. Frente a entrar en la primera hora del pump sin condición sobre el spread, la ventaja no es estadísticamente significativa.
- Largo de futuro y corto de spot por el mismo volumen. El descuento del futuro se cierra, y el funding negativo lo cobra quien está largo en el futuro. Resultado positivo en 471 de 473 eventos y en cada semestre desde 2023. El cuello de botella es el préstamo del spot: en la captura del 07/11/2026 solo se podía pedir prestada una tercera parte de estas monedas, y en la mitad el pool de préstamo de Binance estaba vacío. Si ya tiene la moneda en spot, un intercambio da la misma posición: vender el spot y comprar el futuro por el mismo volumen.
Puede vigilar este spread con una alerta: en la ventana de creación de alertas, el preset «Spot over perp ≥ 2%» (plan Pro) se activa cuando, en cualquier moneda de Binance, el spot sube un 2 % por encima del futuro. El mismo spread se muestra en el gráfico con Spot perpetual dominance.
Caso 1: IOST, 20–22 de octubre de 2026
El 20.10, hacia las 10:00 UTC, IOST empezó a desviarse del mercado. En 30 horas el precio subió de 0,00074 a 0,00180, un 139 %.
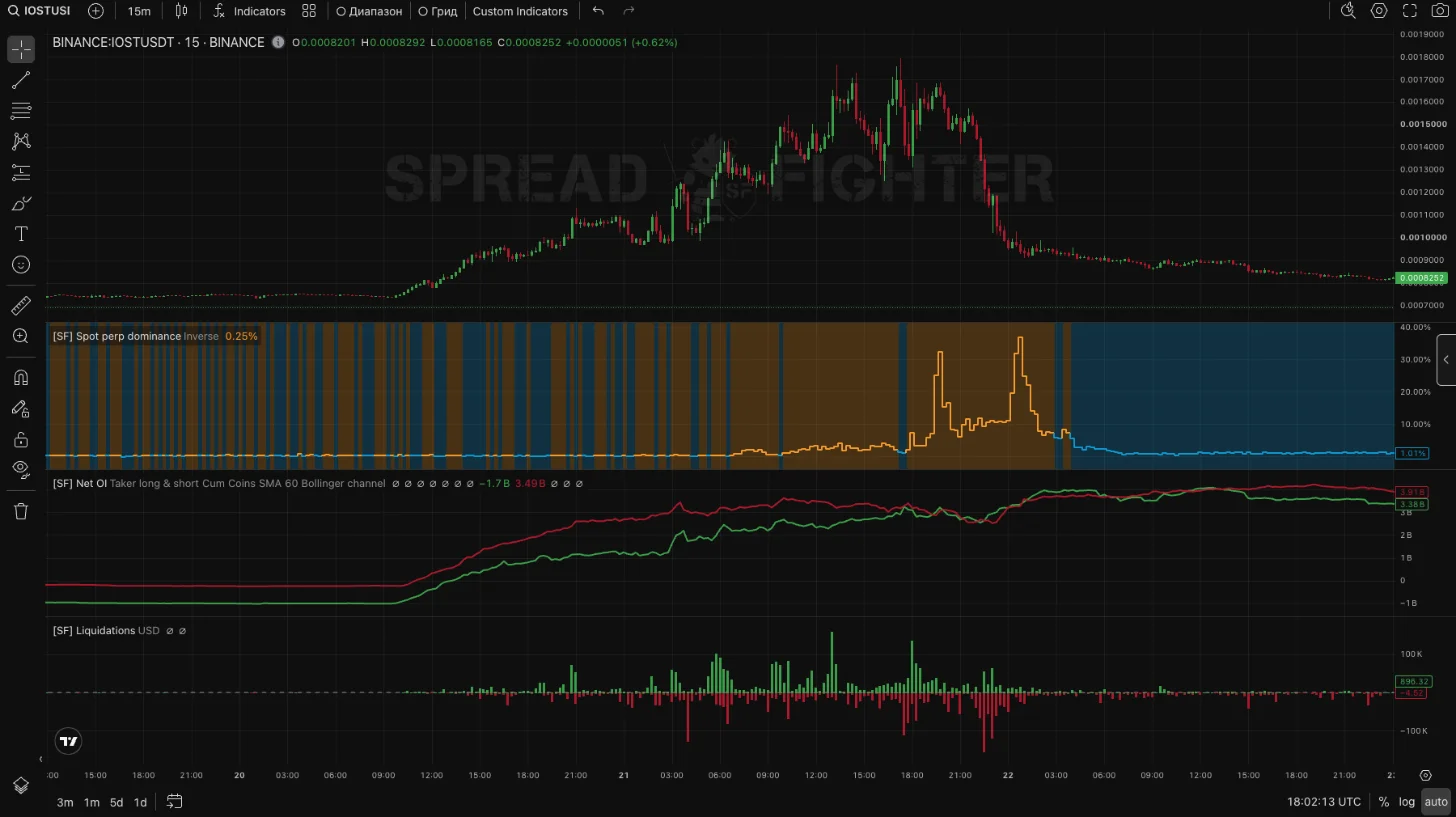
IOST: Spot perp dominance, Net OI y Liquidations
Qué mostraban las herramientas:
- Spot perp dominance. El indicador muestra cuánto más caro está el spot que el futuro. Hasta el 21.10 a las 05:00 la diferencia se mantuvo cerca de cero; después el spot se adelantó un 1,5–3,5 % y, en el momento del giro, a las 17:00, un 32 %: el futuro ya se había hundido y el spot aún estaba en el máximo. El volumen del futuro era entre 15 y 30 veces mayor que el del spot, pero quien empujaba el precio era precisamente el spot: la cuota de compras agresivas en el spot llegó al 64 % y en el futuro se mantuvo cerca del 50 %.
- Net OI. Taker long y taker short crecían junto con el precio desde el principio: los participantes acumulaban posiciones en ambas direcciones y había muchos cortos.
- Liquidations. Las barras verdes hacia arriba son liquidaciones de cortos; las rojas hacia abajo, de largos. La subida iba acompañada de liquidaciones de cortos y en las correcciones intermedias también se liquidaban largos. Las mayores liquidaciones de largos llegaron con la caída de la tarde del 21.10.
- Funding. Antes del pump, cerca del 0 %. Desde el 21.10 a las 08:00: −0,34 %, −0,99 % y luego −2 % con pagos cada hora: en un día, cerca del 9 %.
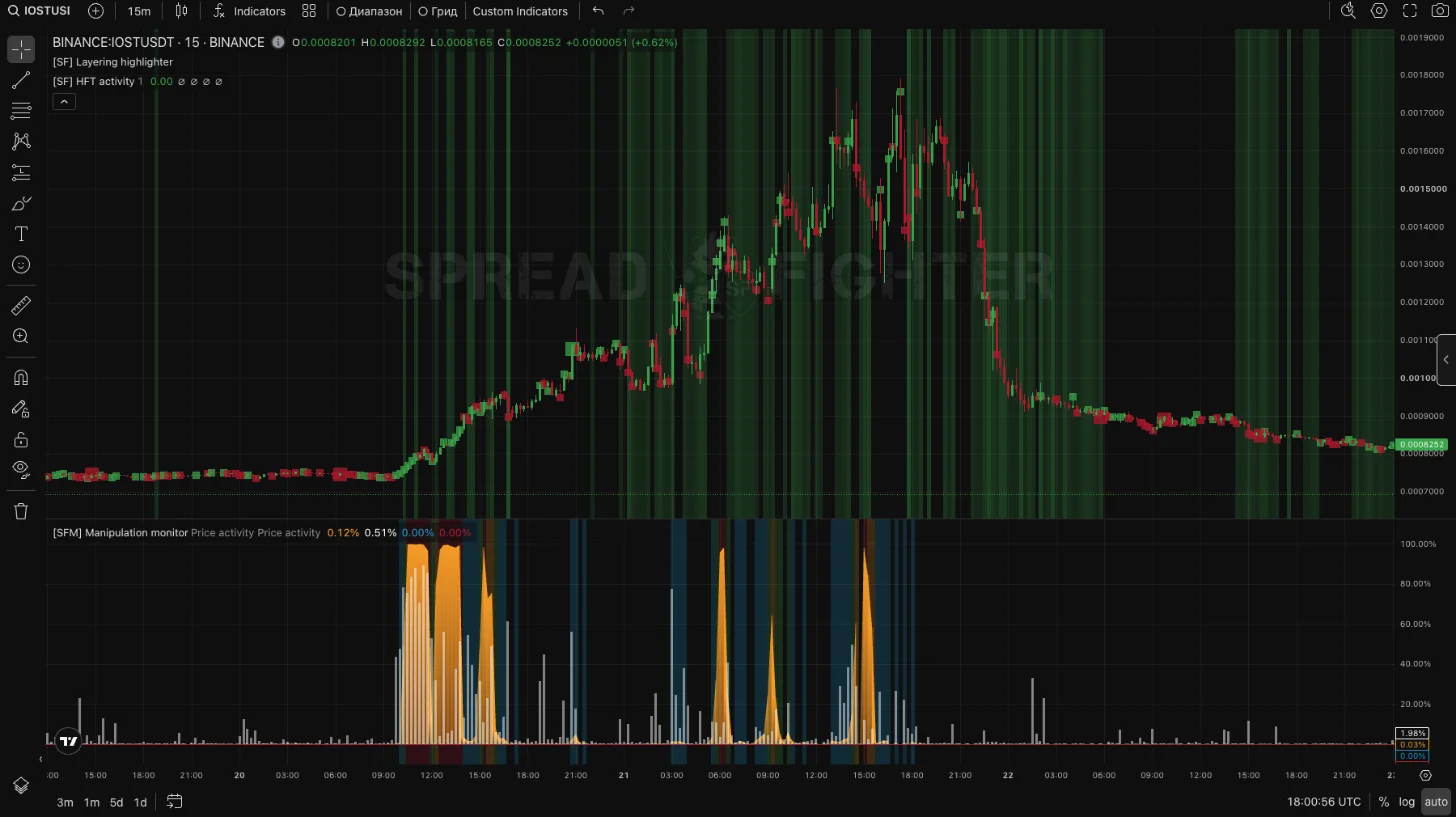
IOST: Manipulation monitor, Layering highlighter y HFT activity
- Manipulation monitor se activó al inicio del pump (20.10, 10:00–15:00) y otras tres veces en el clímax: el 21.10 hacia las 06:00, las 09:00 y las 15:00. Cada destello es una nueva ola.
- Layering highlighter marcó un sesgo del libro de órdenes hacia los bids durante casi toda la subida: las órdenes de compra eran más gruesas que las de venta y sostenían el precio.
- HFT activity marcó velas con una velocidad anómala de la cinta en cada impulso.
Un corto mecánico tras la primera corrección (21.10 a las 00:00) fue sacado por el stop a las 3 horas: no era un giro, sino una pausa antes de la segunda ola. Las señales del clímax se formaron en la tarde del 21.10: Manipulation monitor se calmó después de las 15:00, las liquidaciones de cortos dieron paso a liquidaciones de largos y a las 17:00 y a las 22:00 el futuro se hundió primero: la diferencia con el spot saltó al 32 % y al 37 %, y el spot lo siguió. Un corto abierto tras esas señales capturó el movimiento aproximadamente de 0,0015 a 0,0009, cerca del 40 %. En 3 días el precio devolvió el 93 % de la subida.
Caso 2: AGT, 15–20 de octubre de 2026: un pump que no volvió
AGT es una moneda sin spot en Binance, un pump típico de 2026. El 15.10, de las 15:00 a las 18:00, el precio subió de 0,015 a 0,037 y el 18.10 llegó a 0,115. Por encima del mercado, eso es +610 %.
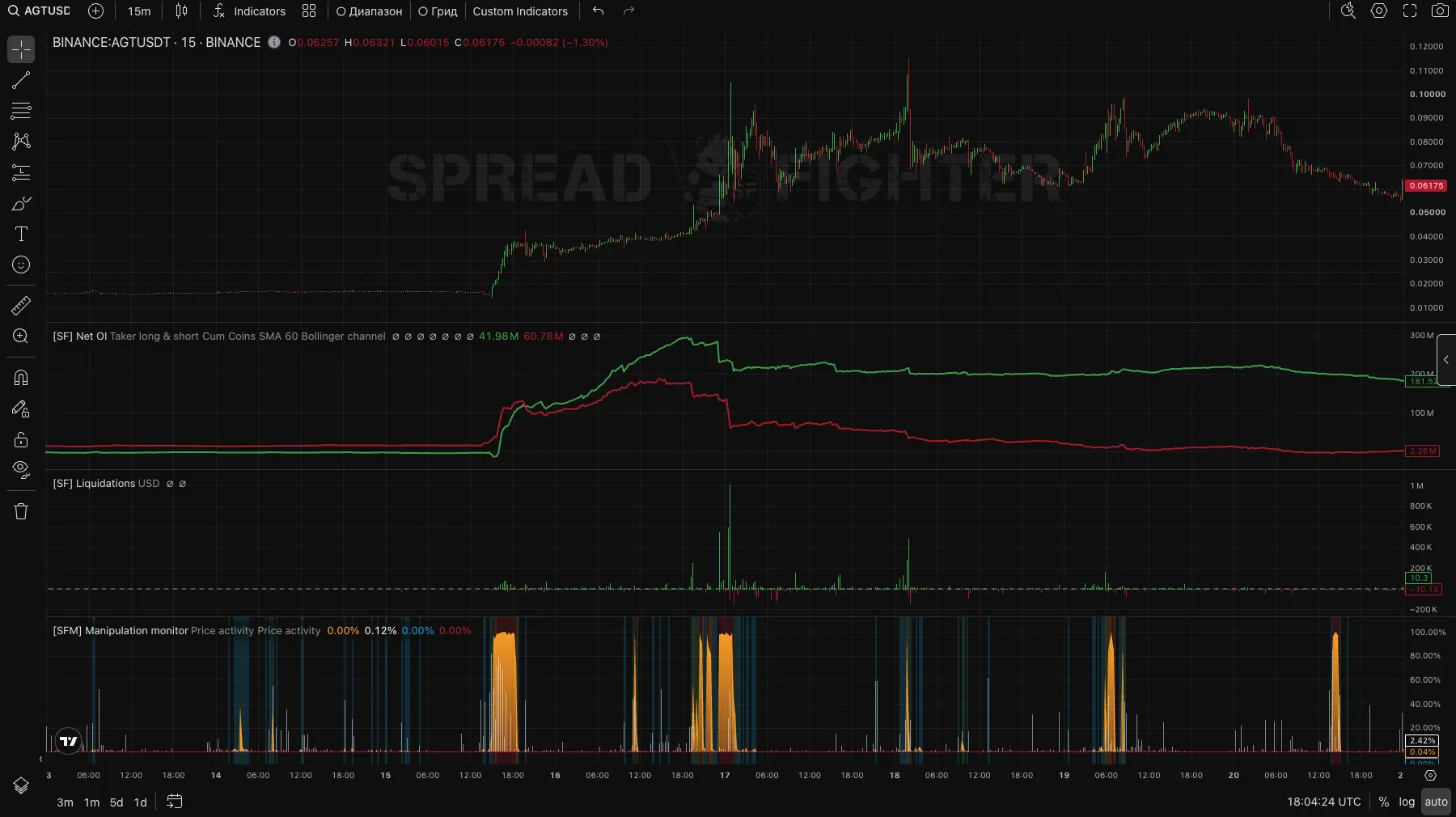
AGT: Net OI, Liquidations y Manipulation monitor
- Taker short crecieron junto con el precio hasta el 17.10: los cortos se acumulaban contra la subida.
- En la noche del 17.10 los cortos se cerraron a la fuerza: liquidaciones por $1 M en 15 minutos, taker short cayeron a la mitad y hacia el 20.10, casi a cero.
- Después de eso el precio no volvió a la media, sino que se mantuvo tres días en 0,06–0,09. Manipulation monitor se activaba en cada nueva ola: el 18.10 y el 19.10.
Un corto abierto según la regla mecánica el 15.10 se cerró por stop con una pérdida de cerca del 27 % ajustada al mercado. Conclusión: una desviación extrema por sí sola no garantiza el regreso a la media. Si las liquidaciones de cortos ya han pasado pero los largos permanecen, el pump puede sostenerse durante días.
Lista de comprobación antes de abrir un corto en un pump:
- El clímax se ve, no se adivina: el futuro se ha hundido primero y las liquidaciones de cortos han dado paso a liquidaciones de largos.
- Manipulation monitor se ha calmado tras el último destello y no sigue activándose.
- Se ha tenido en cuenta el funding: con −2 % por hora mantener un corto sale caro, así que la entrada se pospone hasta que la tasa se normalice.
- El stop es más amplio de lo habitual: la segunda ola saca cerca del 40 % de los cortos tempranos.
- El tamaño de la posición se corresponde con la liquidez: en una moneda delgada conviene mantener el stop y el take en alertas, no en el libro de órdenes.
Manipulation monitor mean reversion
El usuario busca tokens que se desvían de la coyuntura del mercado. Con la herramienta Predict Liquidations determina los rangos para acumular la posición y con el modelo Manipulation monitor elige el timing óptimo para abrir y cerrar la posición. Para lograr neutralidad de mercado se aplica cobertura delta mediante el índice.
La idea principal de la situación de trading es abrir una posición corta en el activo NMR, que se ha desviado de la coyuntura general, y hacer cobertura delta mediante el futuro del sector DEFI.
Para acumular la posición se eligió una zona con acumulación de órdenes pendientes predichas por el modelo Margin levels. El momento de abrir la posición fue la caída de los valores del modelo Manipulation monitor.
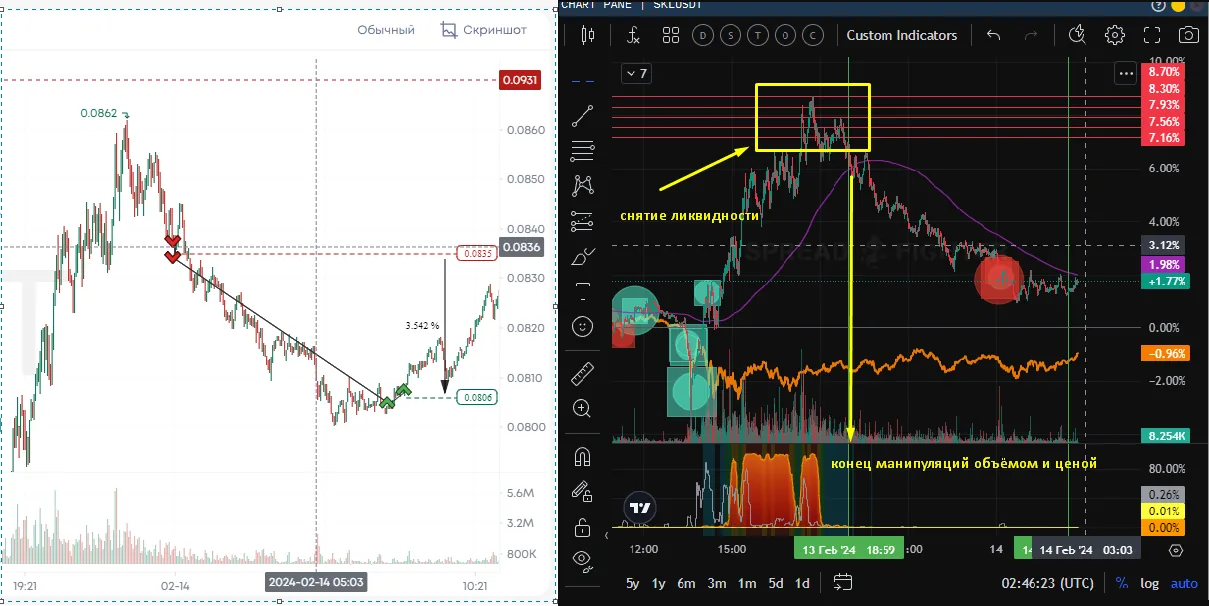
Captura de la operación desde la cuenta del bróker y la plataforma SpreadFighter
La situación de trading se puede implementar con el plan basic. El plan trader, gracias al modelo Manipulation monitor, permite controlar los riesgos con más precisión.
BLZ Perpetual longsqueeze
Con la herramienta Predict Liquidations el usuario encuentra activos en los que se concentra una gran cantidad de órdenes pendientes. La liquidez encontrada actúa después como “combustible” para el salto de volatilidad y el movimiento del precio.
Del 17/12/2023 al 22/01/2024 en el activo BLZ se formó un nivel protegido por una acumulación de grandes órdenes limitadas, tras el cual se acumuló una gran cantidad de liquidaciones de posiciones largas.
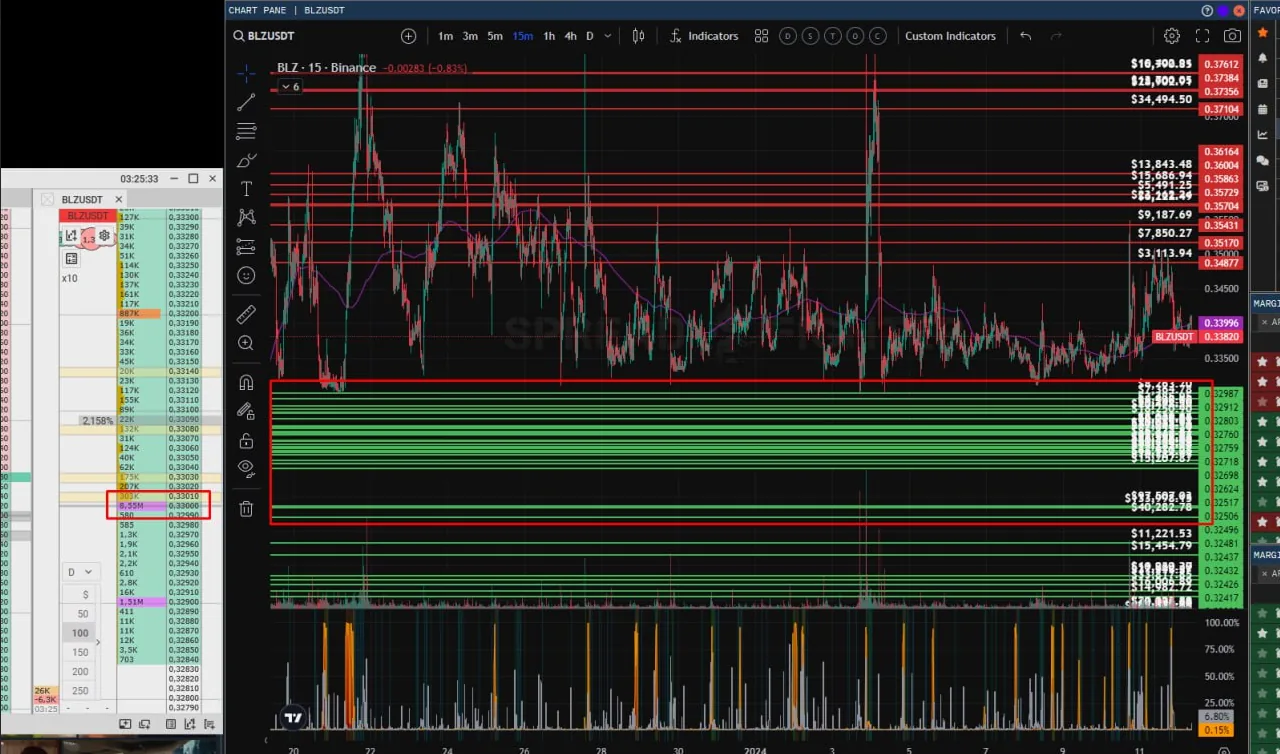
Captura del libro de órdenes
Tras consumirse la orden limitada se produjo un longsqueeze, cuyo “combustible” fueron las liquidaciones.
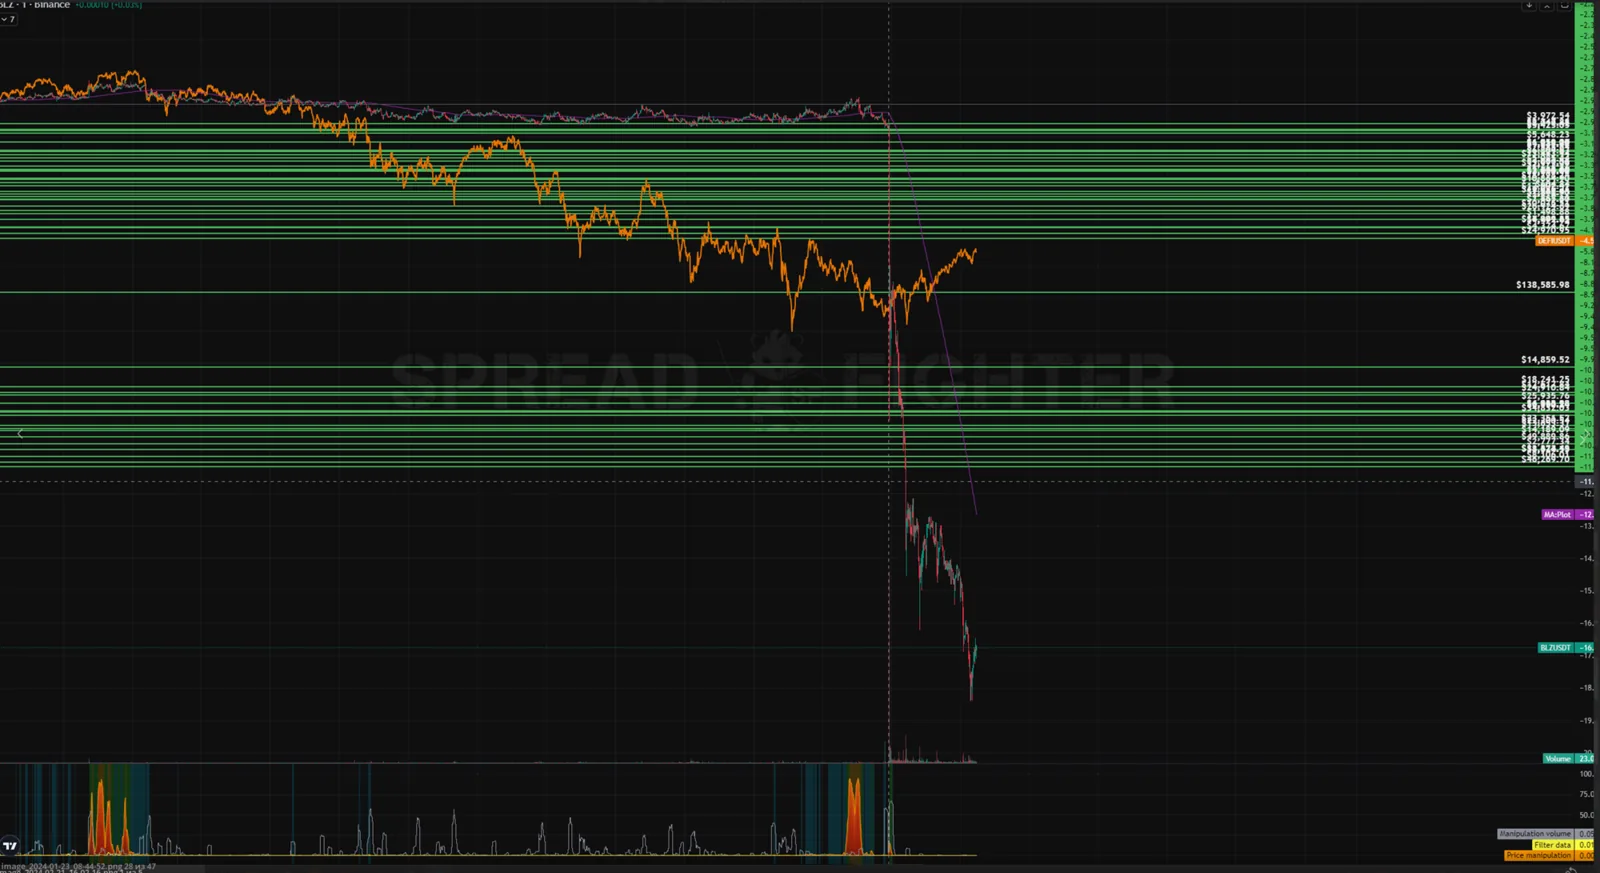
Desarrollo de la situación
La estrategia se puede implementar con el plan basic