Augmented Dickey–Fuller test (ADF & ADF TD)
Indicador para determinar la estacionariedad de una serie de precios.
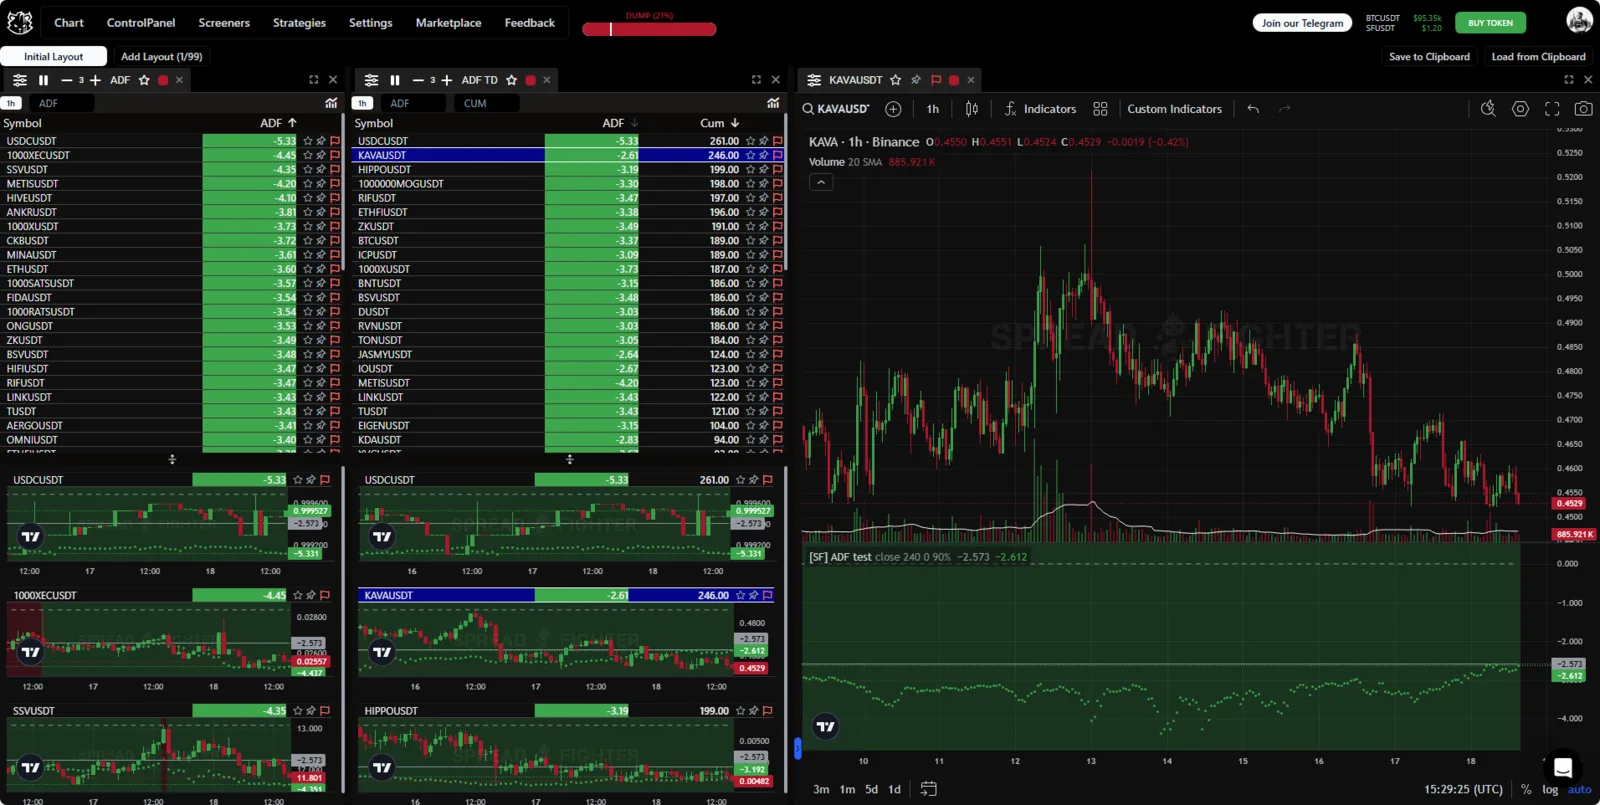
Aspecto del indicador.
Descripción
Historia del modelo
El test de Dickey-Fuller aumentado (test ADF) es una prueba estadística que se usa para comprobar la presencia de una raíz unitaria en un modelo autorregresivo y, por tanto, para determinar la estacionariedad de una serie temporal. En los mercados financieros se utiliza ampliamente para analizar series temporales de precios de activos.
El test fue desarrollado y descrito por los estadísticos británicos David Dickey y Wayne Fuller en 1979. La versión aumentada (ADF) se propuso para mejorar la precisión y la fiabilidad respecto al test original de Dickey-Fuller.
Para qué se usa el modelo en los mercados financieros
- Comprobación de la estacionariedad: el test ADF se aplica para determinar si una serie temporal es estacionaria o presenta tendencia (es decir, contiene una raíz unitaria). La estacionariedad es importante en el modelado de series temporales y en el análisis econométrico, ya que muchos métodos exigen datos estacionarios.
- Análisis de integración: se utiliza sobre todo en el análisis de cointegración, donde se estudian series temporales multivariantes en busca de relaciones a largo plazo.
- Decisiones de trading algorítmico: la comprobación de la estacionariedad ayuda a desarrollar estrategias basadas en series temporales, incluidos el pairs trading y la predicción de series temporales.
En qué es mejor la versión aumentada que la ordinaria
- Tratamiento de la autocorrelación: el test ADF incluye en el modelo rezagos adicionales de las diferencias de la variable dependiente para tener en cuenta la alta autocorrelación de las series temporales, lo que hace el test más fiable y preciso.
- Flexibilidad: la versión aumentada permite considerar en la estimación del modelo tanto paseos aleatorios como tendencias deterministas, incluida la tendencia lineal.
- Reducción de residuos autocorrelacionados: el test ADF corrige el problema de la autocorrelación de los residuos, que puede distorsionar los resultados de la versión original del test de Dickey-Fuller.
https://en.wikipedia.org/wiki/Dickey%E2%80%93Fuller_test
Funcionalidad
Widgets
El modelo ADF tiene 2 variantes de widgets: ADF y ADF Time Dominance.
- ADF calcula el valor del test de Dickey-Fuller y clasifica los activos con el valor ADF mínimo/máximo.
- ADF TD calcula el tiempo en minutos durante el cual el activo se mantuvo estacionario y clasifica los activos con el período de estacionariedad más prolongado.
Los datos llegan a una tabla con las siguientes columnas:
- ADF - valor del test de Dickey-Fuller.
- Cum - número de minutos durante los cuales el activo fue estacionario.
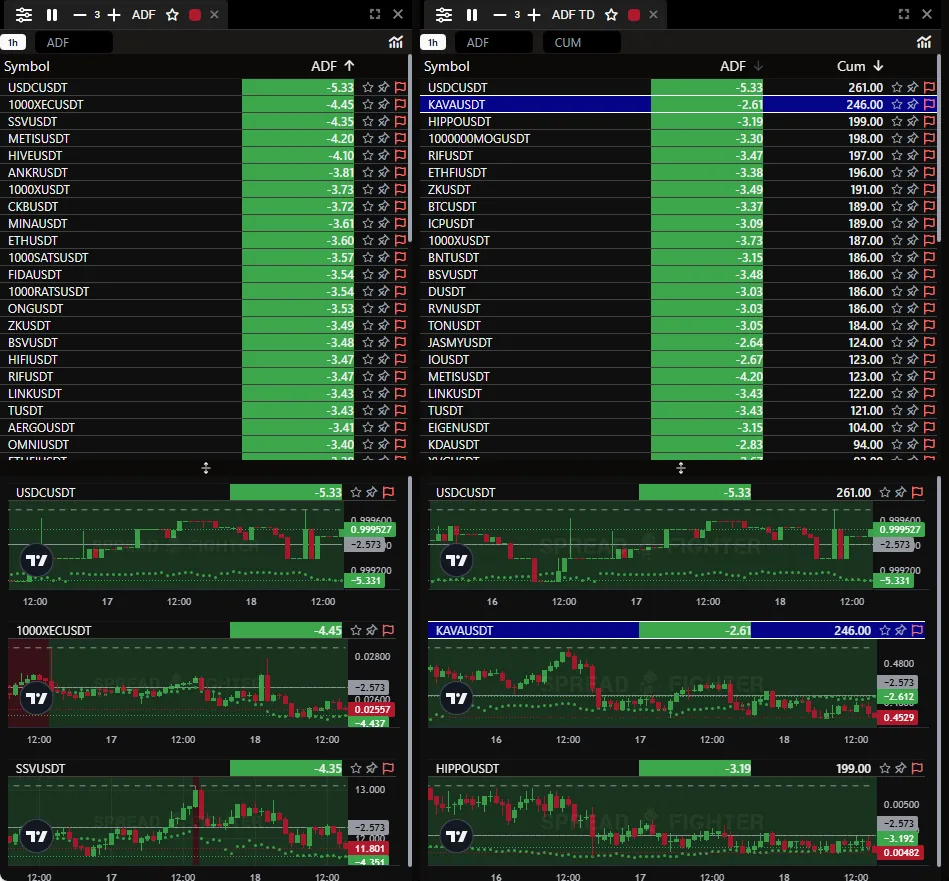
Widgets ADF.
Indicador
El indicador realiza el test de Dickey-Fuller sobre la serie de precios del activo abierto en el gráfico. El color verde del indicador significa que el activo es estacionario.
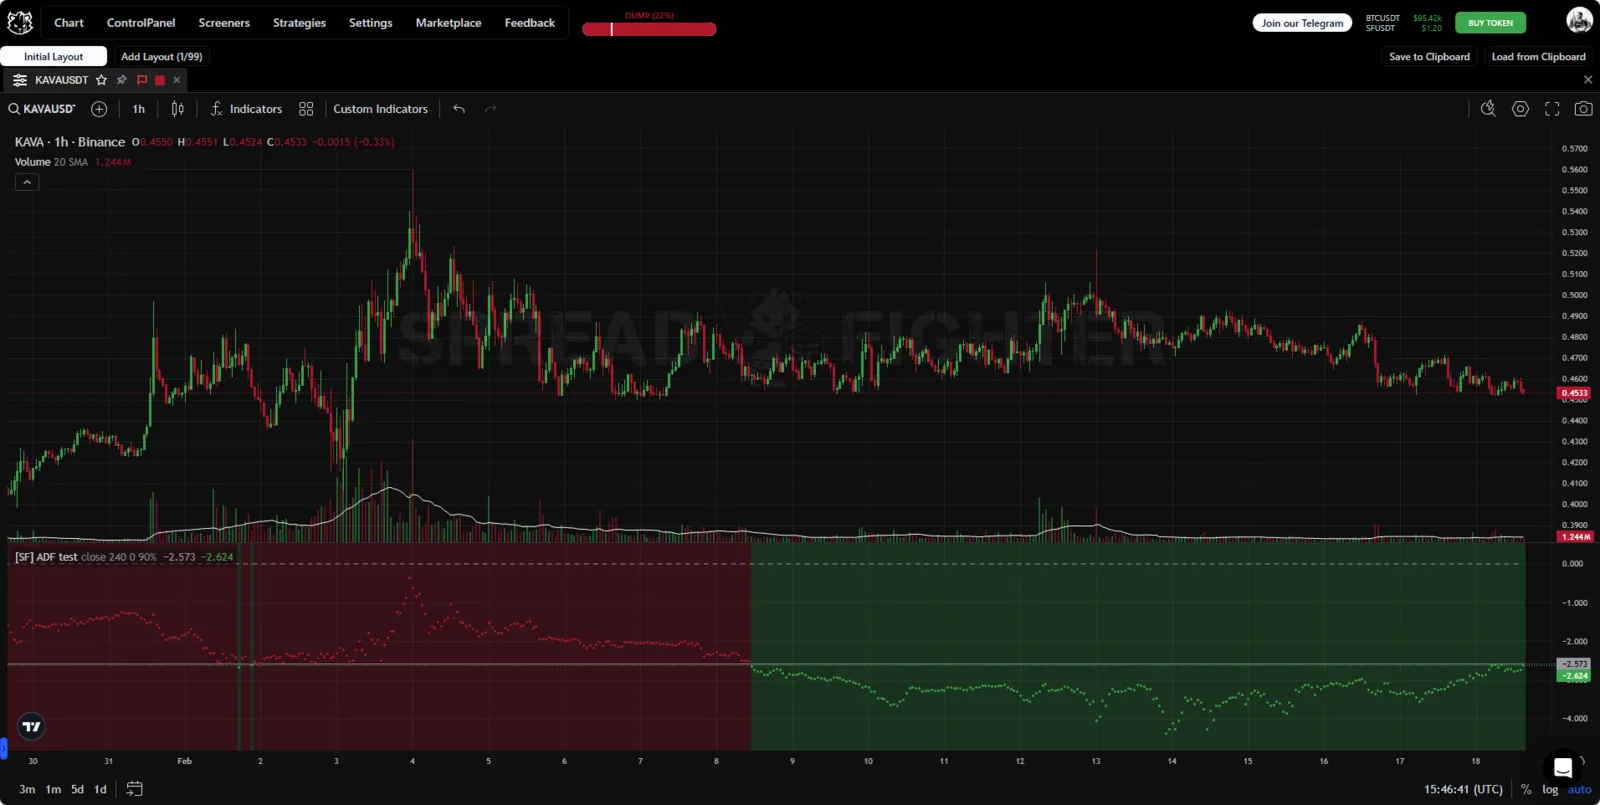
Indicador ADF.
Casos de uso
El test de Dickey-Fuller aumentado se ha extendido ampliamente en el cuasi-arbitraje, el pairs trading y el basket trading para encontrar pares cointegrados.
La cointegración es la propiedad por la cual una serie de precios compuesta por varias series no estacionarias, tomadas en una proporción determinada, empieza a adquirir la propiedad de estacionariedad.
Veamos la propiedad de cointegración con un ejemplo práctico.
BAT es un token de Ethereum que respalda la plataforma de publicidad digital de Brave Software basada en blockchain. Los usuarios de Internet que navegan con el navegador web gratuito Brave (disponible en Brave.com) pueden sustituir los anuncios que ven por anuncios de la red publicitaria de Brave. Después, los usuarios reciben BAT de los anunciantes como compensación por su atención.
Fuente: Coinbase
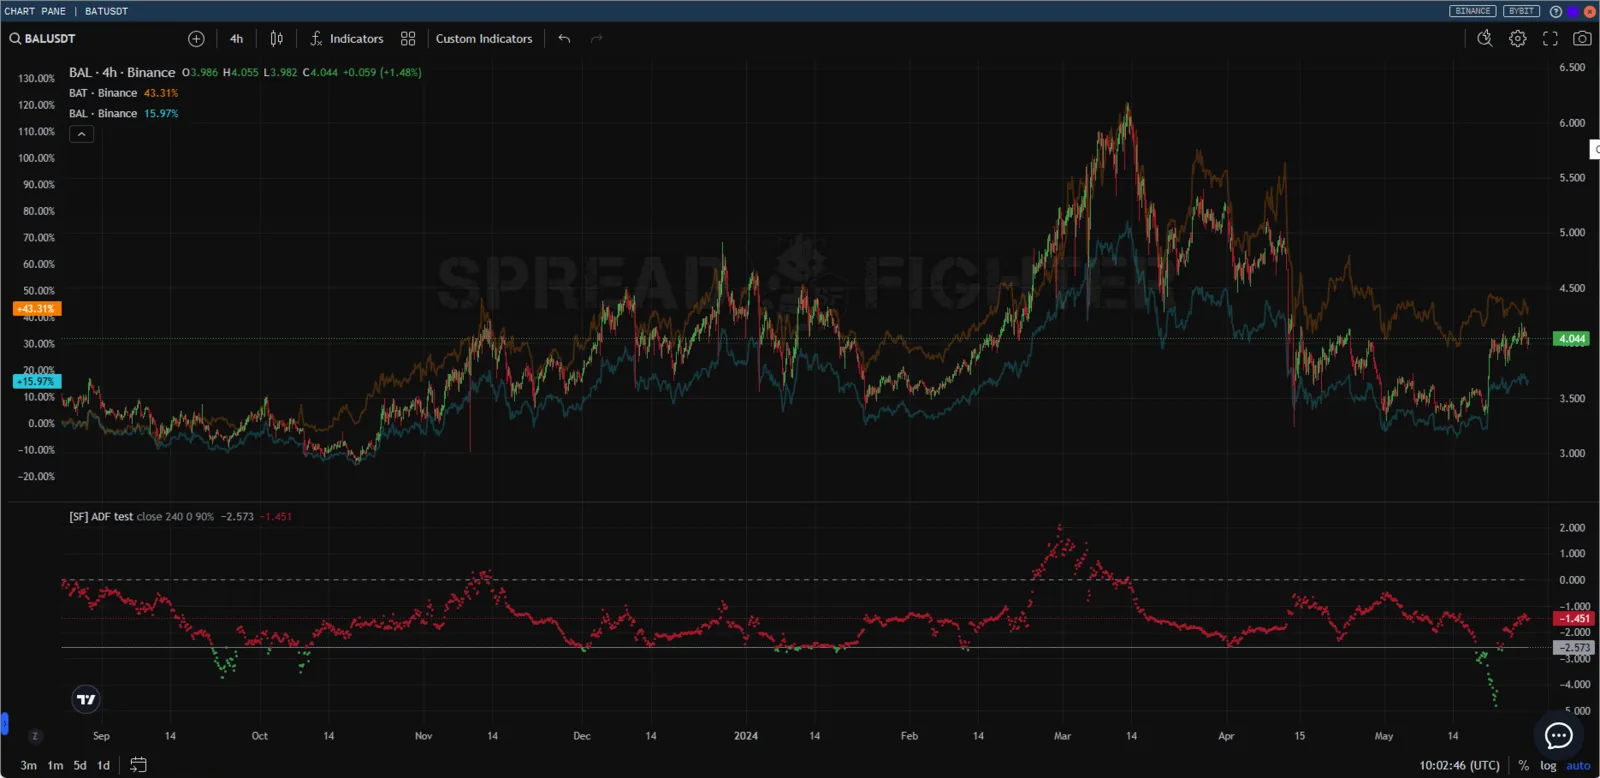
La serie de precios de BAT no es estacionaria.
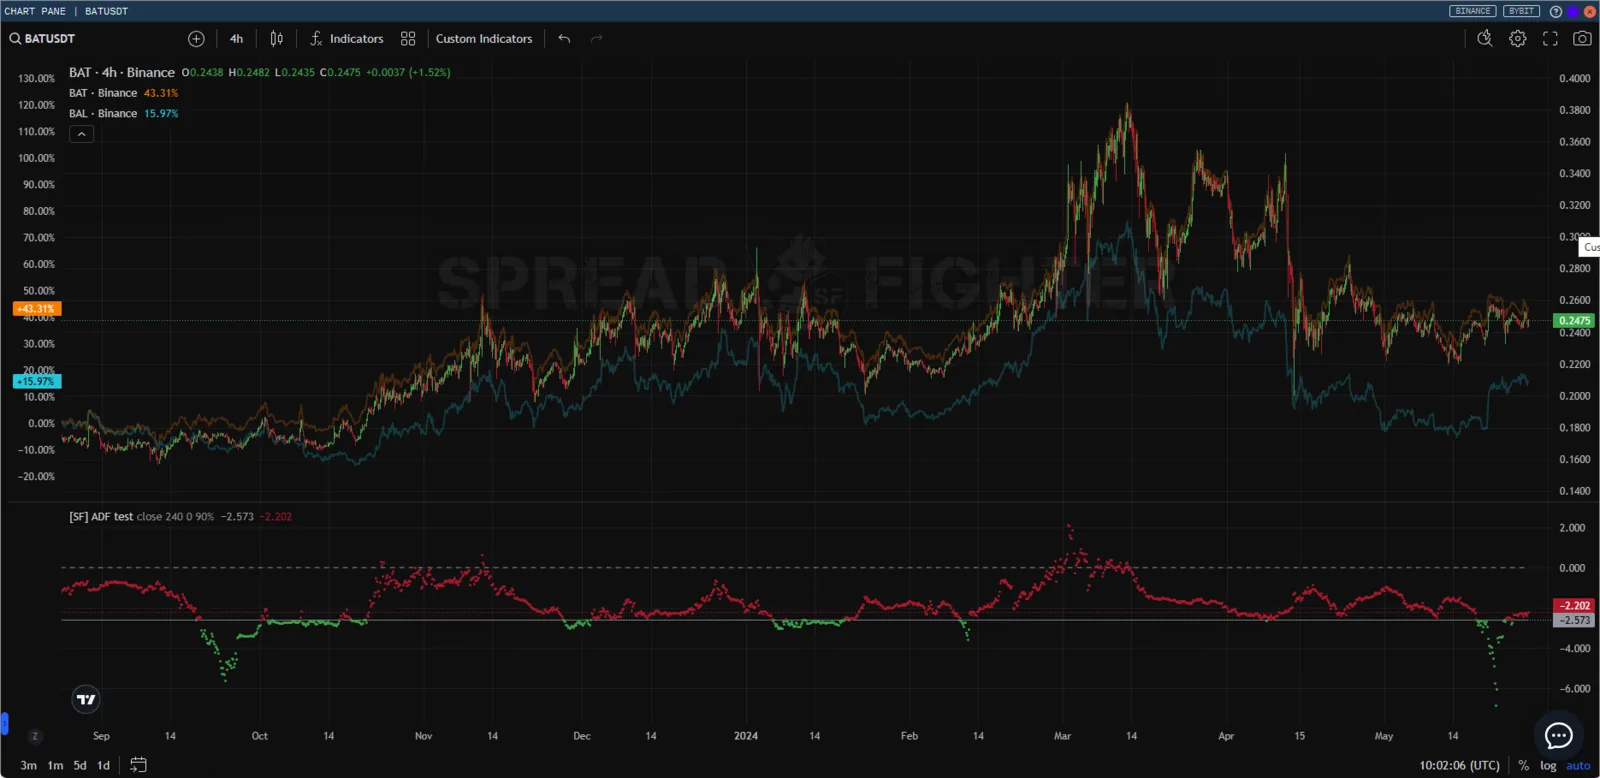
BAT
Balancer (BAL) es un token de Ethereum que sustenta el protocolo Balancer. Este protocolo funciona como un creador de mercado automático, gracias al cual cualquiera puede crear pools de trading y añadirles liquidez, recibiendo a cambio comisiones de trading configurables. En los pools de Balancer puede haber hasta 8 tokens. Para cada token se puede fijar un peso individual, que puede limitarse a solo un 2 % del total.
Fuente: Coinbase
La serie de precios de BAL, igual que la de BAT, no es estacionaria.
BAL
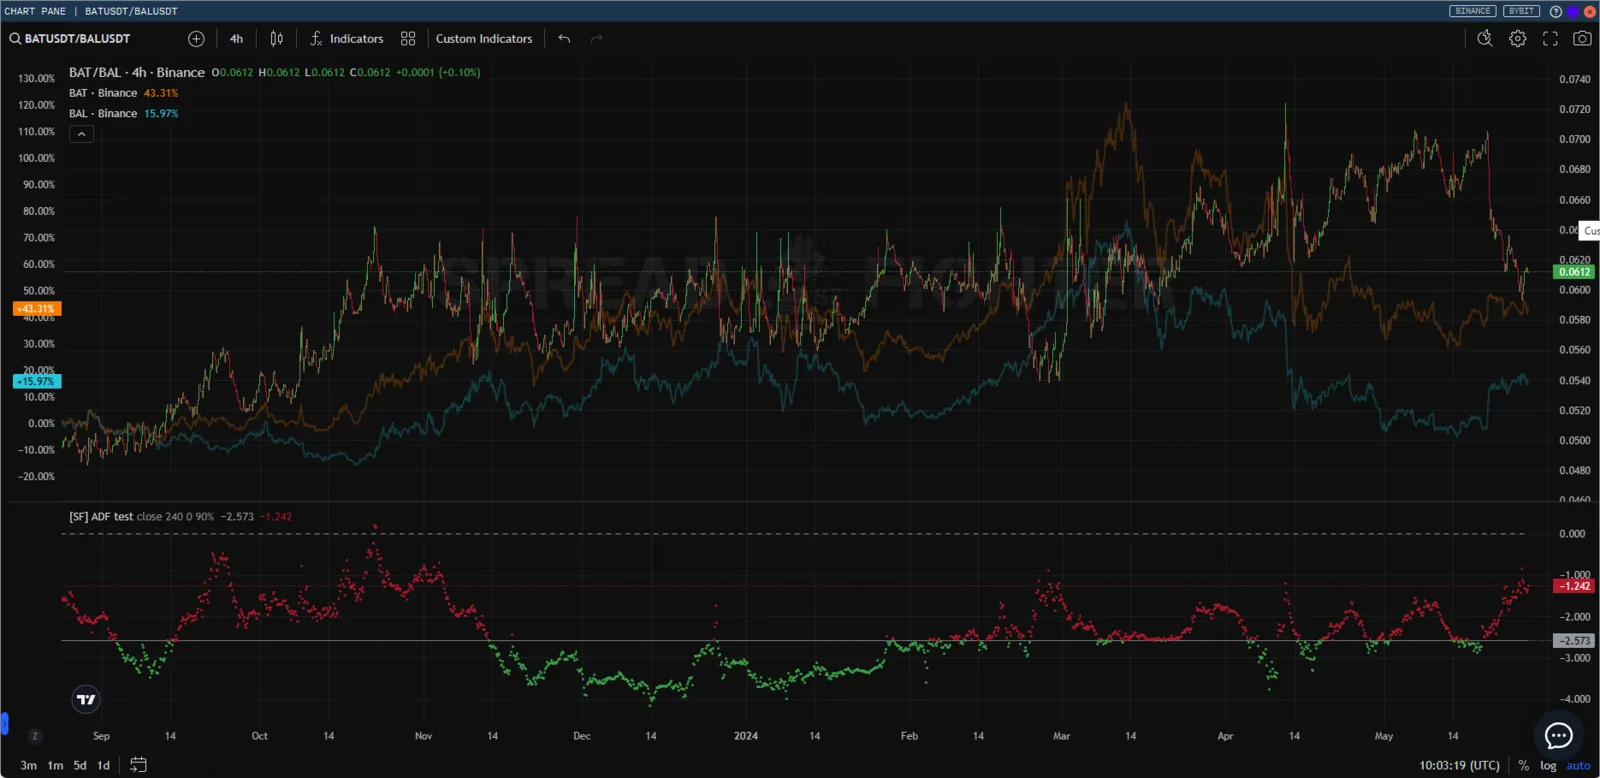
Sin embargo, si se toma la cesta BAT contra BAL (BINANCE:BATUSDT/BINANCE:BALUSDT), la serie sintética empieza a mostrar propiedades de estacionariedad en un cierto intervalo de tiempo.
BAT/BAL
Operar series estacionarias tiene varias ventajas:
- Previsibilidad:
- Menor probabilidad de cambios repentinos: los activos estacionarios tienen propiedades estadísticas estables (media, varianza) en el tiempo, lo que hace que sus valores futuros sean más predecibles.
- Los datos históricos importan: como los parámetros no cambian con el tiempo, los datos pasados pueden usarse para pronosticar precios futuros.
- Presencia de una estructura definida:
- Reversión a la media: los activos estacionarios tienden a volver a un valor medio de largo plazo, lo que permite a los traders usar estrategias basadas en este principio (por ejemplo, el pairs trading).
- Cierta autocorrelación: los activos estacionarios pueden mostrar patrones en los cambios de precio, lo que permite construir modelos de pronóstico más precisos.
- Sencillez de modelado y análisis:
- Menos complejidad en la estimación de modelos: para los activos estacionarios pueden aplicarse modelos simples de series temporales, como ARIMA (media móvil integrada autorregresiva), para el análisis y la predicción.
- Estabilidad de los parámetros: los parámetros de los modelos construidos con datos estacionarios se mantienen estables en el tiempo, lo que aumenta la fiabilidad y la precisión de los pronósticos.
- Menor riesgo:
- Riesgos controlables: como los activos estacionarios están menos expuestos a oscilaciones extremas, los traders pueden evaluar y gestionar los riesgos con mayor precisión.
- Reducción de la volatilidad: la estabilidad de los indicadores de volatilidad hace que la operativa sea más predecible y menos estresante.
- Oportunidades para estrategias de arbitraje:
- Cointegración: si dos o más activos estacionarios están cointegrados, los traders pueden usar una estrategia de arbitraje para obtener beneficios de los desequilibrios de precios.
- Menor dependencia de las tendencias: los activos estacionarios ofrecen más oportunidades de operar reversiones que en mercados de tendencia, lo que diversifica las estrategias de trading.
- Detección de cambios estacionales y cíclicos:
- Detección de patrones: el uso de variables estacionarias ayuda a identificar regularidades, como cambios estacionales o cíclicos, lo que puede ser útil para desarrollar estrategias de trading.
- Gestión eficaz del capital:
- Mejores decisiones basadas en datos: gracias a la previsibilidad y la estabilidad de los activos estacionarios, los traders pueden tomar decisiones mejor fundamentadas sobre la gestión del capital y el ajuste de la posición.
En definitiva, operar activos estacionarios permite a los traders aprovechar las propiedades estadísticas de las series temporales para formar estrategias de trading previsibles, controlables y menos arriesgadas.
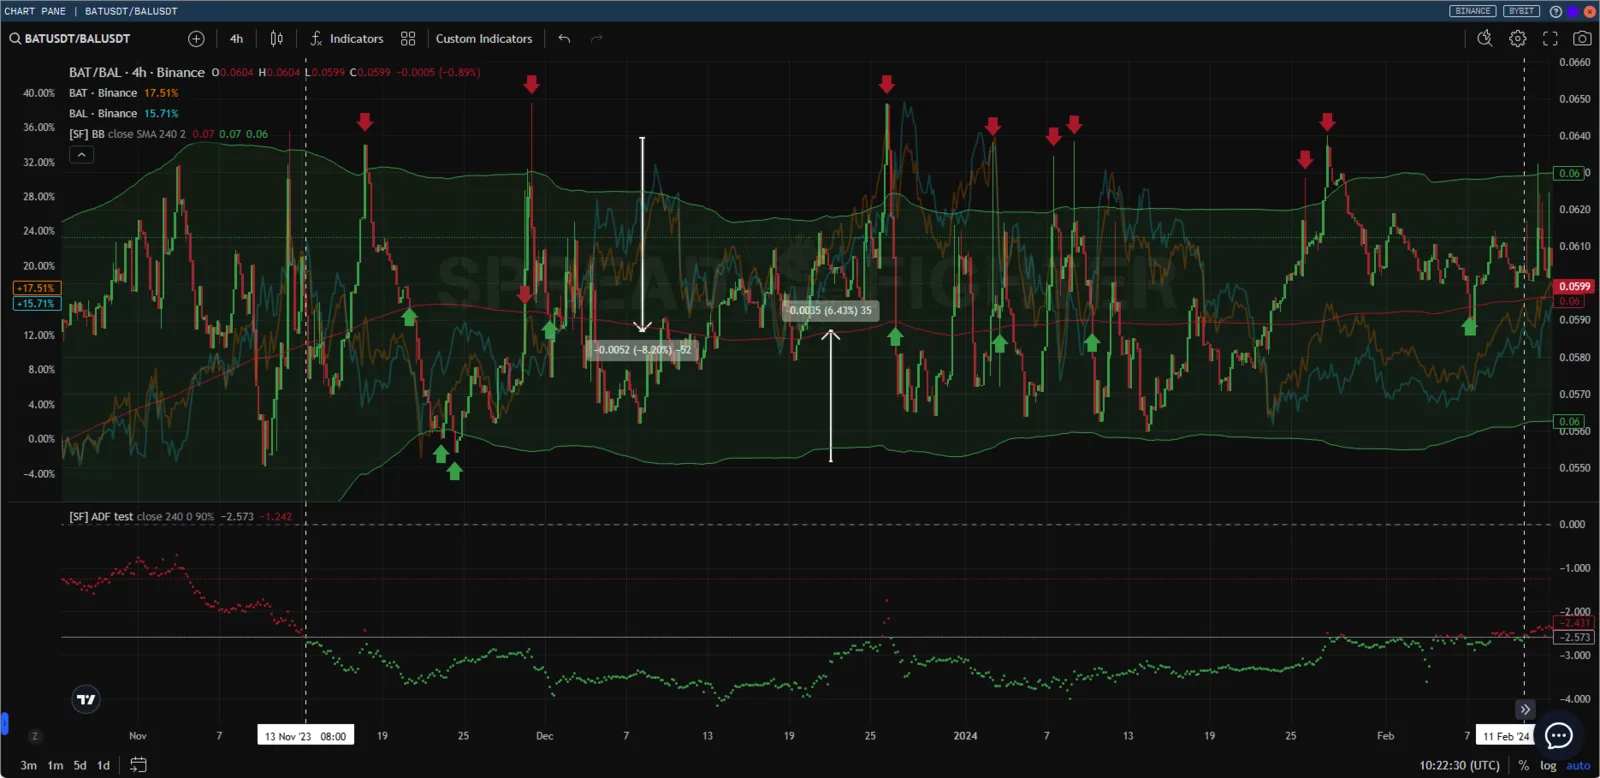
Ejemplo de la lógica de trading más simple de una serie estacionaria sintética.
Pero no hay que tomar el cuasi-arbitraje de series estacionarias como el Santo Grial. Como cualquier actividad especulativa, el arbitraje estadístico conlleva una serie de riesgos y tareas que el trader debe resolver.
- El primer problema consiste en encontrar activos relacionados. Por ejemplo, si el mercado de criptomonedas está en rango lateral, con los tests clásicos de cointegración se puede encontrar un número bastante grande de activos relacionados. Pero si Bitcoin inicia un movimiento de tendencia al alza o a la baja, muy pronto resultará que la relación no es tan buena, y la palabra hedge empezará a perder vigencia junto con el saldo del depósito del trader.
- De aquí, y no solo de aquí, se desprende el segundo problema: detectar a tiempo la ruptura de la cointegración, es decir, la pérdida de la relación entre los activos.
- El tercer problema es encontrar el precio medio, ya que existen muchos métodos para determinarlo. Todos dan resultados diferentes.
- El cuarto problema es encontrar el punto de entrada. Por lo general se utilizan desviaciones estándar respecto al precio justo medio ponderado. Sin embargo, las desviaciones pueden calcularse de distintas maneras.
- El quinto problema es la falta de infraestructura y de software que permita fijar límites de riesgo o de beneficio. Y, en general, que haga cómodo operar y seleccionar activos. Sin embargo, a pesar de estos problemas, incluso las interfaces más sencillas y operar en esta dirección darán una ventaja indiscutible sobre la mayoría de los traders con un enfoque clásico.