Liquidation Spike
El screener muestra qué instrumentos tienen ahora mismo un flujo de liquidaciones claramente superior a su propia norma. Responde al «dónde» y al «cuándo», pero no al «hacia dónde irá el precio».
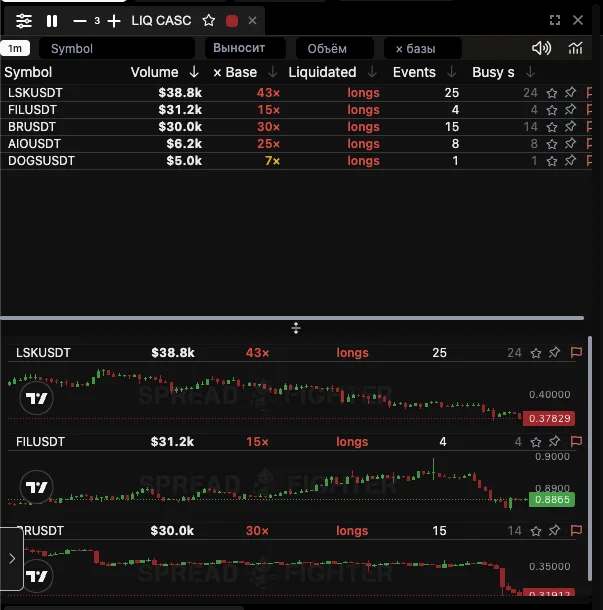
Cinco instrumentos en el momento de un barrido de mercado de posiciones largas. Ordenado por volumen; la columna × Base muestra cuánto es eso para cada uno de ellos.
En la captura se ven de inmediato tres cosas, que son la razón de ser del screener.
Primera: las cinco filas son longs. Cuando toda la lista es unilateral, no son cinco historias distintas, sino un único barrido del mercado.
Segunda: DOGSUSDT, con un volumen de $5,0k, está en la misma lista que LSKUSDT con $38,8k, y es lo correcto. Compararlos en dólares no tiene sentido; hay que compararlos en la columna × Base.
Tercera: LSKUSDT tiene 25 eventos y 24 segundos ocupados: los eventos no se pegan en un solo instante, sino que están repartidos en el tiempo. FILUSDT, en cambio, tiene solo 4 eventos por $31,2k: son varias posiciones grandes, no una cadena.
Qué es
Liquidation Spike es un screener de la sección Microstructure. Cada fila es un instrumento que en los últimos cinco minutos ha tenido un número inusualmente alto de liquidaciones forzadas. Un clic en la fila cambia el gráfico vinculado por color, donde ya se puede mirar Liquidation Map y elegir la distancia del stop.
Una lista vacía es el estado normal, no una avería. En aproximadamente el 7 % de las ventanas de cinco minutos de todo el mercado no ocurre nada que merezca mostrarse.
Por qué «× Base» y no el volumen en dólares
Es lo principal que hay que entender de este screener; si no, es fácil leerlo mal.
El flujo de liquidaciones es disperso y está repartido de forma extremadamente desigual. El instrumento mediano ve una liquidación cada 85 minutos, el de arriba, dos por minuto. De 151.106 minutos no vacíos en una semana, en 100.392 hubo exactamente un evento.
Por eso cualquier umbral único en cifras absolutas es en realidad un ranking de liquidez, no de eventos. Lo medimos en una semana de flujo, tomando el umbral clásico de «diez liquidaciones por minuto»:
| Flujo en la semana | Instrumentos | Activaciones por instrumento | No se activó ninguna vez |
|---|---|---|---|
| menos de 100 | 347 | 0,3 | 249 |
| 100 – 499 | 323 | 1,6 | 46 |
| 500 – 1.999 | 102 | 6,6 | 2 |
| 2.000 o más | 24 | 83,2 | 0 |
La brecha es de 277 veces. Una lista con umbral absoluto sería una enumeración eterna de BTC, ETH y SOL, y en 249 instrumentos de 435 no se activaría nunca, aunque es precisamente en los instrumentos finos donde mejor funciona el mapa.
Por eso la columna × Base indica cuántas veces el flujo supera lo que es habitual para ese instrumento a esa hora del día. Es la única magnitud con la que los instrumentos son comparables entre sí.
Qué es la base
La base estacional es el número esperado de liquidaciones por minuto de un instrumento concreto en una hora concreta. Se ajusta con nueve meses y medio de flujo y se actualiza con una recarga.
Las liquidaciones tienen un ciclo diario nítido, y es casi igual en todos los instrumentos: el pico cae entre las 13:00 y las 16:00 UTC (apertura de la sesión estadounidense) y el valle a las 23:00. La amplitud es casi de cuatro veces.
| Hora | Multiplicador sobre la media |
|---|---|
| Días laborables, 13:00 UTC | 1,95 |
| Días laborables, 23:00 UTC | 0,55 |
| Fin de semana, cualquier hora | 0,89 |
En fin de semana no hay ciclo diario en absoluto: solo un nivel general aproximadamente un 15 % inferior al de los días laborables. Lo comprobamos por separado: la forma horaria del fin de semana no se reproduce entre trimestres (la misma hora dio 0,65, luego 0,99 y luego 2,14); es decir, son cascadas aisladas, no la hora del día.
La forma del ciclo es común a todos; lo propio de cada instrumento es solo el nivel. Esto también está medido, no elegido: en los meses reservados, la forma propia del instrumento resultó peor que la común en 0,45 nats por evento, y su mezcla prudente solo mejora en 0,021 como máximo.
Cómo leer las columnas
| Columna | Qué significa |
|---|---|
| Volume | Volumen de liquidaciones en la ventana, en dólares. La ordenación es por esta columna |
| × Base | Cuántas veces hay más eventos que la base estacional del instrumento |
| Liquidated | Cuyas posiciones se barren: longs, ventas forzadas; shorts, compras. Es el lado del flujo, no la dirección del precio |
| Events | Número de liquidaciones visibles en la ventana |
| Busy s | Cuántos segundos de la ventana trajeron al menos un evento |
Conviene mirar Busy s en una tormenta. El exchange no entrega más de un evento por segundo por instrumento, así que cuando hay muchos segundos ocupados, el volumen mostrado es un límite inferior y el flujo real es mayor. La columna se resalta en naranja cuando la mitad de la ventana o más está ocupada.
Por qué Spike y no Cascades
Una cascada, en el estudio, es algo con una definición exacta: un minuto con diez o más liquidaciones visibles. El screener no muestra eso, sino un flujo por encima de la norma propia del instrumento, y los picos más fuertes precisamente los descarta; por qué, justo abajo.
Por qué en la lista no están los picos más extremos
La solución obvia es ordenar por × Base, de arriba abajo. Resultó errónea: la relación es jorobada, no monótona.
Tomamos trece días de septiembre de 2026, dividimos todo en ventanas de cinco minutos y miramos qué ocurría después:
| Exceso sobre la base | Casos | Siguientes 15 min, × base | Siguientes 15 min, $ |
|---|---|---|---|
| 5 – 15 | 8.591 | 0,9 | 4.472 |
| 15 – 50 | 8.041 | 3,6 | 5.324 |
| 50 o más | 4.530 | 1,4 | 484 |
En la cesta «50 o más» después no ocurre prácticamente nada: 484 dólares frente a 5.324 en la cesta inferior. No son cascadas, sino liquidaciones grandes aisladas en monedas finas, tras las cuales llega la calma.
Por eso el screener selecciona la banda de exceso de 5 a 50 y un umbral de volumen de 5.000 dólares, y dentro de la banda ordena por dinero. Comparación de reglas en los mismos trece días:
| Regla | Siguientes 15 min, × base | Siguientes 15 min, $ |
|---|---|---|
| Banda de exceso, dentro por dinero | 2,1 | 6.444 |
| Por volumen absoluto | 0,6 | 2.575 |
| Por exceso sin umbral de volumen | 0,5 | 334 |
La regla elegida es mejor en ambos ejes a la vez: el movimiento posterior es más fuerte respecto a la norma del instrumento y hay más dinero en términos absolutos.
Qué predice realmente una cascada
volumen de los 5 minutos siguientes 9,7 veces superior a la base · 7 folds de 7
Está medido en los mismos 9,5 meses que el mapa. Un minuto con diez o más liquidaciones visibles da:
- un volumen en los 5 minutos siguientes 9,7 veces superior a la base estacional;
- en los 15 minutos siguientes, 6,1 veces;
- en la hora siguiente, 3,6 veces;
- una probabilidad de al menos un evento en los próximos 5 minutos del 86 %;
- el 92 % del volumen de los quince minutos siguientes caerá en el mismo lado que el pico: unánime, 7 folds de 7 y 20 instrumentos de 20.
Es decir, el screener dice con fiabilidad: aquí va a haber movimiento ahora, y se seguirá barriendo el mismo lado.
Lo que una cascada no predice: la dirección del precio
continúa el movimiento en el 44 % de los casos · con 30+ liquidaciones por minuto, el 17 %
Entrar «por el lado de la cascada» pierde frente a lanzar una moneda. Está medido, no supuesto.
Tras un pico, el precio retrocede más a menudo de lo que continúa. Y cuanto más fuerte es el pico, más a menudo: con treinta o más liquidaciones por minuto, la continuación ocurre solo en el 17 % de los casos.
La lógica es simple: una cascada es el cierre forzado de posiciones, no la llegada de dinero nuevo. Cuando ya no queda a quién barrer, la presión desaparece con ello.
Por eso la columna se llama Liquidated, y no Side: dice cuyas posiciones se barren, y no hay que confundirlo con la dirección del precio.
Cómo usarlo
- El screener responde a «dónde conviene mirar ahora» y nada más. Ahorra tiempo, no da señal.
- Un clic en la fila cambia el gráfico vinculado a ese instrumento.
- Después trabaja el mapa. Su principal resultado confirmado es la distancia del stop: un stop dentro de la zona de color se barre bastante más a menudo que a la misma distancia más allá de su borde (+0,128, unánime, 121 celdas de 121). Colóquelo detrás del borde exterior de la zona caliente.
- Busque la dirección con otra cosa. Ni el screener ni el mapa la dan.
- La zona brillante del mapa es combustible. Si el precio llega allí, el movimiento más probablemente se acelerará que se apagará. Sirve como lugar para tomar beneficios parciales.
La cascada da el timing y el lado del flujo. El mapa da la distancia del stop y el lugar donde se acumula el volumen. La dirección no la da nada de esto.
Limitaciones
La ventana son los últimos cinco minutos cerrados. El instrumento desaparece de la lista cuando el flujo vuelve a la norma, no cuando termina el movimiento.
Tras una actualización del servicio, la lista es más pobre durante un tiempo. El estado del flujo vive en memoria y se reconstruye en unos veinte minutos. Las filas cuya ventana no se ha escuchado entera no entran en la lista en absoluto: es mejor mostrar menos que hacer pasar lo no medido por calma.
El screener solo ve las liquidaciones visibles. El exchange no entrega más de un evento por segundo por instrumento, así que en una tormenta todos los volúmenes están subestimados. Mire Busy s.
El umbral de 5.000 dólares es fijo y descarta las monedas finas con liquidaciones aisladas. Es intencionado: sin umbral, el volumen de los quince minutos siguientes cae quince veces.
La intensidad se calcula una vez por minuto sobre el flujo de liquidaciones forzadas de Binance USDT-M. La base estacional se ajusta con nueve meses y medio de historial y se actualiza con una recarga. La regla de selección se midió en trece días de septiembre de 2026, 29.882 observaciones.