Net open interest, Net open interest delta, Net open interest spike
El modelo descompone el open interest neto de los lados taker y maker.
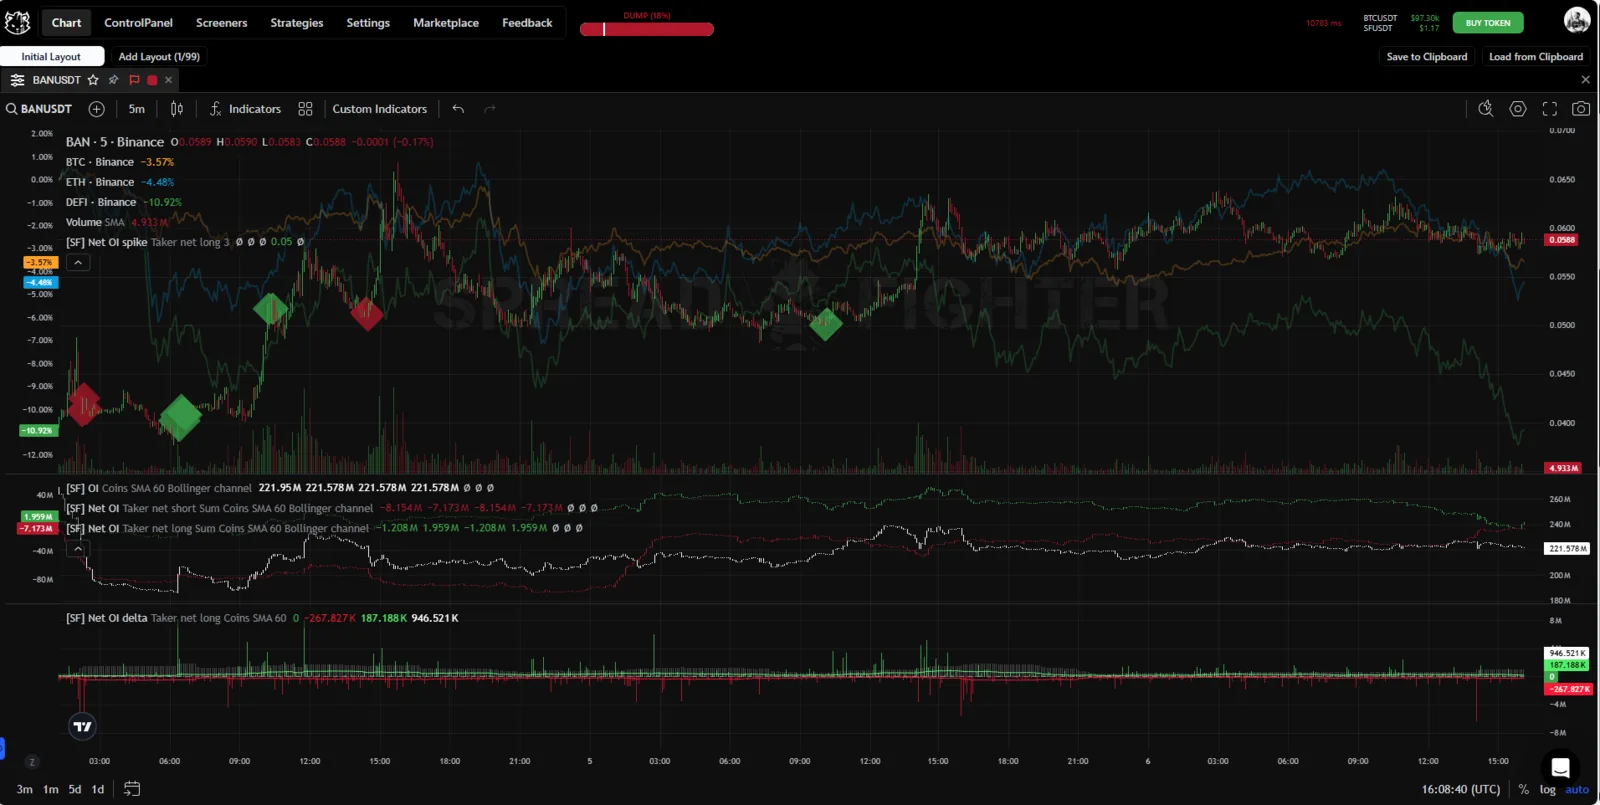
Aspecto del indicador.
Descripción
El indicador recibe como entrada 2 variables, Volume delta y Open interest delta, que luego se contrastan según la siguiente lógica:
| Open interest delta > 0 | Open interest delta < 0 | |
|---|---|---|
| Volume delta > 0 | Net taker long delta = Open interest delta Net taker short delta = 0 | Net taker long delta = 0 Net taker short delta = Open interest delta |
| Volume delta < 0 | Net taker long delta = 0 Net taker short delta = Open interest delta | Net taker long delta = Open interest delta Net taker short delta = 0 |
Como resultado, el indicador obtiene 2 nuevas variables:
- Net taker long delta - interés largo neto abierto con órdenes de mercado,
- Net taker short delta - interés corto neto abierto con órdenes de mercado.
A partir de las variables Net taker long/short delta obtenidas se calculan las variables:
- Net maker long delta - interés largo neto abierto con órdenes limitadas,
- Net maker short delta - interés corto neto abierto con órdenes limitadas.
Se cumple que:
- Net maker long delta = Net taker short delta;
- Net maker short delta = Net taker long delta.
Además:
Open interest = Net taker long delta + Net taker short delta = Net maker long delta + Net taker maker delta
Cada operación de compra/venta abierta con una orden de mercado/limitada tiene siempre una operación en la dirección opuesta con el tipo de orden opuesto.
¡Observación importante! Como el indicador se calcula a partir de datos agregados barra por barra, sus valores pueden diferir en distintos timeframes. Recomendación: utilizar el timeframe mínimo disponible. En el futuro trasladaremos el cálculo del modelo al backend, a nivel de tick.
El indicador Net open interest tiene una particularidad: a veces sus valores pueden ser negativos. Esto se debe a las características de su cálculo. El propio modelo matricial Net open interest delta se calcula en el lado del servidor (backend) de la plataforma. El gráfico de velas se calcula en el lado del cliente (frontend) integrando (o mediante la suma acumulada de) Net open interest delta en todo el intervalo histórico cargado por el usuario. Por ello, los valores absolutos del indicador pueden cambiar al cargar datos históricos adicionales. Además, los valores de Net open interest pueden pasar a la zona negativa si en Net open interest delta predominan los valores negativos. Sin embargo, los cambios relativos del modelo no varían.
El open interest neto tiene 3 formas de visualización: gráfico de velas, histograma y resaltado de picos (spikes).
Net open interest es un gráfico de velas en el que los valores de apertura, máximo, mínimo y cierre toman los valores correspondientes del open interest neto.
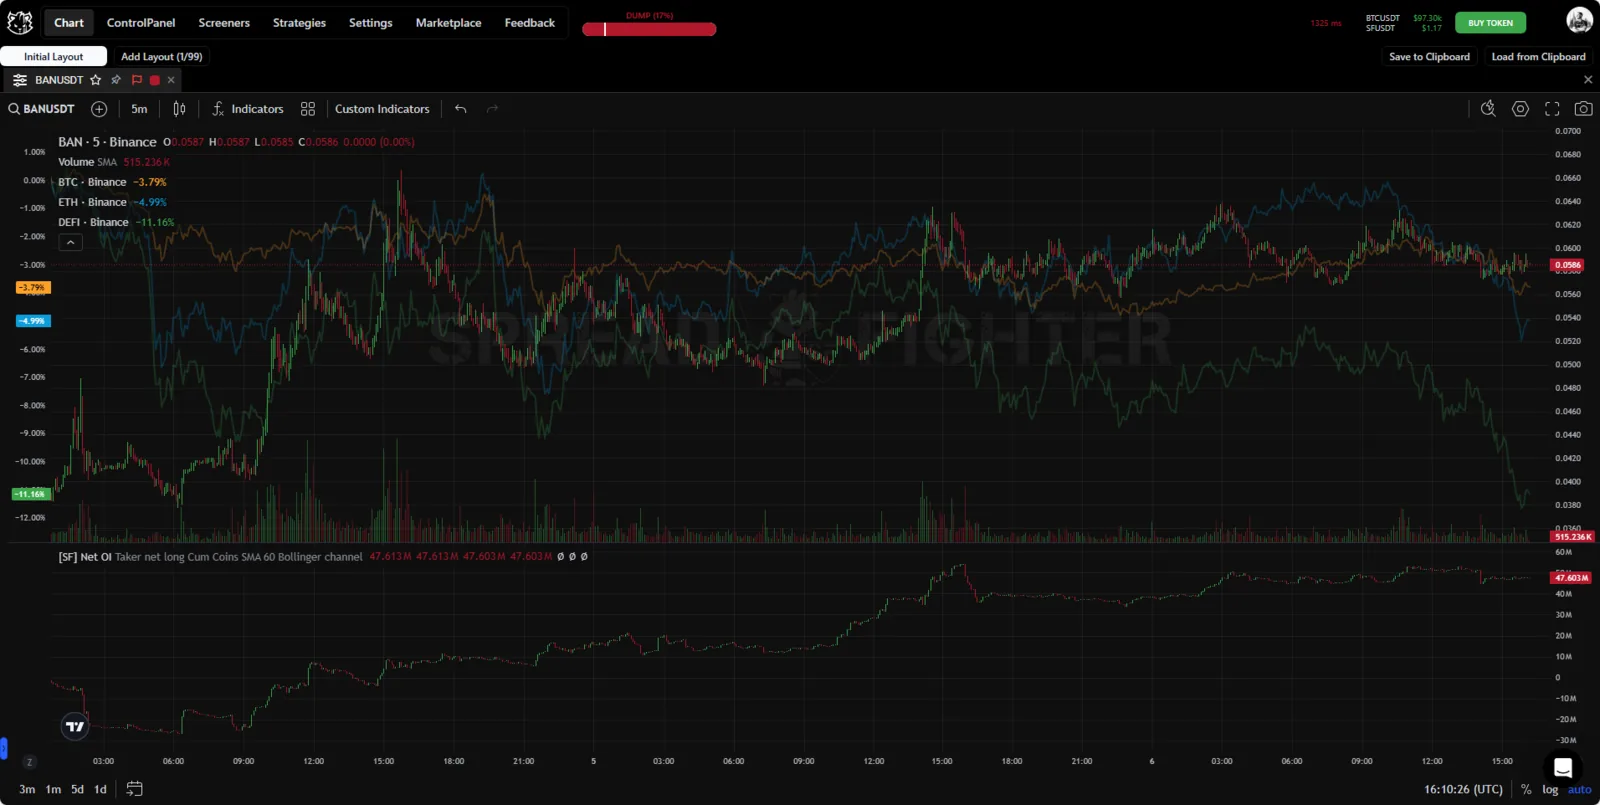
Gráfico de velas de Net open interest.
Net open interest delta es un histograma que toma los valores de la variación del open interest neto. Además del histograma, se calculan la desviación estándar y 2 tipos de medias móviles para las variaciones positivas y negativas, respectivamente.
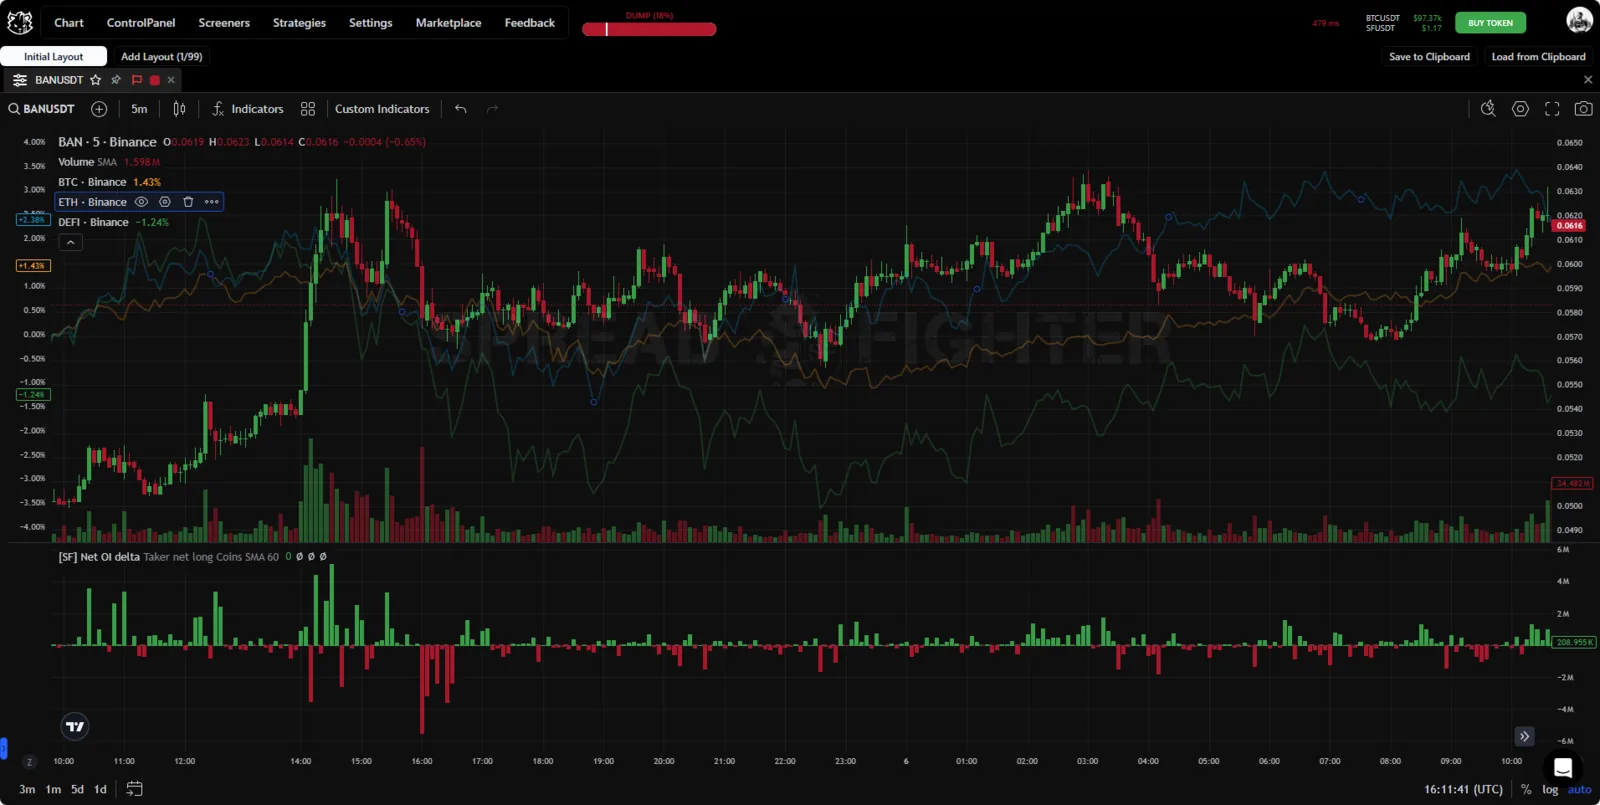
Histograma de Net open interest delta.
Net OI spike muestra en el gráfico los picos anómalos del open interest neto. En verde se resaltan los picos positivos ("entrada de dinero"), en rojo los negativos ("salida de dinero"). El indicador utiliza la puntuación Z-score, de modo que el modelo se adapta a la coyuntura cambiante del mercado, lo que le permite funcionar en cualquier condición de mercado.
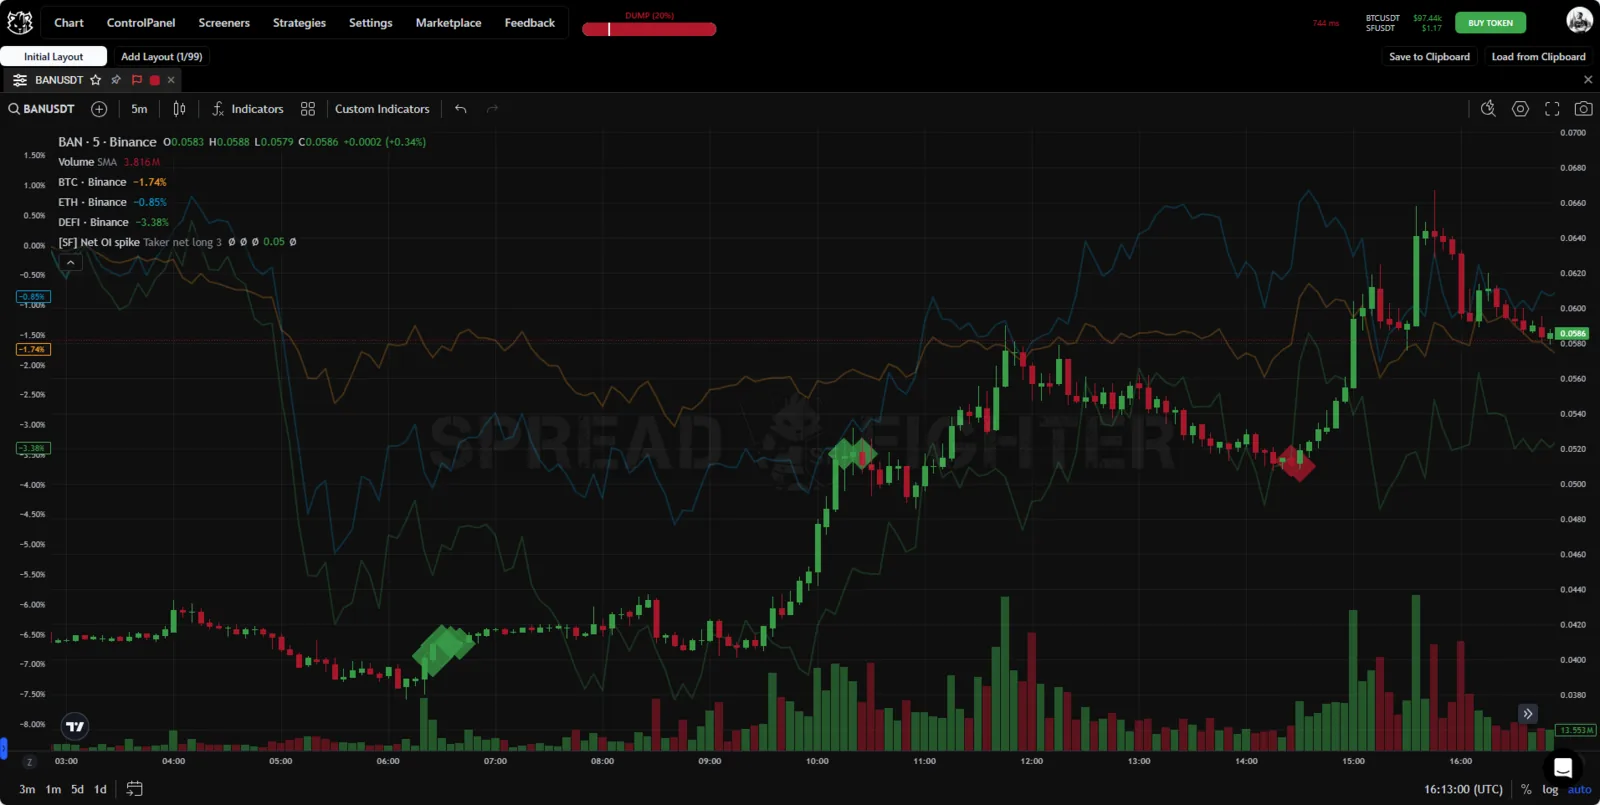
Picos de Net open interest spike.
Casos de uso
El modelo Net open interest, con una simplificación bastante significativa, permite aun así separar la dirección y los volúmenes de las operaciones de los grandes participantes y de los traders minoristas.
El modelo se muestra en toda su extensión junto con otras herramientas. A continuación veremos 4 casos: 2 acciones de pump&dump y 2 situaciones corrientes en las que Net open interest ayuda a evitar pérdidas desagradables.
LQDTY pump&dump
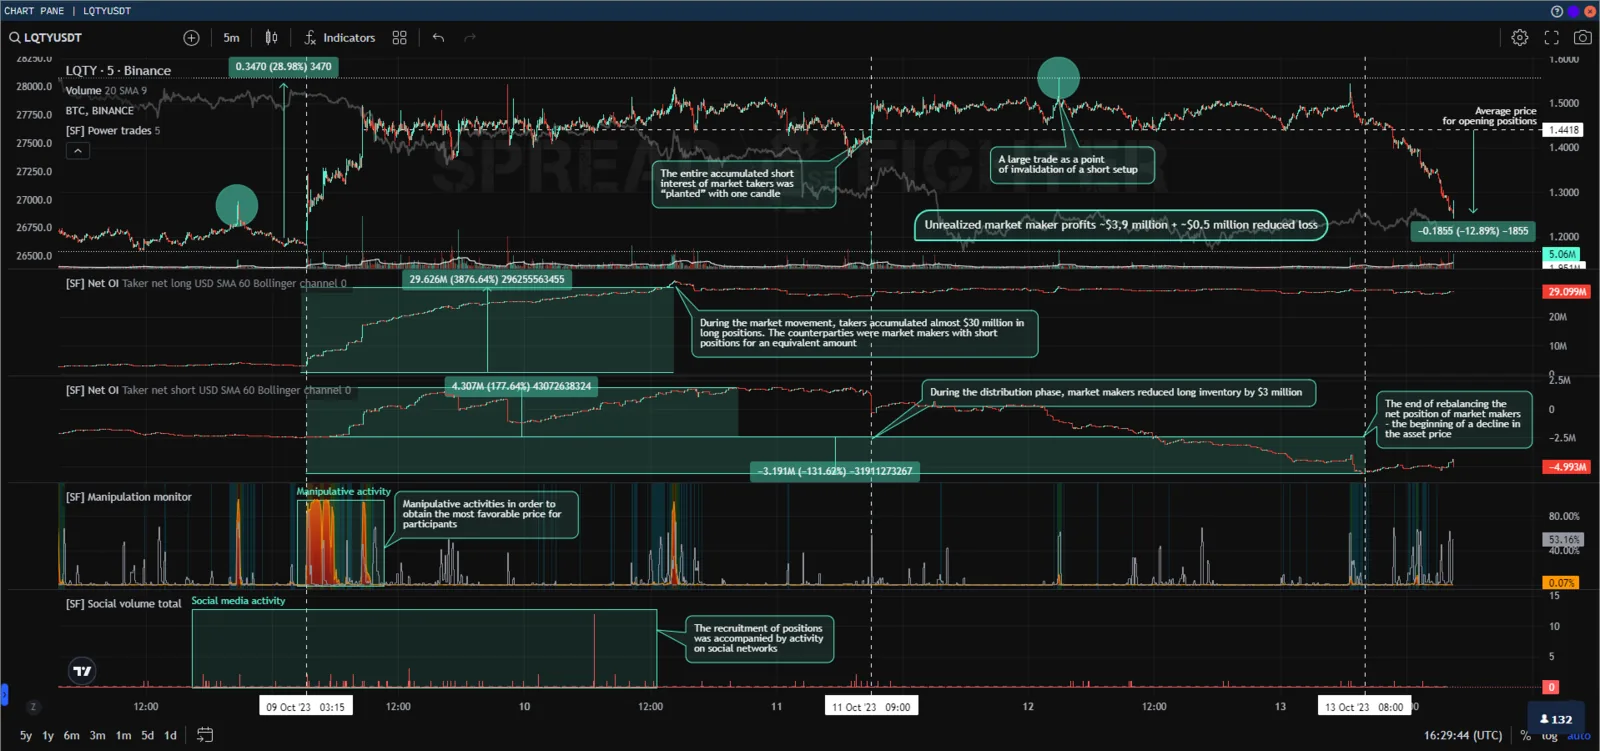
El 09/10/2023 a las 3:15:00 UTC la moneda LQDTY inicia una subida significativa de casi el 30 % en un contexto de mayor actividad en las redes sociales del proyecto. La subida va acompañada de actividad manipulativa, lo que se refleja en el indicador correspondiente.
Durante el día siguiente, hasta el 10/10/2023 a las 12:00:00 UTC, en el contrato de futuros perpetuo los participantes market taker abrieron posiciones largas (y, en consecuencia, los participantes market maker abrieron la misma cantidad de posiciones cortas) por unos ~$30 M y posiciones cortas por $ 4,3 M. El precio medio de apertura de las posiciones fue de $ 1,4418.
Entre el 10/10/2023 a las 12:00:00 UTC y el 13/10/2023 a las 8:00:00 UTC el activo estuvo en fase de distribución, durante la cual los participantes market maker redujeron la exposición larga en ~$ 3,2 M desde el inicio de la acción, o en $ 7,5 M en total. Inmediatamente después de terminar la distribución y el reequilibrio de sus posiciones por los market makers, el activo inició un movimiento sostenido. A las 16:40:00 UTC del 13/10/2023 este era de ~13 %.
Pump de LQDTY
Así, los participantes market taker se quedaron con una pérdida latente total de $ 3,9 M. Los participantes market maker fueron sus contrapartes y obtuvieron una ganancia latente equivalente, además de reducir su pérdida potencial en $ 0,5 M al cerrar sus posiciones largas en la fase de distribución a precios superiores al valor justo medio.
En este caso el modelo Net open interest permite: seguir el reequilibrio de las carteras de distintas categorías de participantes. Entender quién, hacia dónde y contra quién abría o cerraba.
ZRX pump&dump
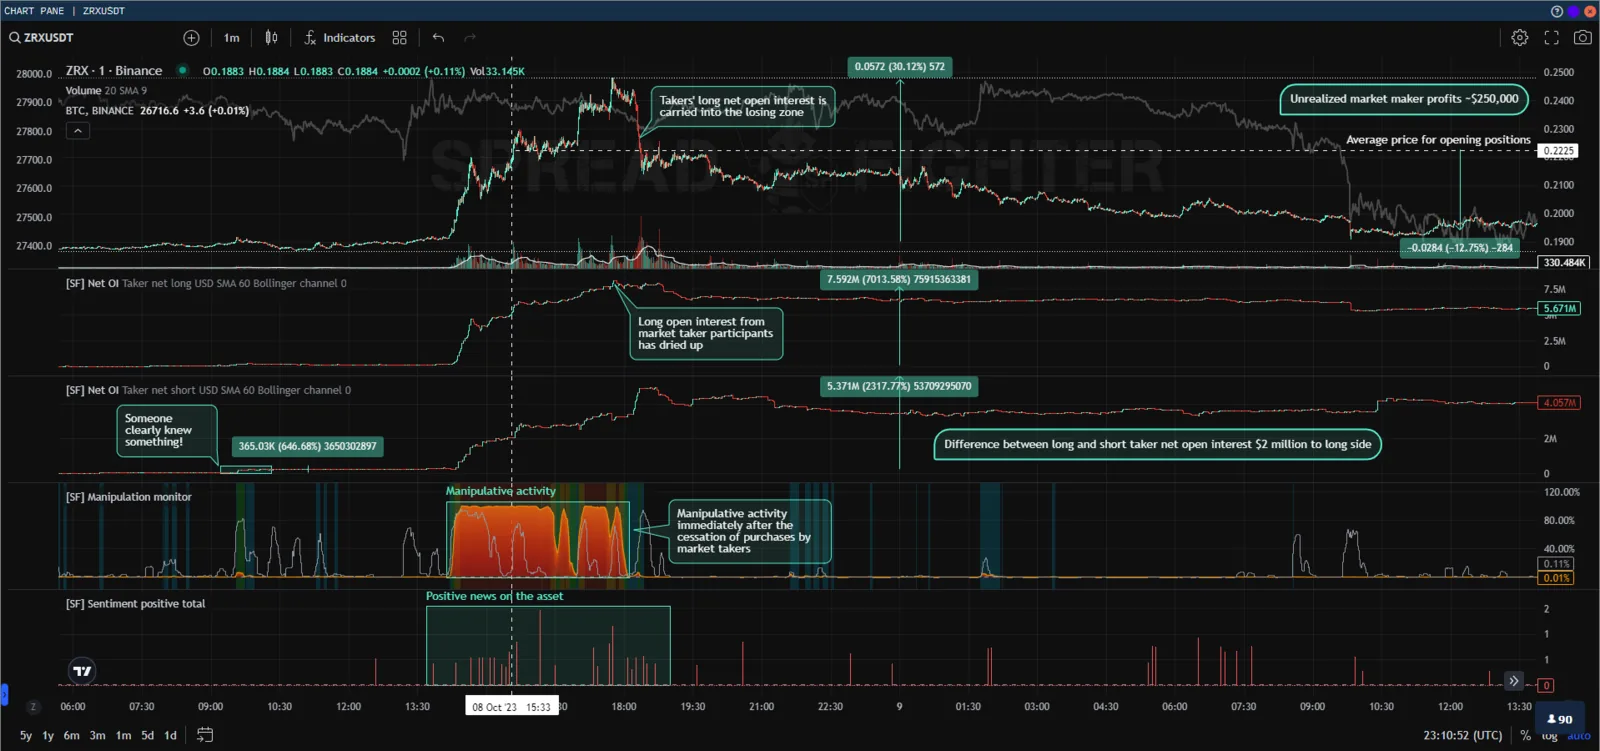
El siguiente caso no es tan evidente. Veamos el pump de ZRX del 08/10/2023. A las 14:00:00 UTC el activo inicia una subida vertiginosa de ~30 % que, como en el ejemplo anterior, fue acompañada de actividad manipulativa de un participante, así como de un sentimiento positivo notablemente mayor en las redes sociales del proyecto.
El equilibrio de fuerzas en este caso ya no difiere tan drásticamente. Los participantes market taker abrieron ~$ 7,6 M en long y $ 5,4 M en short. Los participantes market maker abrieron, respectivamente, posiciones opuestas por un volumen análogo. El precio medio de todas las posiciones abiertas fue de $ 0,2225.
Así, los participantes market taker tienen una exposición de ~$ 2,2 M en long a un precio de $ 0,2225, y los market maker, en short.
La subida continuó hasta ~17:45 UTC, exactamente mientras la actividad en las redes sociales se mantuvo en valores bastante altos y entraba dinero nuevo al mercado. En cuanto cesa la entrada y el sentimiento positivo se desvanece, el precio vuelve rápidamente primero al nivel del precio medio de apertura de la mayor parte del open interest y luego desciende gradualmente hacia sus valores justos.
Pump de ZRX
Como resultado de la acción, los participantes market taker se quedaron con una pérdida latente total de $ 0,25 M. Los participantes market maker fueron sus contrapartes y obtuvieron una ganancia latente equivalente.
En las acciones manipulativas y los pump&dump, por lo general nadie escribe planes rígidos. El desarrollo del "juego" depende de la carga del libro de órdenes y de la exposición neta del participante. En este caso el modelo Net open interest permite calcular esta última
Short squeeze BNB
El siguiente ejemplo no es una acción tan global como los dos anteriores. Sin embargo, estas situaciones se dan con mucha mayor frecuencia.
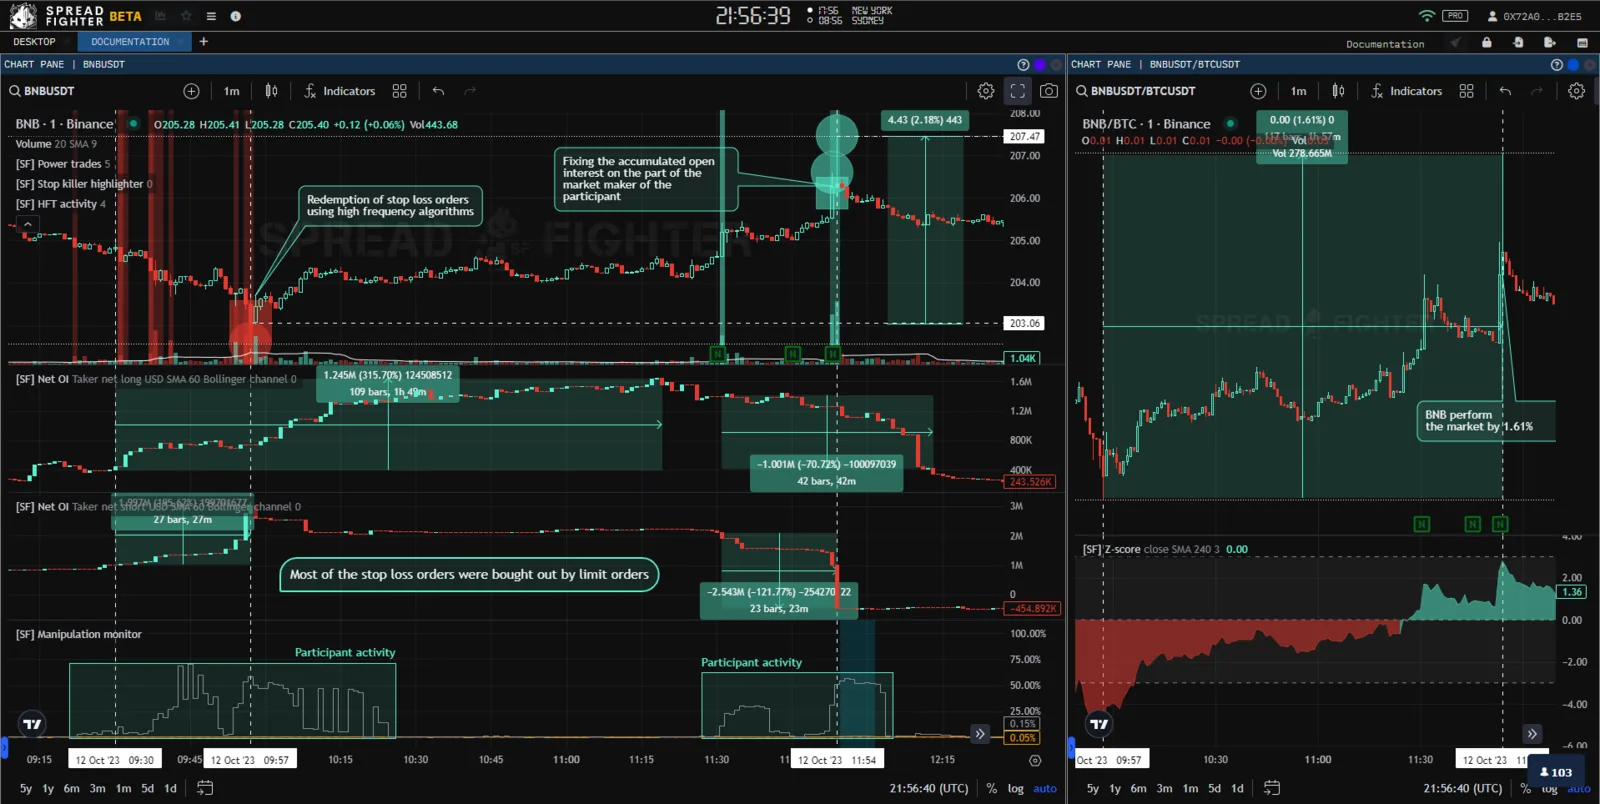
El 12/10/2023, de 9:30:00 UTC a 9:57:00 UTC, durante una caída del mercado los participantes market maker, utilizando algoritmos de alta frecuencia, recompraron una parte significativa de las liquidaciones y de las órdenes stoploss, lo que se refleja en los modelos Stop killer, Manipulation monitor y HFT activity. Así, su exposición neta larga en el activo aumentó en $ 2 M.
El 12/10/2023 a las 11:30:00 UTC aparece en el activo un participante, lo que se refleja en el modelo Manipulation monitor. El precio inicia su subida exactamente hasta que las posiciones cortas abiertas por el lado market taker se cierran con pérdida, lo que se refleja en Net open interest, Power trades y Stop killer. El clímax del movimiento fue un short squeeze, a raíz del cual BNB se desvió de la coyuntura general en ~1,61 %, lo que se refleja en el par sintético BNBUSDT/BTCUSDT y en el modelo Z-score.
Inmediatamente después de liquidarse el exceso de exposición larga de los participantes market maker, la actividad manipulativa se apagó.
Short squeeze BNB
Como resultado de la acción, los participantes market taker obtuvieron una pérdida neta realizada de ~$ 25k. Los participantes market maker fueron sus contrapartes y obtuvieron una ganancia latente equivalente.
"Atrapar" en pérdida una gran posición corta en BLUR
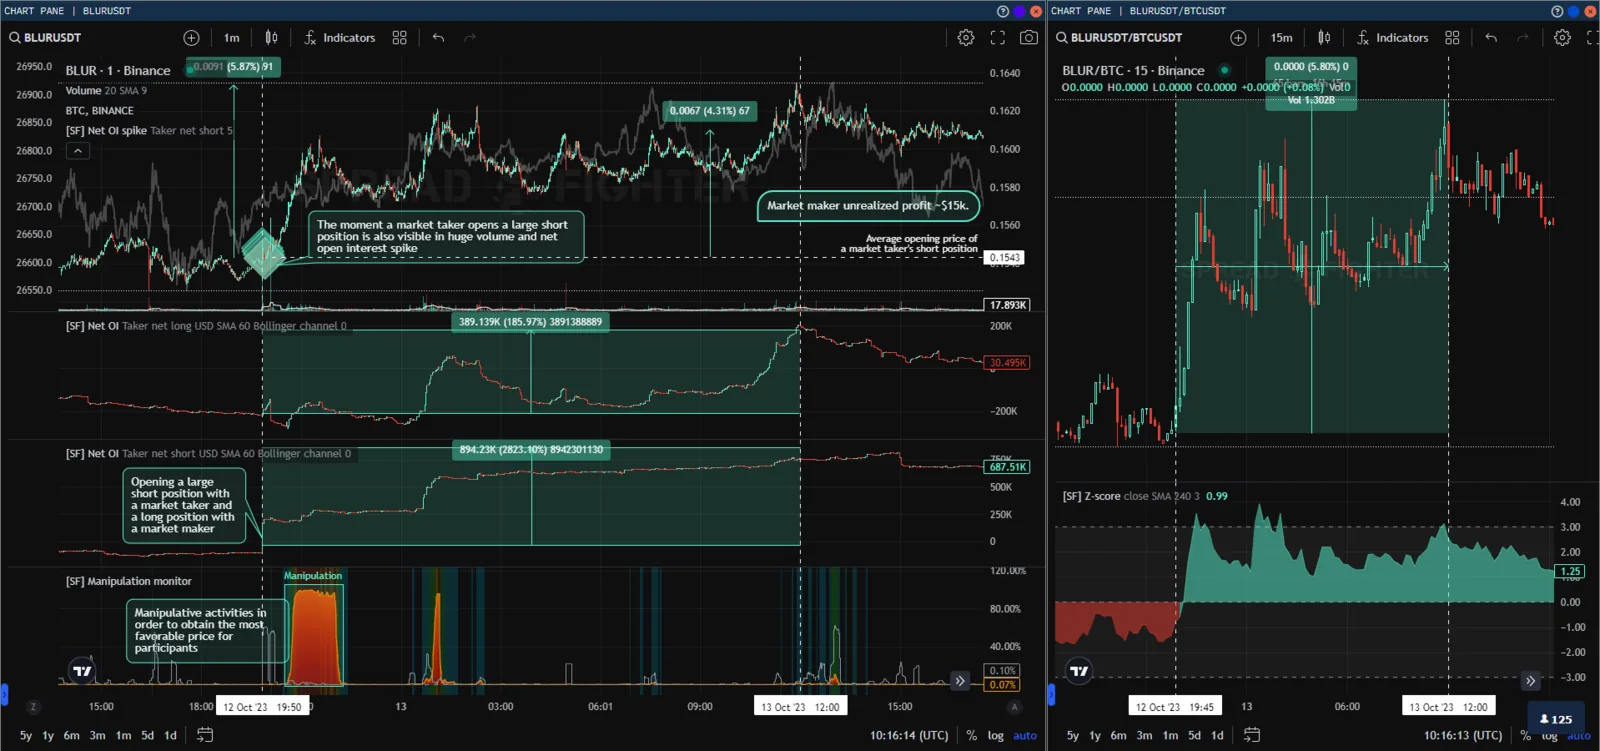
El ejemplo de BLUR es similar al anterior. El 12/10/2023 a las 19:50 UTC, en el contrato de futuros perpetuo BLURUSDT, los participantes market taker abren una gran posición corta de ~$ 300k, lo que se refleja en los modelos Net open interest y Net open interest spike, así como en el volumen de negociación.
Los participantes market maker, que fueron la contraparte en la operación, reaccionan de inmediato: unos minutos después aparece actividad manipulativa en BLUR y las cotizaciones se desplazan ~4,3 % en contra de la posición corta recién abierta por los participantes market taker. El precio de BLUR se desvía de la coyuntura general en un 5,8 %, lo que se refleja en el par sintético BLURUSDT/BTCUSDT y en el modelo Z-score.
"Atrapar" en pérdida una gran posición corta en BLUR
Como resultado de la acción, los participantes market taker obtuvieron una pérdida neta realizada de ~$ 13k. Los participantes market maker fueron sus contrapartes y obtuvieron una ganancia latente equivalente.
Setups como los de BNB y BLUR no ofrecen beneficios extremos. Ayudan a no ponerse en contra de aquellos participantes de los que resulta muy indeseable ser contraparte, o a excluir determinadas posiciones de los baskets o carteras de trading. Net open interest, en este caso, ayuda a comparar la correlación de fuerzas entre los lados long y short y a tomar una decisión correcta sobre abrir o cerrar posiciones, evitando así pérdidas innecesarias. Y, lo que no es menos importante, el modelo permite ajustar el tamaño de las posiciones y controlar el riesgo de inventory, para no convertirse en "alimento" y fuente de beneficios de otros participantes. Esto es especialmente relevante para instrumentos de baja liquidez.