SF - Common active return measure
Modelo clásico de gestión de riesgos (risk management) para comparar las expectativas de rendimiento, el rendimiento de referencia (benchmark) y el rendimiento libre de riesgo.
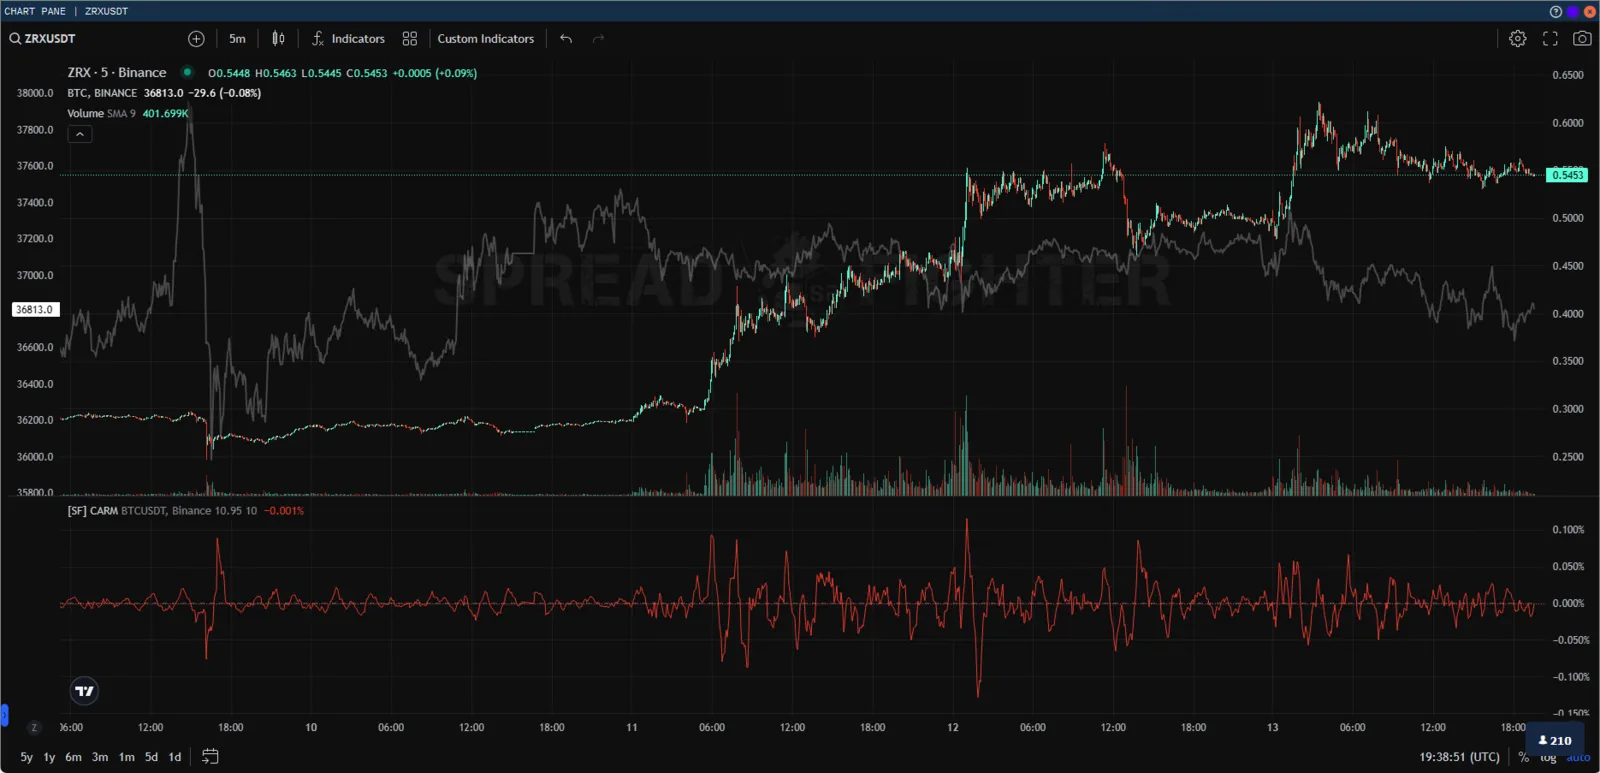
Funcionalidad
El indicador es un oscilador con escala porcentual y tiene los siguientes parámetros de configuración:
- Benchmark ticker: símbolo del instrumento de rendimiento de referencia (por defecto BTC);
- Risk free rate: valor anual del porcentaje de rendimiento libre de riesgo (por defecto 10,95 %, el rendimiento medio de la estrategia de arbitraje de pagos por funding rate);
- Length: longitud del oscilador.

Parámetros de usuario
En la ventana de ajustes de estilo, el usuario puede elegir los colores de visualización y la transparencia del indicador.

Ajustes de estilo del indicador
Acceso según el plan
El indicador está disponible en todas las versiones de la suscripción.
Descripción del modelo
El modelo (CAPM) describe la relación entre el riesgo sistemático, o riesgo general de la inversión, y el rendimiento esperado de los activos. Es un modelo financiero que establece una relación lineal entre el rendimiento requerido de una inversión y el riesgo. El modelo se basa en la relación entre el coeficiente beta del activo, la tasa libre de riesgo (normalmente el rendimiento de la estrategia de arbitraje del funding rate) y la prima de riesgo de las acciones, es decir, el rendimiento esperado del mercado menos la tasa libre de riesgo.
CAPM surgió como una forma de medir este riesgo sistemático. Se utiliza ampliamente en el ámbito financiero para valorar valores de riesgo y obtener el rendimiento esperado de los activos teniendo en cuenta su riesgo y el costo de capital.
Cálculo de CAR
La fórmula para calcular el rendimiento esperado de un activo teniendo en cuenta su riesgo es la siguiente:
donde es el rendimiento esperado del activo, es la tasa libre de riesgo, es el coeficiente beta y es la prima de riesgo del mercado.
De este modo, los tenedores del activo esperan recibir una compensación por el riesgo y por el valor temporal del dinero. La tasa libre de riesgo de la fórmula CAPM tiene en cuenta el valor temporal del dinero. Los demás componentes de la fórmula CAPM reflejan que el inversor asume un riesgo adicional.
El objetivo del modelo CAPM es evaluar si una acción está valorada correctamente cuando se comparan su riesgo y el valor temporal del dinero con su rendimiento esperado. En otras palabras, conociendo cada una de las partes de CAPM, se puede evaluar si el precio actual de la acción se corresponde con su rendimiento probable.
CAPM, CARM y el coeficiente Beta (β)
El coeficiente Beta (β) de un activo mide cuánto riesgo añadirá el activo a una cartera en relación con el mercado general o con un indicador de rendimiento de referencia (benchmark). Si el activo es más arriesgado que el mercado, su beta será mayor que uno. Si el activo tiene un coeficiente beta menor que uno, la fórmula supone que reducirá el riesgo de la cartera.
A continuación, el coeficiente beta del activo se multiplica por la prima de riesgo de mercado, que es el rendimiento que se espera del mercado por encima de la tasa libre de riesgo. Después, la tasa libre de riesgo se suma al producto del coeficiente beta del activo y la prima de riesgo de mercado. El resultado debe proporcionar al inversor el rendimiento requerido o la tasa de descuento que puede utilizar para determinar el valor del activo.
CARM (common active return measure) es, en esencia, el coeficiente beta en los cálculos del modelo CAPM. Refleja la sensibilidad del equity del activo respecto al benchmark.
Ejemplo de aplicación de CAPM: cartera que supera al mercado
Ticker: BLZUSDT*16103.06+OCEANUSDT*6849.32+TOMOUSDT*3174.6+TRBUSDT*86.89
Para simplificar la comprensión, supongamos que el importe invertido por el agente en cada uno de los proyectos es de $ 1000. Así, las posiciones a fecha de 10/11/2022 serán:
| Asset | Price | Position | Symbol |
|---|---|---|---|
| BLZ | $ 0.0621 | $ 1000 / $ 0.0621 ~ 16103.06 | BLZUSDT*16103.06 |
| OCEAN | $ 0.1460 | $ 1000 / $ 0.1460 ~ 6849.32 | OCEANUSDT*6849.32 |
| TOMO | $ 0.315 | $ 1000 / $ 0.315 ~ 3174.6 | TOMOUSDT*3174.6 |
| TRB | $ 11.51 | $ 1000 / $ 11.51 ~ 86.89 | TRBUSDT*86.89 |
En este caso, la cartera del agente supera al benchmark en ~300 %. El CARM se encuentra estrictamente en la zona positiva.
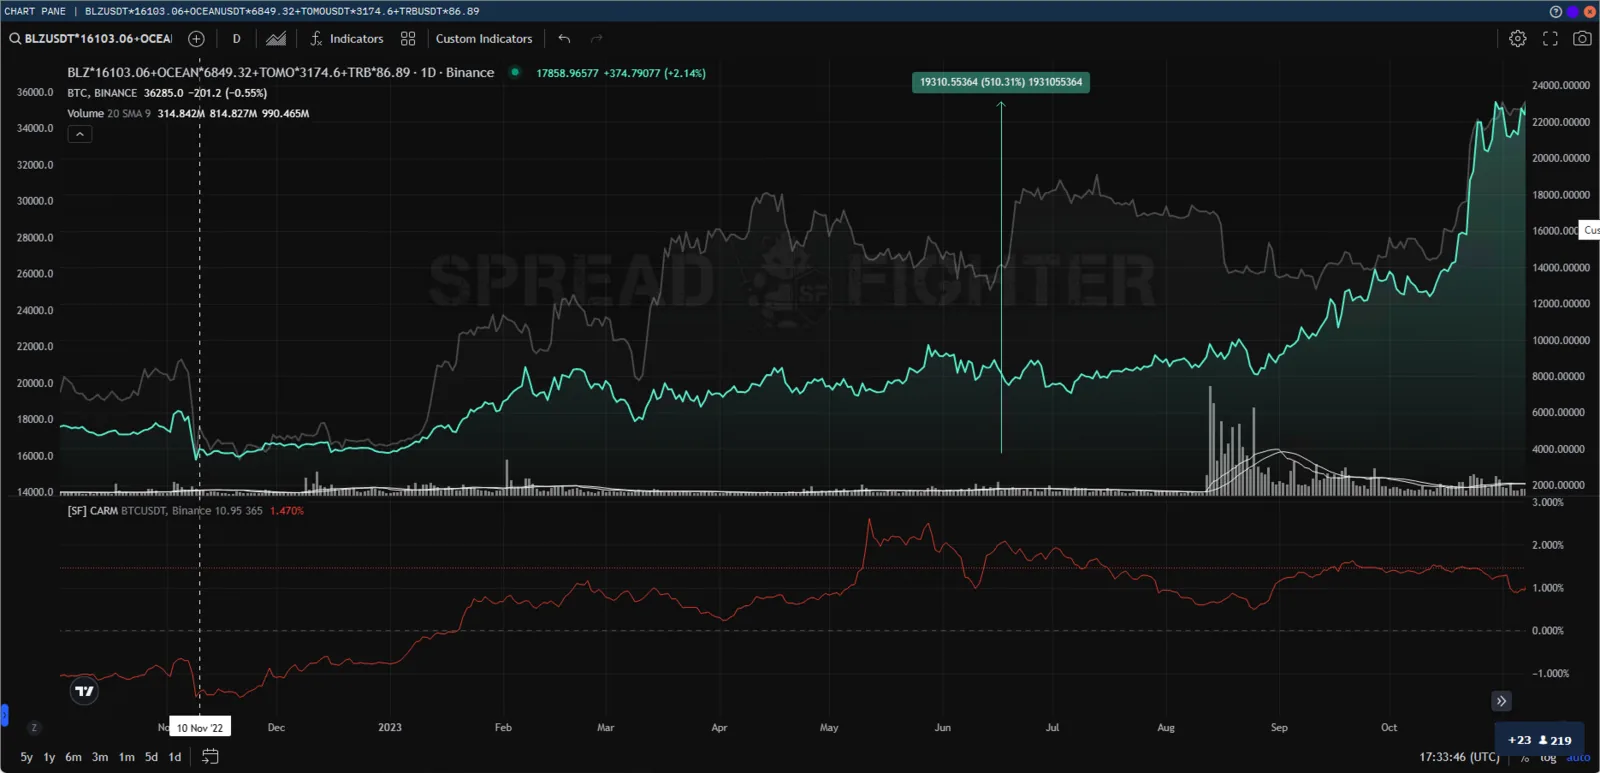
Cartera que supera al mercado
Ejemplo de aplicación de CAPM: cartera que queda por detrás del mercado
Ticker: GMTUSDT*2388.35+REEFUSDT*253936.01+RSRUSDT*219780.22+SUSHIUSDT*797.45
Las posiciones a fecha de 10/11/2022 serán:
| Asset | Price | Position | Symbol |
|---|---|---|---|
| GMT | $ 0.2367 | $ 1000 / $ 0.2367 ~ 2388.35 | GMTUSDT*2388.35 |
| REEF | $ 0.003938 | $ 1000 / $ 0.003938 ~ 253936.01 | REEFUSDT*253936.01 |
| RSR | $ 0.00455 | $ 1000 / $ 0.00455 ~ 219780.22 | RSRUSDT*219780.22 |
| SUSHI | $ 1.254 | $ 1000 / $ 1.254 ~ 797.45 | SUSHIUSDT*797.45 |
En este caso, la cartera del agente queda por detrás del benchmark en ~60 %. El CARM se encuentra estrictamente en la zona negativa.
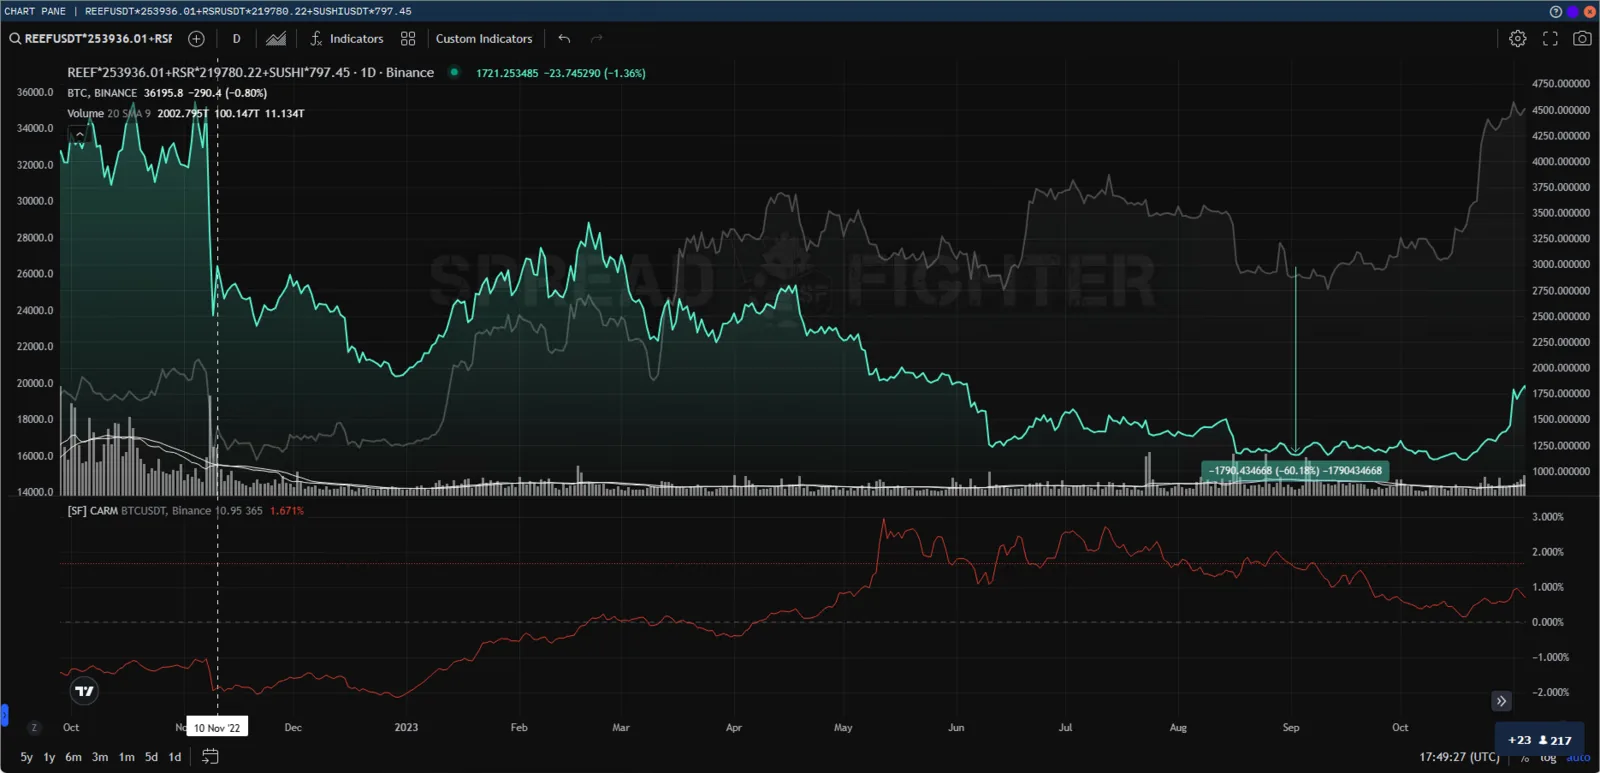
Cartera que queda por detrás del mercado
Ejemplo de aplicación de CAPM: cartera de mercado
En este caso, el valor de CARM es igual a cero.
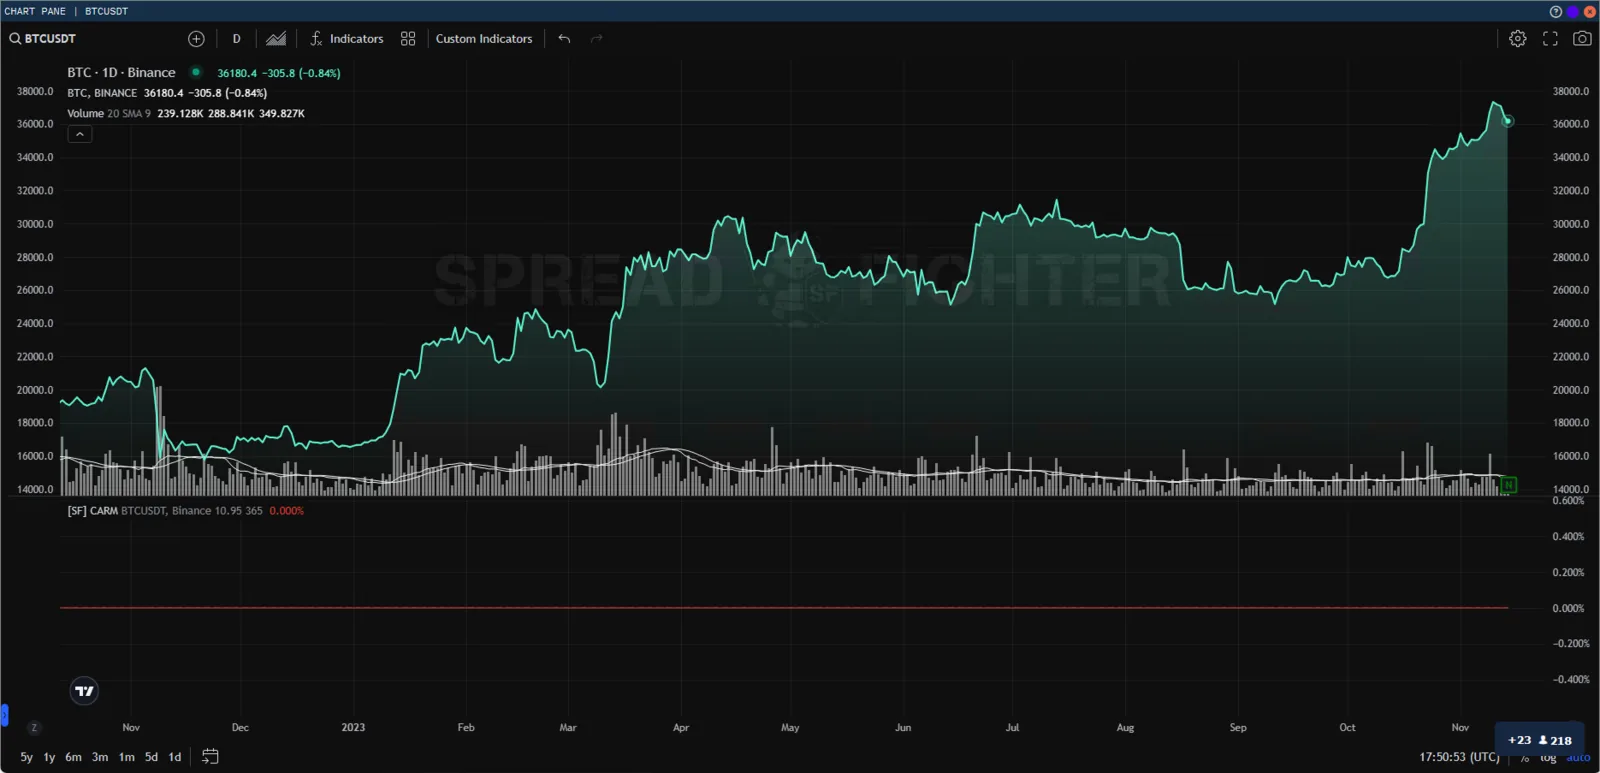
Cartera de mercado
Problemas de CAPM
Pronósticos poco realistas
Algunos supuestos en los que se basa la fórmula CAPM no se ajustan a la realidad. La teoría financiera moderna se apoya en dos postulados:
- Los mercados de valores son muy competitivos y eficientes (es decir, la información relevante sobre los activos se difunde con rapidez y por todas partes y se incorpora a los precios).
- En estos mercados dominan inversores racionales y reacios al riesgo, que buscan maximizar los beneficios de sus inversiones.
Como resultado, no está del todo claro si CAPM funciona. Un gran escollo es el coeficiente beta.
Cuando los profesores Eugene Fama y Kenneth French estudiaron el rendimiento de las acciones en la Bolsa de Nueva York , la Bolsa Estadounidense y Nasdaq, descubrieron que las diferencias en los coeficientes beta durante un período largo no explican la dinámica de las distintas acciones. La relación lineal entre el coeficiente beta y el rendimiento de las acciones individuales también se rompe en períodos más cortos. Estos resultados parecen indicar que CAPM podría ser erróneo.
La inclusión del coeficiente beta en la fórmula supone que el riesgo se puede medir por la volatilidad de los precios de las acciones. Sin embargo, el movimiento de los precios en ambas direcciones no es igual de arriesgado.
CAPM también supone que la tasa libre de riesgo se mantendrá constante durante el período de descuento.
Supongamos, en el ejemplo anterior de los profesores Eugene Fama y Kenneth French, que el tipo de interés de los bonos del Tesoro de EE. UU. subió al 5 % o al 6 % durante un período de tenencia de 10 años. El aumento de la tasa libre de riesgo también incrementa el costo del capital utilizado en las inversiones y puede hacer que las acciones parezcan sobrevaloradas.
Estimación de la prima de riesgo
La cartera de mercado, utilizada para determinar la prima de riesgo de mercado, es solo una magnitud teórica y no es un activo que se pueda comprar o en el que se pueda invertir como alternativa. La mayor parte del tiempo, los inversores utilizarán un benchmark como sustituto del mercado, lo cual es una comparación imperfecta.
La crítica más seria a CAPM es el supuesto de que los flujos de caja futuros pueden estimarse para el proceso de descuento. Si el inversor pudiera estimar con gran precisión el rendimiento futuro de las acciones, CAPM no sería necesario.
CAPM y la frontera de eficiencia
Se supone que usar CAPM para construir una cartera ayudará al inversor a gestionar su riesgo. Si el inversor pudiera usar CAPM para optimizar a la perfección el rendimiento de la cartera respecto al riesgo, se situaría en la curva denominada frontera eficiente, como se muestra en el siguiente gráfico.
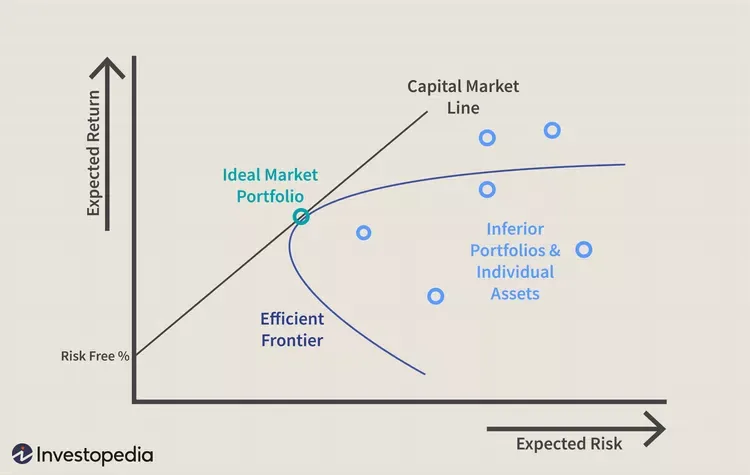
Curva de la frontera eficiente
El gráfico muestra cómo un mayor rendimiento esperado (eje Y) requiere un mayor riesgo esperado (eje X). La teoría moderna de carteras supone que, partiendo de la tasa libre de riesgo, el rendimiento esperado de la cartera aumenta a medida que aumenta el riesgo. Cualquier cartera que se sitúe sobre la línea del mercado de capitales (CML), es mejor que cualquier cartera posible a la derecha de esa línea, pero en algún punto se puede construir una cartera teórica sobre la CML con el mejor rendimiento para la cantidad de riesgo asumida.
La CML y la frontera eficiente pueden ser difíciles de determinar, pero ilustran un concepto importante para los inversores: existe un equilibrio entre un mayor rendimiento y un mayor riesgo. Como es imposible construir una cartera que se ajuste perfectamente a la CML, los inversores asumen con más frecuencia demasiado riesgo en su afán de obtener beneficios adicionales.
En el siguiente diagrama se pueden ver dos carteras construidas para situarse en la frontera de eficiencia. Se espera que la cartera A genere un rendimiento del 8 % anual y tenga una desviación estándar, o nivel de riesgo, del 10 %. Se espera que la cartera B genere un 10 % anual, pero su desviación estándar es del 16 %. El riesgo de la cartera B creció más rápido que el rendimiento esperado.
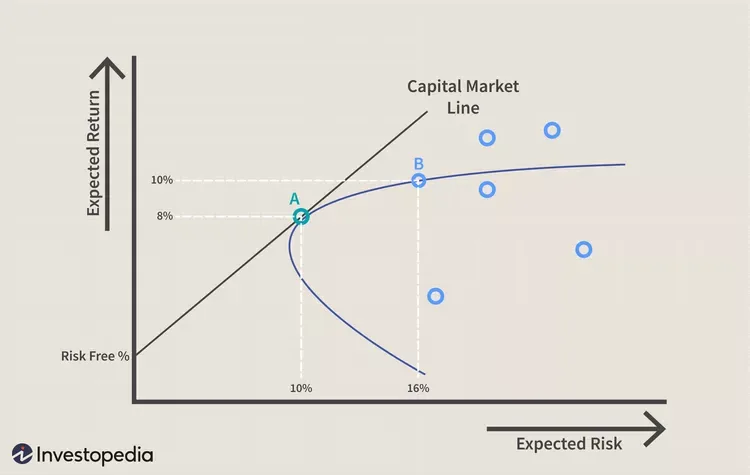
Comparación de las carteras A y B
Valor práctico de CAPM
Dadas las críticas a CAPM y los supuestos en los que se basa su uso en la construcción de carteras, puede ser difícil entender para qué sirve. Sin embargo, usar CAPM como herramienta para evaluar la validez de las expectativas futuras o para hacer comparaciones puede seguir teniendo cierto valor.
Imagine a un asesor que propuso añadir a la cartera una acción a un precio de 100 dólares. El asesor utiliza CAPM para justificar el precio con una tasa de descuento del 13 %. El gestor de inversiones del asesor puede tomar esta información y compararla con los resultados pasados de la empresa y de sus comparables para ver si es razonable esperar un rendimiento del 13 %. Supongamos en este ejemplo que el rendimiento del grupo comparable en los últimos años fue algo superior al 10 %, mientras que esta acción se quedó sistemáticamente rezagada con un rendimiento del 9 %. El gestor de inversiones no debe aceptar las recomendaciones del asesor sin una justificación del aumento del rendimiento esperado.
El inversor también puede usar los conceptos de CAPM y de frontera de eficiencia para evaluar el desempeño de su cartera o de acciones individuales en comparación con el resto del mercado. Por ejemplo, supongamos que la cartera de un inversor generó un 10 % de beneficio anual durante los últimos tres años, con una desviación estándar del rendimiento (riesgo) del 10 %. Sin embargo, en los últimos tres años los indicadores medios del mercado generaron un rendimiento del 10 % con un riesgo del 8 %.
El inversor puede usar esta observación para reevaluar la estructura de su cartera. Esto podría explicar por qué la cartera del inversor se encuentra a la derecha de la CML. Si se pueden identificar activos que reducen el rendimiento o que aumentan desproporcionadamente el riesgo de la cartera, el inversor puede hacer cambios para mejorar el rendimiento. No es de extrañar que CAPM haya impulsado el uso de la indexación, o de la composición de una cartera de acciones que imite un mercado o una clase de activos concretos, por parte de inversores reacios al riesgo . En gran medida esto se debe al mensaje de CAPM de que solo se puede obtener un rendimiento superior al del mercado en su conjunto asumiendo un mayor riesgo (coeficiente beta).
¿Quién ideó CAPM?
El modelo CAPM fue desarrollado por los economistas financieros William Sharpe, Jack Treynor, John Lintner y Jan Mossin a principios de la década de 1960, quienes basaron su trabajo en las ideas propuestas por Harry Markowitz en la década de 1950.
¿Qué supuestos incorpora el modelo CAPM?
A continuación se enumeran los supuestos del modelo CAPM:
- Todos los inversores son reacios al riesgo por naturaleza.
- Los inversores tienen el mismo horizonte temporal para evaluar la información.
- Existe capital ilimitado que se puede tomar prestado a la tasa de rendimiento libre de riesgo.
- Las inversiones se pueden dividir en un número ilimitado de partes y tamaños.
- No hay impuestos, inflación ni costos de transacción.
- El riesgo y el rendimiento están relacionados linealmente
Muchos de estos supuestos se han cuestionado por poco realistas o simplemente erróneos.
¿Cuáles son algunas alternativas a CAPM?
Debido a las críticas al modelo CAPM, se han desarrollado varios modelos alternativos para entender la relación entre riesgo y recompensa en las inversiones.
Una de ellas es la teoría de valoración por arbitraje (APT), un modelo multifactorial que considera muchos factores agrupados en factores macroeconómicos o específicos del sector.
Otra opción es el modelo de tres factores de Fama-French , que amplía el modelo CAPM al añadir factores de riesgo de valor a los factores de riesgo de mercado.
¿Qué es el Modelo Internacional de Valoración de Activos de Capital (ICAPM)?
El modelo internacional de valoración de activos de capital (ICAPM) es un modelo financiero que aplica el principio tradicional de CAPM a las inversiones internacionales. Amplía CAPM al tener en cuenta el efecto directo e indirecto de la divisa extranjera, además del valor temporal y del riesgo de mercado incluidos en CAPM.
Conclusiones clave
CAPM utiliza los principios de la teoría moderna de carteras para determinar si un activo está valorado de forma justa. Se apoya en supuestos sobre el comportamiento de los inversores, la distribución de riesgos y rendimientos, y en principios fundamentales del mercado que no se corresponden con la realidad. Sin embargo, los conceptos básicos de CAPM y la frontera eficiente asociada pueden ayudar a los inversores a entender la relación entre el riesgo esperado y la recompensa, ya que buscan tomar decisiones más fundamentadas sobre la inclusión de activos en la cartera.
- El modelo CAPM es un modelo financiero que calcula la tasa de rendimiento esperada de un activo.
- CAPM lo hace utilizando el rendimiento esperado tanto del mercado como de un activo libre de riesgo, así como la correlación o sensibilidad del activo respecto al mercado (beta).
- CAPM tiene algunas limitaciones, como los supuestos poco realistas y la interpretación lineal de la relación entre riesgo y rendimiento.
- A pesar de sus problemas, la fórmula CAPM se utiliza ampliamente porque es sencilla y permite comparar fácilmente alternativas de inversión.
- Por ejemplo, CAPM se utiliza junto con la teoría moderna de carteras para entender el riesgo de la cartera y el rendimiento esperado.
Fuente: investopedia