Range (cono de volatilidad)
El cono muestra dónde estará el precio de cierre dentro de 1–10 barras con una probabilidad del 50 y del 80 %. Es una estimación de la amplitud del movimiento, no de su dirección.
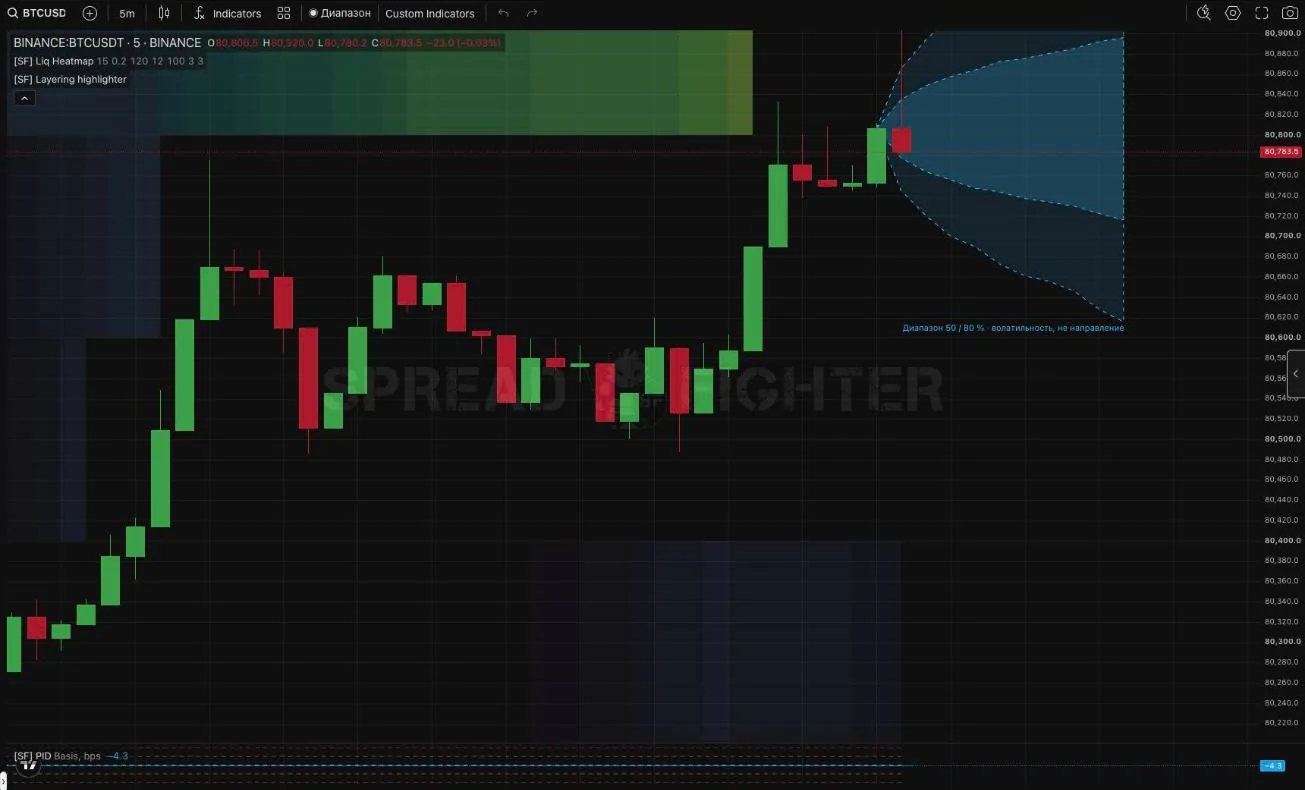
BTCUSDT, 5m: desde el cierre de la última barra se abre un abanico hacia la derecha. La banda interior es el 50 %, la exterior, el 80 %.
Descripción
El cono se activa con el botón Range de la cabecera del gráfico. El botón se recuerda por separado en cada pestaña y sobrevive a la recarga de la página. La función está disponible en todos los planes, incluso sin iniciar sesión.
El cono empieza en el cierre de la última barra cerrada y se extiende 10 barras hacia la derecha. La barra actual, todavía sin cerrar, es el primer paso del cono. Cuando la barra se cierra, el cono se recalcula y se desplaza una barra.
Dónde funciona:
- bolsas: Binance, Hyperliquid, Aster;
- timeframes: de 1 minuto a 1 semana. En timeframes de segundos, instrumentos sintéticos y series derivadas (funding, OI, etc.) no hay cono;
- se necesita historial: como mínimo unas 200 barras; la precisión completa, a partir de 2048 barras. En monedas recién listadas el cono no se construye.
Cómo leerlo
| Elemento | Qué significa |
|---|---|
| Banda interior (oscura) | en la mitad de los casos, el precio de cierre dentro de h barras estará dentro de ella |
| Banda exterior (clara) | en 4 de cada 5 casos, el precio de cierre dentro de h barras estará dentro de ella |
| Por encima de la banda exterior | aproximadamente 1 caso de cada 10 |
| Por debajo de la banda exterior | aproximadamente 1 caso de cada 10 |
| Anchura del cono | volatilidad esperada: un cono ancho significa que el mercado se mueve con fuerza; uno estrecho, que está tranquilo |
El cono se ensancha hacia la derecha aproximadamente como la raíz del número de barras: a las 4 barras es el doble de ancho que a la 1. Los límites pueden ser asimétricos si en el historial del instrumento los movimientos bruscos en un sentido han sido más frecuentes que en el otro.
El cono habla del precio de cierre dentro de h barras, no de las mechas dentro de la barra. La probabilidad de que el precio toque el límite al menos una vez en 10 barras es claramente superior al 20 %. Tenga esto en cuenta al colocar un stop en el límite del cono.
Cómo se calcula
El cálculo se hace directamente en el navegador con las últimas 2048 barras cerradas del instrumento. El servidor no calcula nada; la barra sin cerrar no entra en el cálculo.
- Rendimientos logarítmicos de las barras: , donde es el precio de cierre.
- La volatilidad actual es la media ponderada exponencialmente de los cuadrados de los rendimientos (EWMA) con una semivida de 100 barras. Las barras recientes pesan más; una barra situada 100 barras atrás pesa la mitad: ,
- Movimientos históricos a h barras, ajustados a la volatilidad de su momento: . Aquí es la estimación EWMA conocida antes del inicio del tramo, es decir, sin mirar hacia adelante.
- Cuantiles de estas magnitudes para los niveles del 10, 25, 75 y 90 %.
- Límite del cono a h barras: , donde es el último cierre.
El paso 2 determina cuánto se mueve el mercado ahora. Los pasos 3–4 determinan la forma de la distribución: en cripto las colas son pesadas y los movimientos bruscos ocurren con más frecuencia de lo que predice la distribución normal. Por eso los cuantiles se toman del propio historial del instrumento y no de la tabla de la ley normal. Este enfoque se denomina filtered historical simulation (FHS).
Verificación
Precisión de las bandas
Comprobamos el cono con datos históricos: BTC, ETH, SOL, DOGE y XRP, timeframes 15m, 1h y 4h, 1800 puntos en 2026, horizontes de 1 a 10 barras. Para cada punto, el cono se construyó solo con datos anteriores a él.
| Banda | Objetivo | Resultado, todos los puntos | Resultado por timeframes y horizontes |
|---|---|---|---|
| Interior | 50 % | 49,6 % | 48–51 % |
| Exterior | 80 % | 79,7 % | 77–82 % |
Las bandas mantienen la probabilidad prometida sin ajuste artificial. En la segunda mitad de 2025, cuando la volatilidad bajaba, el cono fue más ancho de lo necesario; en 4h la banda exterior se rompió con menos frecuencia que en el 10 % de los casos por cada lado.
Comparación con otros métodos
En los mismos puntos comparamos el cono con GARCH(1,1) y con dos redes neuronales de predicción de series temporales: Kronos-base y Timestral-209M (Mistral, octubre de 2026). La calidad de la banda se midió con pinball loss, la medida estándar de precisión de un pronóstico probabilístico.
| Método | Resultado respecto al cono |
|---|---|
| GARCH(1,1) con distribución t | mejor en aproximadamente un 1 %, dentro del ruido estadístico |
| Timestral-209M | aproximadamente igual: diferencia de −3 % a +1 % según el timeframe, dentro del ruido |
| Kronos-base | peor: la banda es claramente más estrecha que la dispersión real; en ella caía el 41–63 % de los resultados en lugar del 80 % |
Ninguno de los modelos probados, incluidas las redes neuronales, predijo la dirección del precio a 1–10 barras mejor que «el precio no cambiará». Por eso el cono no tiene una línea media de «pronóstico» y es simétrico en torno al último cierre, con la corrección del historial del instrumento.
Cómo aplicarlo
- Stops. Un stop dentro de la banda interior será activado con alta probabilidad por el ruido habitual. Si necesita un stop a un horizonte de varias barras, es razonable colocarlo más allá de la banda exterior en el horizonte necesario y ajustar el tamaño de la posición a esa distancia. Recuerde que tocar el límite es más probable que cerrar más allá de él.
- Objetivos. Un objetivo más allá de la banda exterior en el horizonte de 10 barras se alcanza con un cierre en aproximadamente uno de cada 10 casos. Si la operación está pensada para un movimiento así, hace falta un horizonte más largo o un motivo para esperar un movimiento fuera de lo normal.
- Evaluación del régimen. La anchura del cono en porcentaje es comparable entre instrumentos y períodos: un ensanchamiento brusco tras un mercado tranquilo significa que la volatilidad ha aumentado.
- Movimientos inusuales. Un cierre más allá de la banda exterior es un evento que, según el historial del instrumento, ocurre aproximadamente una vez de cada diez. Una serie de tales cierres seguidos indica un cambio de régimen que el cono aún no ha incorporado.
Limitaciones
- El cono estima solo la amplitud. No predice la dirección y no debe hacerlo.
- Las noticias, los listados, los delistings y otros eventos que cambian el mercado de golpe no los anticipa el cono. En esos momentos el precio sale de los límites con más frecuencia.
- La volatilidad se calcula con retraso: semivida de 100 barras. En una transición brusca de calma a un movimiento fuerte, durante las primeras barras el cono será más estrecho que la dispersión real.
- Se necesita historial: en instrumentos con menos de 200 barras en el timeframe elegido el cono no se construye; por debajo de 2048 barras la estimación es menos fiable.
- La precisión se ha comprobado en perpetuos líquidos de Binance. En monedas poco líquidas, las mechas y los gaps hacen que la dispersión real sea mayor.