Standardized active return measure
Ganancia o pérdida porcentual de una inversión respecto a un nivel de referencia (benchmark).
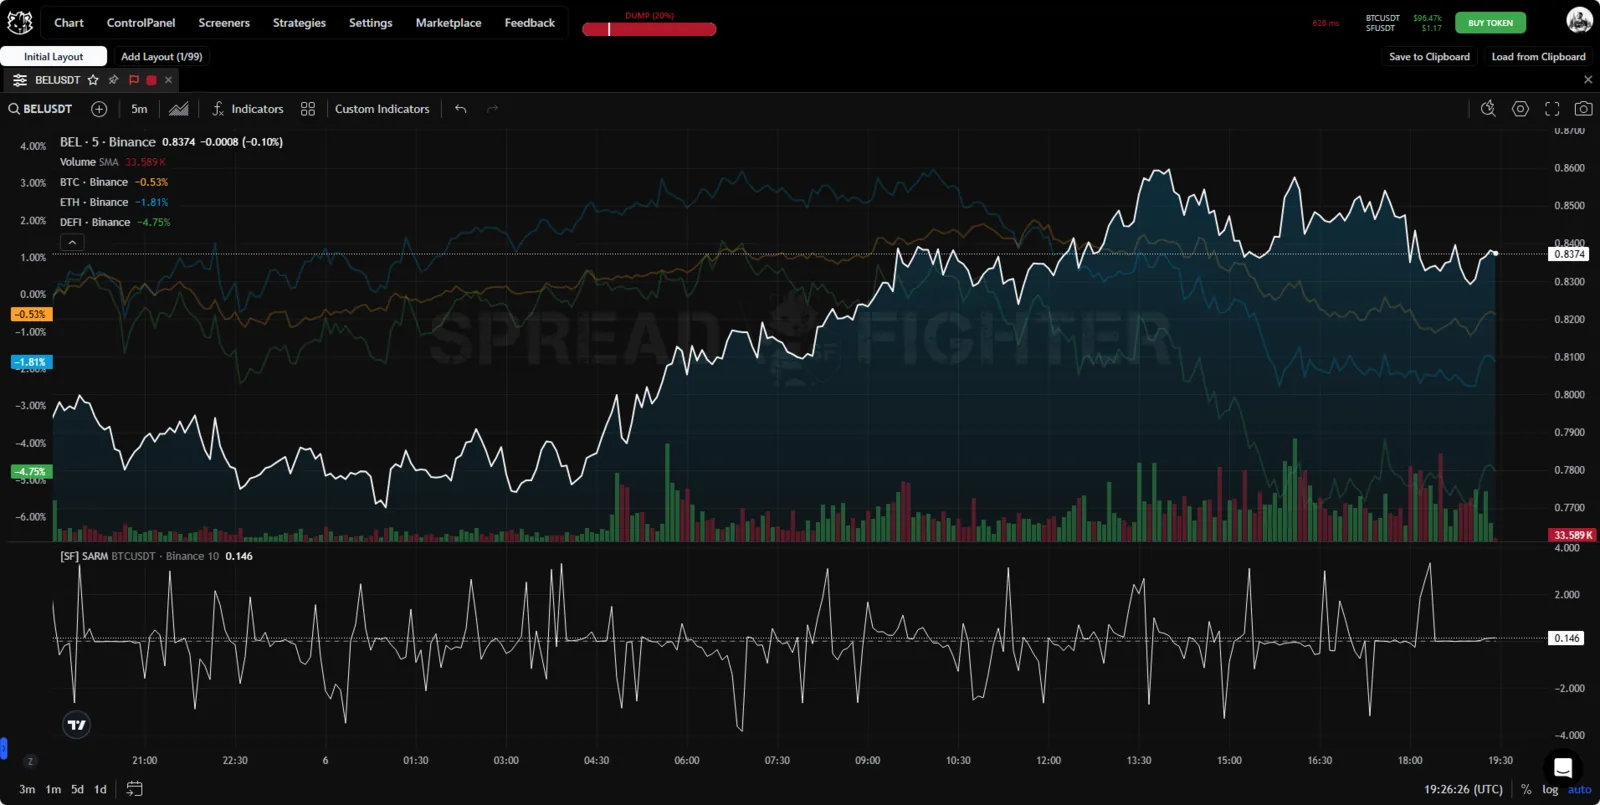
Aspecto del indicador.
¿Qué es SARM?
SARM es la ganancia o pérdida porcentual de una inversión en relación con su benchmark. El benchmark puede abarcar todo el mercado, como el índice Standard and Poor's 500 (S&P 500), o ser sectorial, como el índice Dow Jones US Financials.
El rendimiento activo es la diferencia entre el rendimiento del benchmark y el rendimiento real. Puede ser positivo o negativo y suele usarse para evaluar la eficacia del rendimiento de una inversión.
Descripción del modelo
Una cartera que supera al mercado tiene un rendimiento activo (SARM) positivo, si se supone que el mercado en su conjunto es el benchmark. Por ejemplo, si el rendimiento base es del 5 % y el rendimiento real es del 8 %, el rendimiento activo será del 3 % (8 % - 5 % = 3 %). Si la misma cartera rindiera solo un 4 %, tendría un rendimiento activo negativo de -1 % (4 % - 5 % = -1 %).
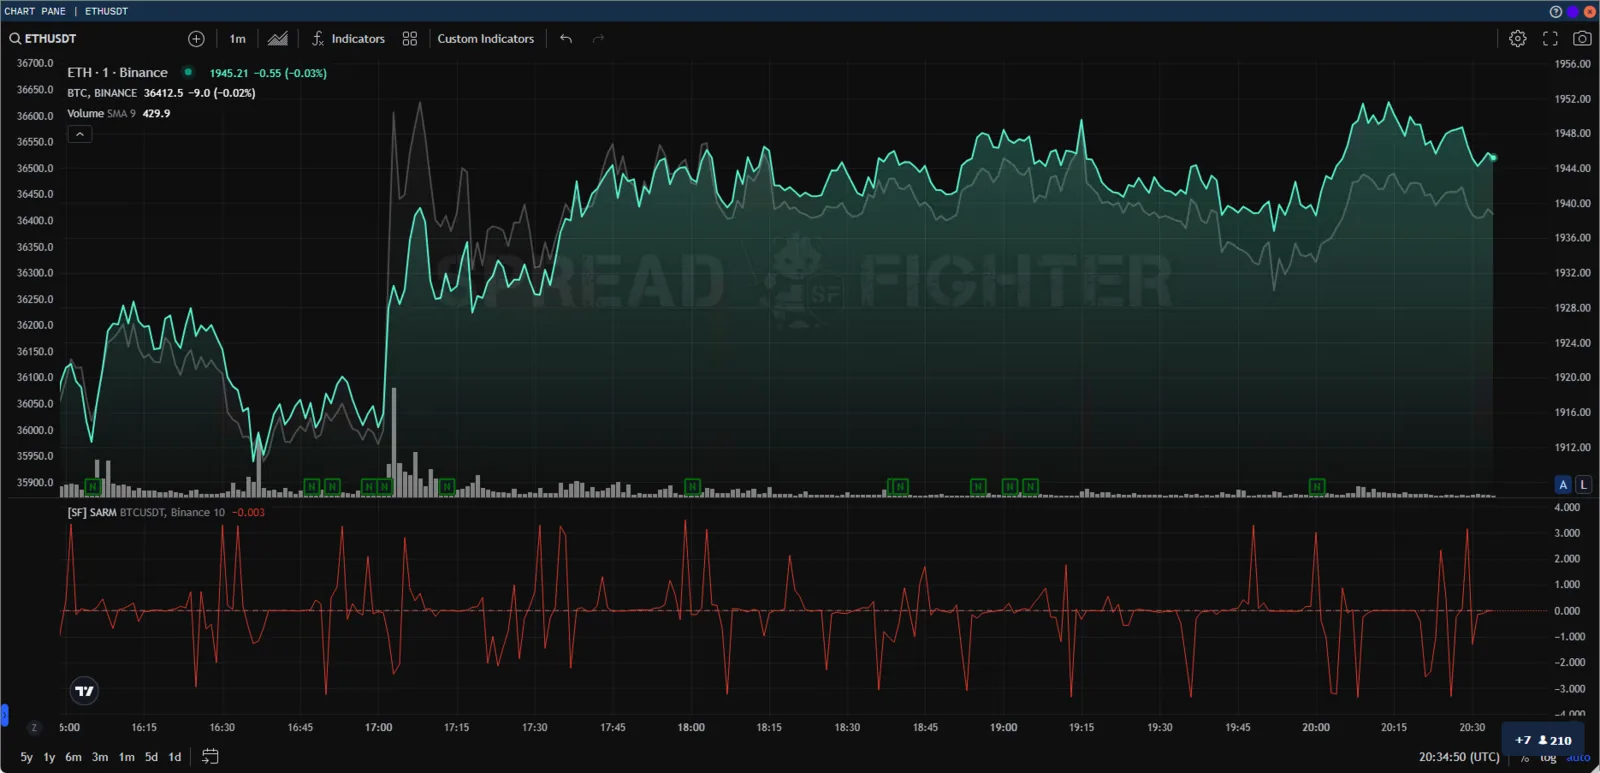
Ethereum vs Bitcoin.
Si el benchmark es un segmento concreto del mercado, la misma cartera podría, hipotéticamente, quedarse por detrás del mercado más amplio y aun así tener un rendimiento activo positivo frente al benchmark elegido. Por eso es fundamental que los inversores sepan qué referencia utiliza la estrategia y por qué.
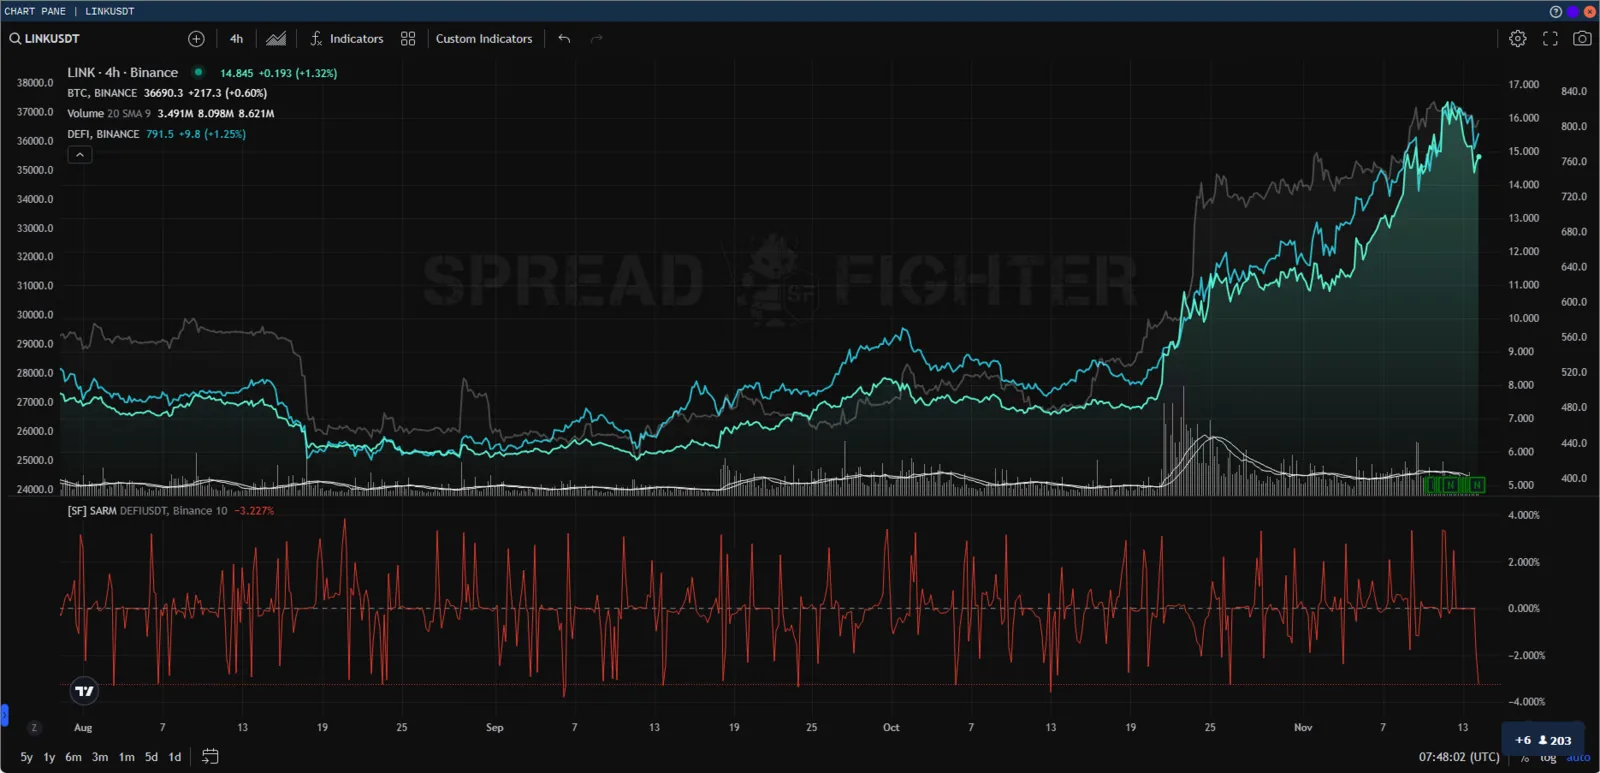
Chainlink vs DeFi index.
SARM es una versión más sensible de CARM. En el ejemplo siguiente se muestra la relación de Trellor con el benchmark, así como el spread entre Trellor y el benchmark. Una salvedad importante: no es correcto establecer una dependencia directa, ya que SARM se calcula sobre un período y además tiene en cuenta el rendimiento libre de riesgo. El spread se calcula exclusivamente con datos en tiempo real.
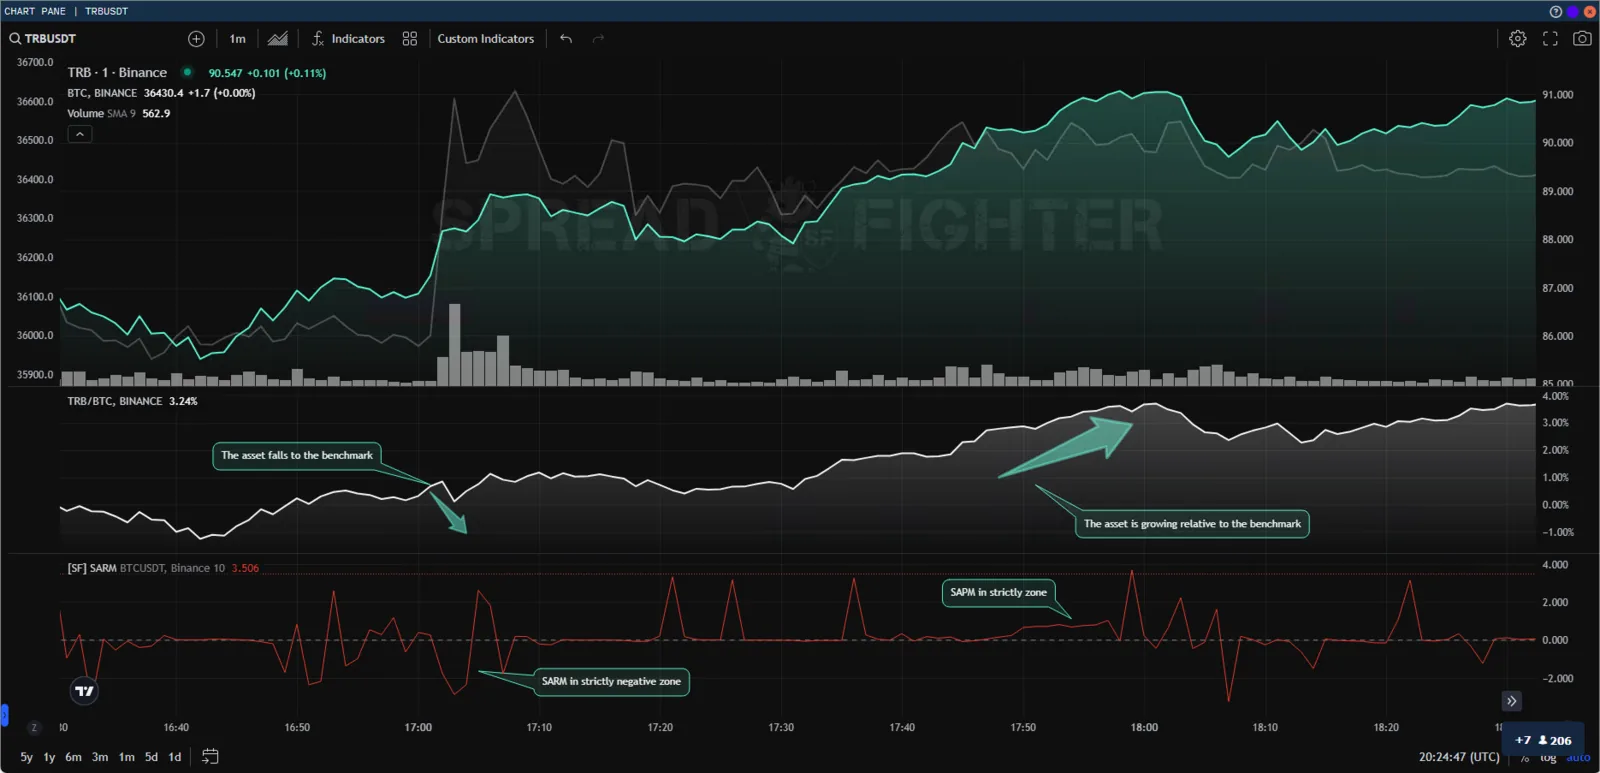
Trellor vs Bitcoin.
Cómo se calcula Standardized Active Return Measure (SARM)
El indicador Standardized Active Return Measure (SARM) mide el rendimiento activo relativo de una cartera frente a un activo de referencia (benchmark), usando la desviación estándar del rendimiento activo como medida de riesgo.
Cálculo de la media de HLC3 en períodos:
donde es el movimiento del precio al alza en la barra , y es el número de velas para calcular la media.
Cálculo de la desviación de HLC3 respecto a la media:
donde es la desviación del actual respecto a su media de velas.
Cálculo del rendimiento de la cartera:
donde es el rendimiento de la cartera, es la desviación actual y es la desviación de hace barras.
Cálculo del rendimiento activo de la cartera:
donde es el rendimiento activo de la cartera respecto al benchmark,
es el rendimiento del benchmark, obtenido de otro activo en el mismo timeframe.
Cálculo del riesgo del rendimiento activo (desviación estándar):
donde es la desviación estándar del rendimiento activo en velas.
Cálculo final de SARM:
donde es el rendimiento activo estandarizado.
Conclusiones clave
- SARM es un indicador de cuánto gana o pierde una inversión, en términos porcentuales, frente a su benchmark.
- SARM puede ser positivo o negativo y se considera una señal de la eficacia de la inversión.
- Quienes invierten en fondos de gestión activa creen que, bajo la dirección de un gestor con talento, el fondo superará a un fondo de gestión pasiva.
- Pero los críticos sostienen que, estadísticamente, los fondos de gestión pasiva, que no intentan superar al mercado, suelen obtener mejores resultados a largo plazo.
Fuente: investopedia