Value at risk
La prima de riesgo de una posición larga en un activo.
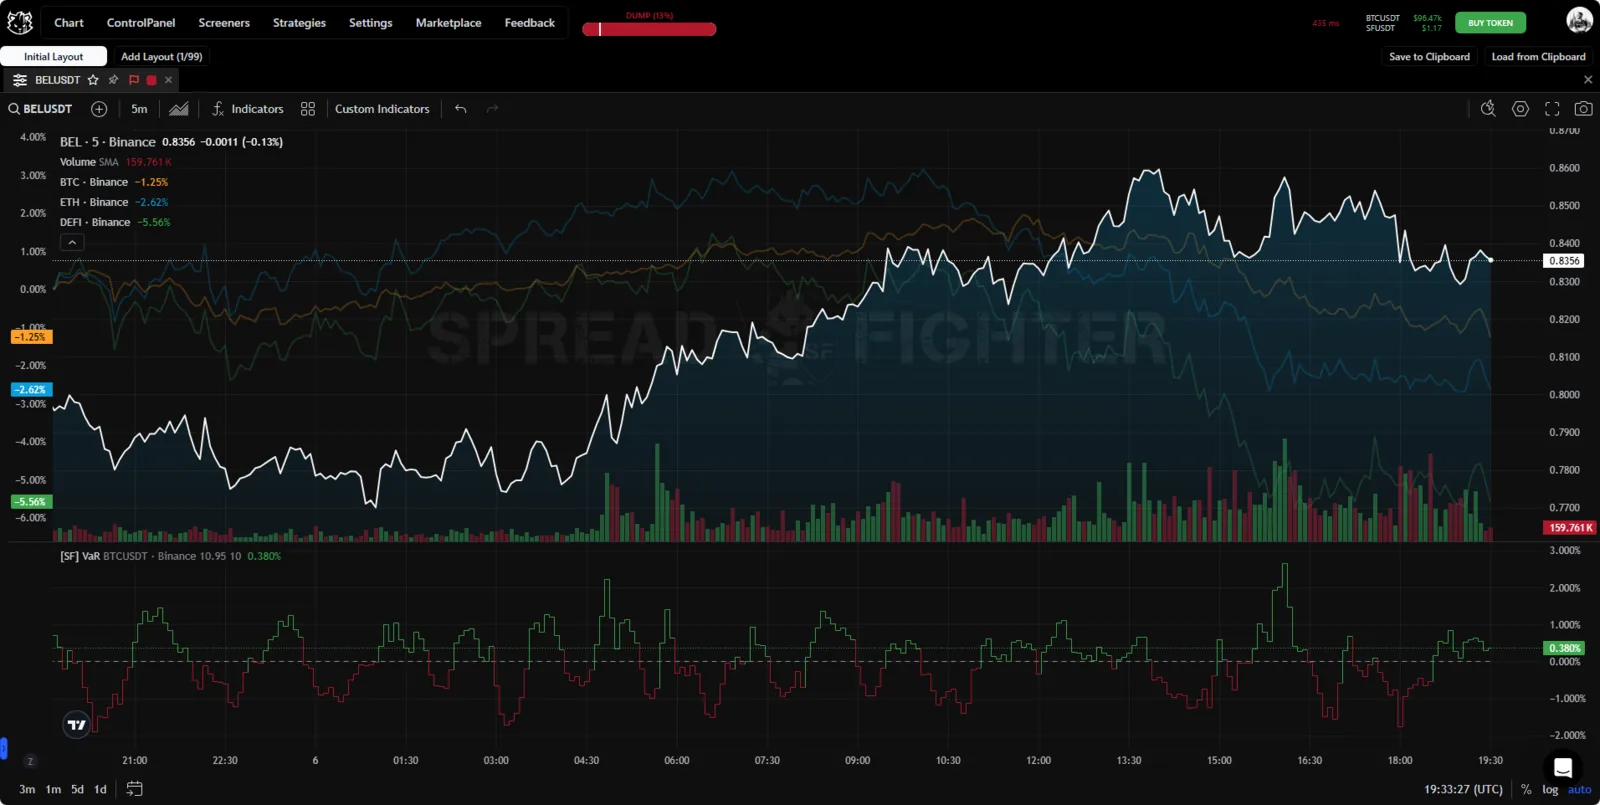
Aspecto del indicador.
Descripción
Value at risk (VaR) se calcula con la fórmula:
donde es el retorno de la inversión de una posición larga en el activo analizado durante el período, (risk free return) es la tasa libre de riesgo y (benchmark return) es la rentabilidad de referencia.
Por defecto, como tasa libre de riesgo se toma la rentabilidad de la estrategia de arbitraje de los pagos de la tasa de financiación del benchmark y, como rentabilidad de referencia, la rentabilidad de mantener una posición larga en BTC.
El retorno de la inversión se calcula con la fórmula:
donde es el precio del activo.
Entender las primas de riesgo de mercado y de renta variable
Las inversiones tienen distintos grados de riesgo asociados. Por ejemplo, si un inversor compra acciones, existe el riesgo de que el precio de las acciones baje, lo que abre la posibilidad de que el inversor sufra pérdidas al vender la posición.
Como resultado, se requiere una compensación por asumir el riesgo, y las inversiones que conllevan más riesgo deben ofrecer una oportunidad adicional de obtener beneficios.
Sin embargo, los bonos del Tesoro de EE. UU. suelen considerarse un ingreso libre de riesgo si el bono se mantiene hasta el vencimiento. En otras palabras, como los bonos del Tesoro están respaldados por el gobierno de EE. UU. y tienen la máxima calificación crediticia AAA, su rentabilidad o sus tipos de interés se consideran libres de riesgo. Como resultado, los bonos del Tesoro se usan habitualmente como referencia al calcular la tasa libre de riesgo que los inversores podrían ganar si invirtieran en bonos del Tesoro.
Dicho de otro modo, las inversiones deben aportar, como mínimo, la tasa libre de riesgo; de lo contrario, el riesgo no está justificado.
En la visión clásica, la diferencia entre la tasa libre de riesgo y la rentabilidad de un activo constituye la prima de riesgo o prima de riesgo de mercado.
Prima de riesgo de mercado
La prima de riesgo de mercado es la diferencia entre la rentabilidad prevista de una cartera de inversiones y la tasa libre de riesgo. Dado que los bonos del Tesoro se consideran la tasa libre de riesgo, la prima de riesgo de mercado de una cartera es la diferencia entre la rentabilidad de la cartera y la rentabilidad elegida de los bonos del Tesoro.
Existen distintos tipos de primas de riesgo de mercado, según lo que el inversor intente determinar. Un análisis histórico puede, por ejemplo, analizar la diferencia entre la rentabilidad de la cartera en los últimos dos años y la rentabilidad de los bonos del Tesoro a dos años en ese período. Al comparar primas de riesgo de mercado históricas, el proceso es bastante sencillo. Sin embargo, los resultados pasados de una cartera no son un predictor de los ingresos futuros.
La prima de riesgo de mercado esperada o prevista puede variar de un inversor a otro, ya que cada uno tiene sus propios sesgos, niveles de tolerancia al riesgo y visiones del mercado.
A modo de ilustración, supongamos que una persona tiene 10.000 dólares para invertir. Podría colocar el dinero en bonos del Tesoro con una rentabilidad relativamente baja, digamos, del 2 % anual. Si elige bonos del Tesoro, la probabilidad de perder el principal es prácticamente nula. Cualquier rentabilidad superior al 2 % representa la prima de riesgo de mercado que los inversores necesitan para invertir su dinero en una cartera o en un índice.
Sin embargo, el Tesoro no es la única institución que necesita su dinero. Las corporaciones privadas ofrecen bonos y acciones para captar capital o dinero. Pero no pueden ofrecer la misma seguridad que los bonos del Tesoro. Por eso las corporaciones tienen que aumentar la rentabilidad ofrecida por sus instrumentos para compensar los riesgos y animar al inversor a poner su dinero.
Prima de riesgo de la renta variable
La prima de riesgo de la renta variable es el beneficio adicional de invertir en acciones cuyo valor supera la tasa libre de riesgo. Al igual que la prima de riesgo de mercado, las primas de riesgo de la renta variable compensan a los inversores por el riesgo adicional asociado a la compra y venta de acciones.
El tamaño de la prima puede variar según las fluctuaciones del precio de las acciones. La prima depende del nivel de riesgo de la acción o del grupo de acciones analizado. Las acciones de alto riesgo suelen tener primas de riesgo más altas.
La rentabilidad de las acciones puede fluctuar según las condiciones macroeconómicas generales de la economía mundial. Si, por ejemplo, el gasto de los consumidores en EE. UU. disminuye, las acciones de las empresas que se benefician de los minoristas probablemente tendrán un mayor riesgo de pérdidas financieras y, por tanto, mayores riesgos.
Las primas de riesgo de la renta variable existen porque los inversores exigen una prima de rentabilidad por sus inversiones en acciones en comparación con los ingresos de inversiones de bajo riesgo o libres de riesgo, como los bonos del Tesoro. En resumen, si el dinero de un inversor está expuesto a un mayor riesgo de pérdida, probablemente se necesitará una prima mayor para animarlo a comprar.
Fuente: investopedia
Prima de riesgo en el mercado crypto
Como el mercado crypto en 2023 es bastante joven y no tiene modelos consolidados para estimar las rentabilidades esperadas de los proyectos, utilizamos una fórmula algo distinta para calcular la prima de riesgo. Como tasa libre de riesgo tomamos la rentabilidad del arbitraje de los pagos de la tasa de financiación y, además, tenemos en cuenta la rentabilidad del benchmark.
Como benchmark se toma la rentabilidad de mantener una posición larga spot en BTC
Operar con cualquier activo (no solo criptoactivos) es ante todo evaluar riesgos, primas de riesgo e intercambio de riesgos. Por eso, al gestionar una cartera, es sumamente importante que el agente conozca las respuestas a las siguientes preguntas:
- ¿Paga el agente por el riesgo o le pagan al agente por el riesgo?
- ¿Paga el agente lo suficiente o le pagan lo suficiente por el riesgo? ¿Y por qué?
- ¿Se corresponde la rentabilidad esperada con la prima de riesgo? ¿Hasta qué punto está justificada la inversión respecto a la tasa libre de riesgo?
Veamos en la práctica la aplicación del modelo Value at risk con el ejemplo de dos activos: BLZ y BNB.
Bluzelle es una plataforma blockchain de bases de datos distribuidas para aplicaciones descentralizadas que permite gestionar datos de forma segura, resistente a la censura y muy escalable. Bluzelle funciona sobre Cosmos SDK y su tecnología Tendermint BFT, lo que lo hace compatible con diversas blockchains. Mientras los desarrolladores siguen creando Dapps, depender de las bases de datos centralizadas de AWS, Microsoft y otras empresas significa tener un punto central de fallo. La verdadera libertad requiere descentralizar toda la pila, no solo una parte. Es aquí donde Bluzelle aspira a desempeñar un papel crítico en el desarrollo de DeFi, las cadenas de suministro, los juegos y otros sectores de la Web 3.0.
A fecha de 22/11/2023, la prima de riesgo de la moneda BLZ está en zona estrictamente positiva y es de ~15,4 %. Es decir, en un horizonte de planificación semanal el agente paga un 15,4 % por el riesgo respecto al benchmark.
Para el cálculo se utiliza un horizonte semanal.
Fuente: block-chain24.com
BNB es una criptomoneda que sustenta el ecosistema de Binance Chain. BNB es uno de los utility tokens más populares del mundo. Puede no solo operar con BNB, como con cualquier otra criptomoneda, sino también usar BNB para una amplísima gama de ventajas adicionales. Haga clic aquí para saber más sobre BNB.
Fuente: binance
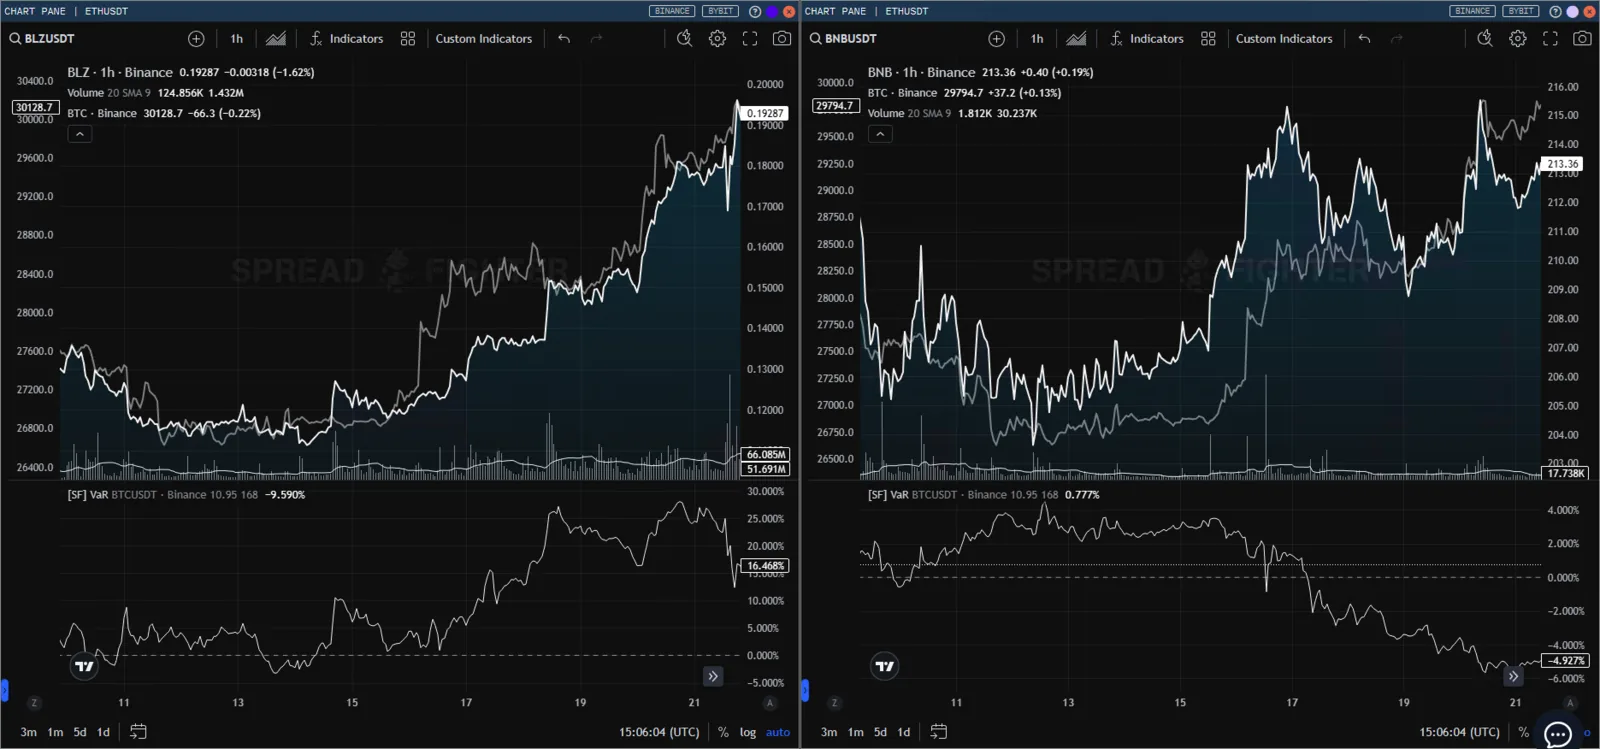
22/11/2023 BLZ & BNB - prima de riesgo.
Analicemos con más detalle a qué puede deberse esta divergencia.
Durante los varios meses previos al momento de redactar este artículo, BLZ muestra un crecimiento sólido que supera varias veces a la narrativa del mercado. Puede deberse a una mayor actividad de los usuarios en las redes sociales, al lanzamiento de grandes actualizaciones, a las inversiones de grandes participantes, a cambios microestructurales en la cotización del activo; en el contexto de este artículo no es importante (le invitamos a estudiar las causas por su cuenta). Lo importante es que los inversores esperan una rentabilidad superior a la del benchmark y están dispuestos a pagar un extra por sus expectativas.
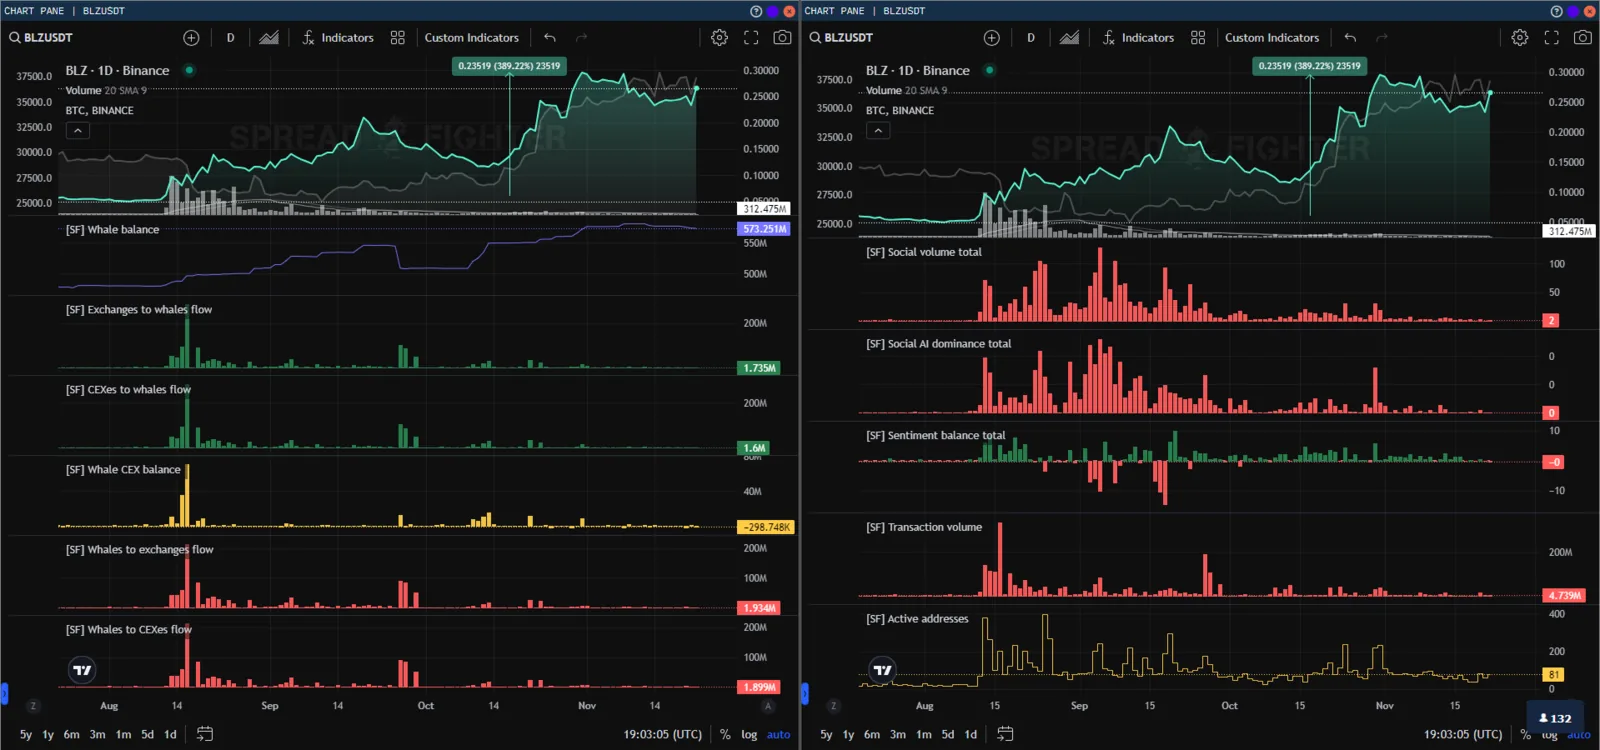
Métricas de sentiment de BLZ.
Si sigue la agenda de noticias, probablemente sepa a qué se debe la situación de BNB. El 21/11/2023 el exchange de criptomonedas Binance y el Departamento de Justicia de EE. UU. alcanzan un acuerdo amistoso, según el cual:
- el CEO del exchange de criptomonedas Binance, Changpeng Zhao, dimite y además paga personalmente una multa de $ 50 M;
- Binance pagará una multa de $4.300 M.
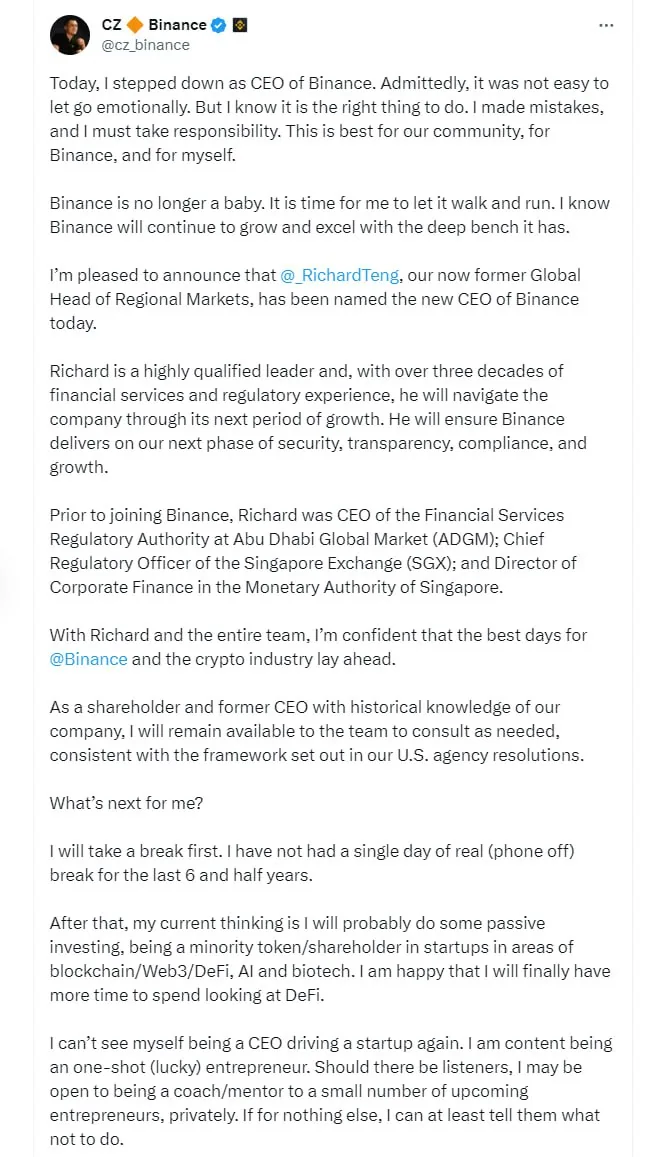
Fuente: twitter
Un contexto de noticias así sitúa sin duda en una posición vulnerable al negocio del exchange y, en consecuencia, a su token nativo BNB. Por eso los inversores esperan mayores riesgos respecto al benchmark y están dispuestos a asumirlos solo si se les paga un extra por el riesgo.