Realized volatility, Local volatility, GARCHM, AGARCH, APGARCH volatility, CEV, IK, Hull-White volatility model, Normalized average true range volalility
Diversos modelos de volatilidad.
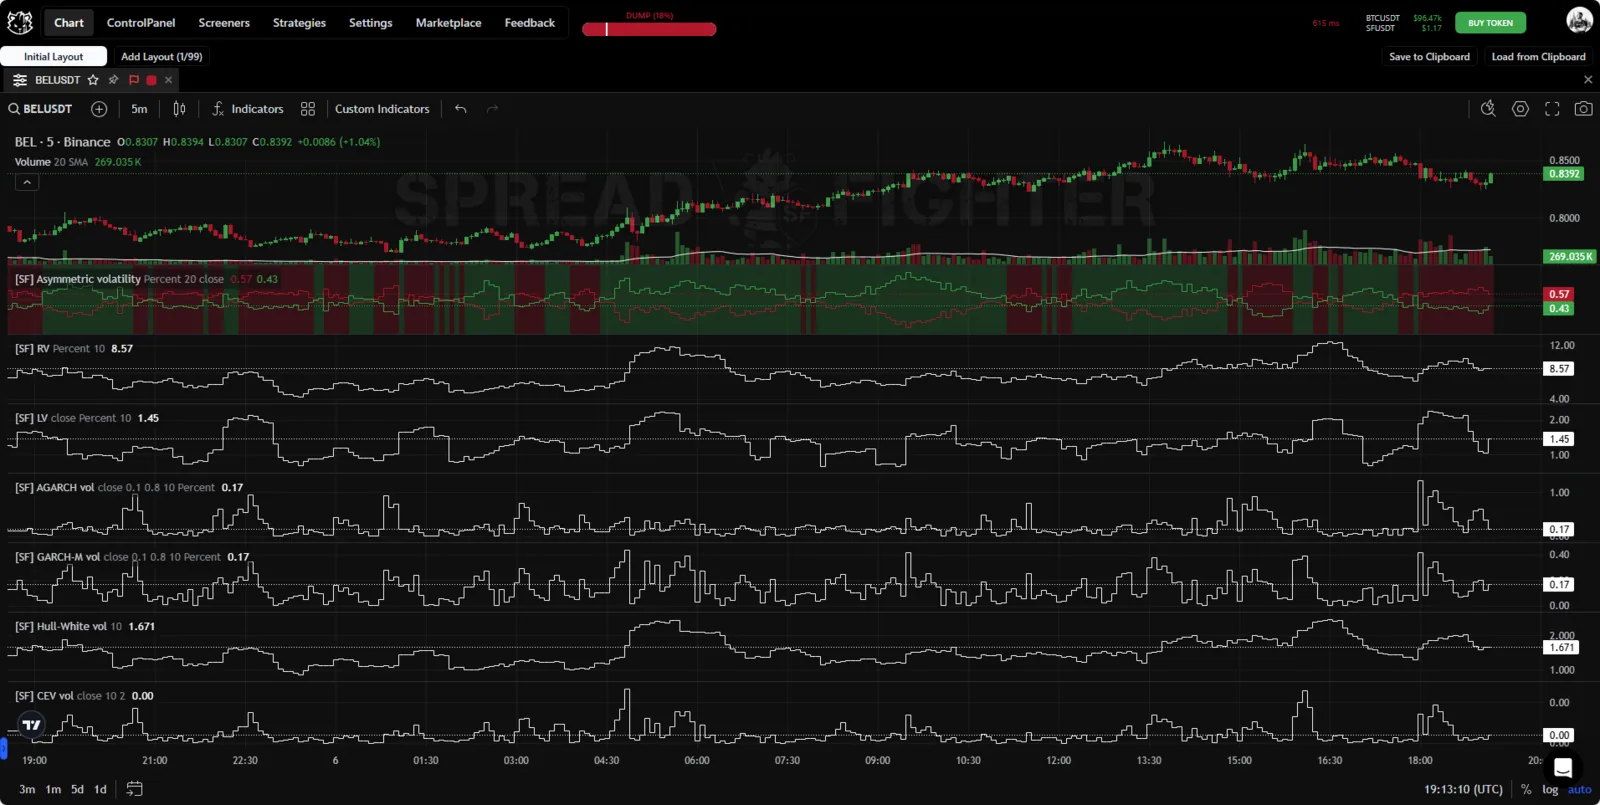
Aspecto del indicador.
Descripción
Realized volatility
Realized volatility (RV) suma el rango de precios en el que se movió el precio durante un período de tiempo dado. Realized volatility se calcula con la fórmula:
donde - máximo de la barra, - mínimo de la barra, - período de tiempo dado.
Local volatility
El cálculo tradicional de la volatilidad incluye el cálculo de la desviación estándar de la rentabilidad, que se basa en la rentabilidad media. Sin embargo, cuando el precio de un activo muestra un movimiento de tendencia, la rentabilidad media puede diferir significativamente de cero, y cambiar la longitud de la ventana de tiempo utilizada para el cálculo puede dar lugar a valores de volatilidad artificialmente inflados. Para resolver este problema se desarrolló el modelo de volatilidad local, que calcula la desviación estándar de las diferencias entre los precios consecutivos del activo, y no de su rentabilidad. Esto da una idea de cuánto cambia el precio de un tick al siguiente, independientemente de la tendencia general.
GARCH-M
El modelo GARCH (heterocedasticidad condicional autorregresiva generalizada) es un modelo estadístico utilizado para pronosticar la volatilidad de un activo financiero. Este modelo tiene en cuenta las fluctuaciones de la volatilidad a lo largo del tiempo, reconociendo que la volatilidad puede cambiar de forma heterocedástica (es decir, con desviación no constante) y que puede verse influida por acontecimientos pasados.
La principal ventaja de los modelos GARCH es su capacidad de modelar la volatilidad como cambiante en el tiempo, lo que los hace especialmente adecuados para analizar los mercados financieros, donde la volatilidad no es constante. En los modelos GARCH, la volatilidad en un momento dado depende tanto de los valores pasados de la propia volatilidad como de las perturbaciones (innovaciones) pasadas de los datos. Esto permite a los modelos tener en cuenta la heterocedasticidad condicional: el fenómeno en el que la distribución de una variable no es estable en el tiempo.
GARCH en media (GARCH-in-Mean, GARCH-M) fue propuesto por Engle y otros en 1987. En este caso no se trata de un modelo especial para la varianza condicional. Se trata de usar la varianza condicional como uno de los factores de un modelo de regresión para la prima de riesgo.
Fórmula general del modelo GARCH-M:
donde:
— varianza condicional en el momento (es decir, la volatilidad al cuadrado), — coeficiente que representa la influencia del cuadrado del error rezagado sobre la varianza condicional.
En el contexto del pronóstico financiero, el modelo GARCH se utiliza para estimar la volatilidad futura de un activo.
AGARCH
El modelo AGARCH es una extensión del modelo estándar GARCH (Generalized Autoregressive Conditional Heteroskedasticity), propuesta para tener mejor en cuenta la asimetría y el efecto de apalancamiento (leverage), propio de muchas series financieras (la influencia del apalancamiento de mercado sobre la volatilidad de los activos). El efecto de apalancamiento consiste en que las rentabilidades negativas (pérdidas) suelen provocar mayor volatilidad que las rentabilidades positivas (ganancias) de la misma magnitud.
El modelo AGARCH es útil en el modelado financiero para estimar la volatilidad de los activos teniendo en cuenta las asimetrías y los efectos de apalancamiento. Se utiliza ampliamente para evaluar riesgos de mercado, en la estructuración de productos financieros y en trabajos de investigación de finanzas y econometría.
El modelo AGARCH se calcula con la fórmula:
donde: — varianza condicional (volatilidad) en el momento t , y — parámetros no negativos del modelo,
Cabe señalar que, en condiciones reales, para obtener las estimaciones más precisas de volatilidad y riesgos puede ser necesario adaptar el modelo, por ejemplo ampliándolo a un AGARCH con más rezagos tanto para la propia volatilidad como para las innovaciones. Estas extensiones permiten ajustar el modelo con más finura a las particularidades de los datos y alcanzar resultados de pronóstico más precisos.
Constant Elasticity of Variance
El modelo de volatilidad con elasticidad constante de la varianza (CEV o Constant Elasticity of Variance) es un modelo que supone que la volatilidad de un activo cambia en función del nivel de su precio. El modelo CEV se utiliza habitualmente en matemática financiera y en el análisis de opciones.
Hull-White volatility model
El modelo de volatilidad de Hull y White, presentado en los trabajos de estos autores en 1987, es un desarrollo del modelo estándar de valoración de opciones de Black-Scholes. Está orientado a tener en cuenta y modelar con mayor precisión la volatilidad del activo subyacente a lo largo del tiempo, lo que lo hace especialmente importante para el análisis financiero y la valoración de opciones.
En el marco del modelo de Black-Scholes se supone que la volatilidad del activo es una constante, lo que dista mucho de ser siempre cierto. Hull y White propusieron utilizar una volatilidad local que pueda cambiar con el tiempo, manteniéndose dentro de una función determinista del precio actual del activo y del tiempo. Esto permitió reflejar con mayor precisión el comportamiento real de los precios en los mercados financieros y dar estimaciones más precisas del valor de las opciones.
La esencia del modelo consiste en aplicar técnicas de cálculo estocástico para modelar la dinámica de los precios del activo subyacente con volatilidad variable. En el modelo de Hull-White, la volatilidad analizada del activo subyacente cambia en función del tiempo y del nivel de precio del activo, lo que permite un enfoque más flexible de la gestión de riesgos y de la valoración de instrumentos financieros derivados.
donde — varianza condicional (volatilidad).
Disclamer: Es importante entender que este indicador no refleja el modelo CEV real con todas sus particularidades matemáticas y está destinado únicamente a una evaluación cualitativa de los cambios de volatilidad. La expresión matemática concreta del modelo de volatilidad estocástica puede cambiar según las modificaciones y adiciones que introduzcan los investigadores para adaptar el modelo a tareas y condiciones de mercado concretas.
Normalized average true range volalility
El indicador de volatilidad del rango verdadero medio normalizado (NATR) es una herramienta diseñada para medir la volatilidad del mercado normalizando el rango verdadero medio (ATR) respecto al nivel de precios. NATR se calcula con la fórmula:
donde - máximo de la barra, - mínimo de la barra, - precio típico, - período de tiempo dado.
Asymmetric volatility
El modelo de volatilidad asimétrica mide la diferencia entre la volatilidad alcista y la bajista del precio de un activo, teniendo en cuenta el suavizado dinámico de McGinley y una posible corrección del agrupamiento de la volatilidad.
Primero se calculan los movimientos direccionales.
donde: — movimiento del precio al alza en la barra , — movimiento del precio a la baja en la barra , — precio de cierre en la barra .
Se calcula la volatilidad absoluta total del período .
donde — suma de los módulos de los cambios de precio de las últimas barras.
Se calcula la volatilidad direccional promedio:
donde: — volatilidad direccional media al alza, — volatilidad direccional media a la baja.
Si se elige la normalización (en porcentaje), se aplica:
El suavizado de McGinley se calcula con la fórmula:
donde: — valor suavizado, — longitud del período de suavizado, — coeficiente de suavizado (normalmente 0,6), — exponente (normalmente 2,0).
McGinley se aplica por separado a la volatilidad alcista y a la bajista:
Se realiza la corrección del agrupamiento de la volatilidad:
Factor de corrección:
donde: — coeficiente de agrupamiento (normalmente 0,85), — coeficiente de corrección.
Aplicación de la corrección:
Volatilidad local (LV): qué es y cómo funciona
¿Qué es la volatilidad local (LV)?
La volatilidad local (LV) es una medida de volatilidad utilizada en el análisis cuantitativo que ayuda a ofrecer una visión más completa de la volatilidad al tener en cuenta tanto los precios de ejercicio como el tiempo para obtener estadísticas de precios y riesgos. La volatilidad local está relacionada con la volatilidad implícita de la opción y puede extrapolarse a partir de ella.
Comprender la volatilidad local
El concepto de volatilidad local fue introducido por los economistas Emanuel Derman e Iraj Kani. La volatilidad local intenta determinar la volatilidad real de un activo en un rango de precios de ejercicio. La volatilidad local implica utilizar un análisis de dos factores para ofrecer lecturas reales de volatilidad más precisas que la volatilidad implícita. Al graficarla, la volatilidad local suele ajustarse mejor a los datos que la volatilidad implícita. Algunos académicos creen que, aunque la volatilidad implícita puede usarse para obtener el precio correcto, desde el punto de vista lógico la información de partida más adecuada es la volatilidad local.
La volatilidad local sustituye esencialmente la función de volatilidad constante, que se calcula a partir del precio de ejercicio. En su lugar, la volatilidad local responde a la misma pregunta sobre el riesgo de otra manera, considerando el precio del activo y el tiempo, lo que da una visión distinta de la volatilidad con los mismos datos de partida.
Como la volatilidad local suele extrapolarse a partir de la volatilidad implícita, es sensible a los cambios de la volatilidad implícita. Esto significa que pequeños cambios en la volatilidad implícita provocan cambios más bruscos en la volatilidad local.
Cómo se utiliza la volatilidad local
Una de las principales críticas al modelo original de Black-Scholes es que intentaba fijar la volatilidad del activo subyacente en un nivel constante durante toda la vida de la opción. Esto no refleja los datos reales de mercado de que disponemos, pero el modelo sigue siendo uno de los esquemas de valoración de opciones más eficaces.
La volatilidad local puede ser especialmente útil al valorar opciones exóticas, que son difíciles de ajustar a los modelos estándar. Está diseñada para ajustarse a los precios de mercado y puede utilizarse para valorar todas las combinaciones de strikes y vencimientos, en comparación con un único plazo que implica cubrir la volatilidad.
No obstante, tanto la volatilidad local como la implícita suelen estudiarse conjuntamente y compararse con la volatilidad histórica. Mientras que la volatilidad local y la implícita se generan a partir de los niveles de precios actuales con el modelo de Black-Scholes, la volatilidad histórica puede utilizarse para crear un precio del modelo de Black-Scholes ajustado con datos pasados de las fluctuaciones reales de precios.
Fuente: investopdeia
Modelo GARCH: definición y uso en estadística
¿Qué es la heterocedasticidad condicional autorregresiva generalizada (GARCH)?
La heterocedasticidad condicional autorregresiva generalizada (GARCH) es un modelo estadístico utilizado en el análisis de datos de series temporales, en el que se considera que la varianza del error está serialmente autocorrelacionada. Los modelos GARCH suponen que la varianza del término de error sigue un proceso autorregresivo de media móvil.
Comprender la heterocedasticidad condicional autorregresiva generalizada (GARCH)
Aunque los modelos GARCH pueden utilizarse para analizar varios tipos de datos financieros, como los datos macroeconómicos, las instituciones financieras suelen emplearlos para estimar la volatilidad de la rentabilidad de acciones, bonos e índices de mercado. Usan la información obtenida para determinar precios y evaluar qué activos pueden aportar potencialmente una mayor rentabilidad, así como para pronosticar la rentabilidad de las inversiones actuales, y les ayuda en la asignación de activos, la cobertura, la gestión de riesgos y las decisiones de optimización de carteras.
Los modelos GARCH se utilizan cuando la varianza del error no es constante. Es decir, cuando el término de error es heterocedástico. La heterocedasticidad describe el carácter irregular del cambio del término de error o de una variable en un modelo estadístico.
Básicamente, dondequiera que haya heterocedasticidad, las observaciones no se ajustan a un patrón lineal. En cambio, tienden a agruparse. Por consiguiente, si a estos datos se aplican modelos estadísticos que suponen varianza constante, las conclusiones y el valor predictivo que se puedan extraer del modelo no serán fiables.
Se supone que la varianza del error en los modelos GARCH cambia sistemáticamente en función del tamaño medio del error en los períodos anteriores. Es decir, presenta heterocedasticidad condicional, y la razón de la heterocedasticidad es que el término de error sigue un modelo autorregresivo de media móvil. Esto significa que es una función de la media de sus propios valores pasados.
Historia de GARCH
GARCH fue desarrollado en 1986 por el doctor Tim Bollerslev, entonces estudiante de posgrado, como forma de abordar el problema de pronosticar la volatilidad de los precios de los activos. Se basa en el trabajo revolucionario del economista Robert Engle de 1982, que introdujo el modelo de heterocedasticidad condicional autorregresiva (ARCH). Su modelo suponía que la variación de la rentabilidad financiera no es constante en el tiempo, sino que está autocorrelacionada, o condicionada o dependiente entre sí. Por ejemplo, esto puede verse en la rentabilidad de las acciones, donde los períodos de volatilidad de la rentabilidad tienden a agruparse.
Desde su primera aparición han surgido numerosas variaciones de GARCH. Entre ellas están la no lineal (NGARCH), que tiene en cuenta la correlación y el "agrupamiento de la volatilidad" observado en la rentabilidad, y el GARCH integrado (IGARCH), que restringe el parámetro de volatilidad. Todas las variantes del modelo GARCH procuran tener en cuenta la dirección, positiva o negativa, de la rentabilidad, además de la magnitud considerada en el modelo original.
Cada derivación de GARCH puede utilizarse para tener en cuenta cualidades concretas de las acciones, del sector o de los datos económicos. Al evaluar el riesgo, las instituciones financieras incorporan los modelos GARCH en su prima de riesgo y en la pérdida máxima esperada (ya sea para una única posición de inversión o de trading, para una cartera o a nivel de departamento o de toda la firma) durante un período determinado. Se considera que los modelos GARCH ofrecen mediciones de riesgo más precisas que las que se pueden obtener siguiendo únicamente la desviación estándar.
Se han realizado diversos estudios sobre la fiabilidad de distintos modelos GARCH en diferentes condiciones de mercado, incluidos los períodos previos y posteriores a la Gran Recesión.
Fuente: investopedia