Cumulative volume delta, Volume delta
Indicadores clásicos de análisis de volumen
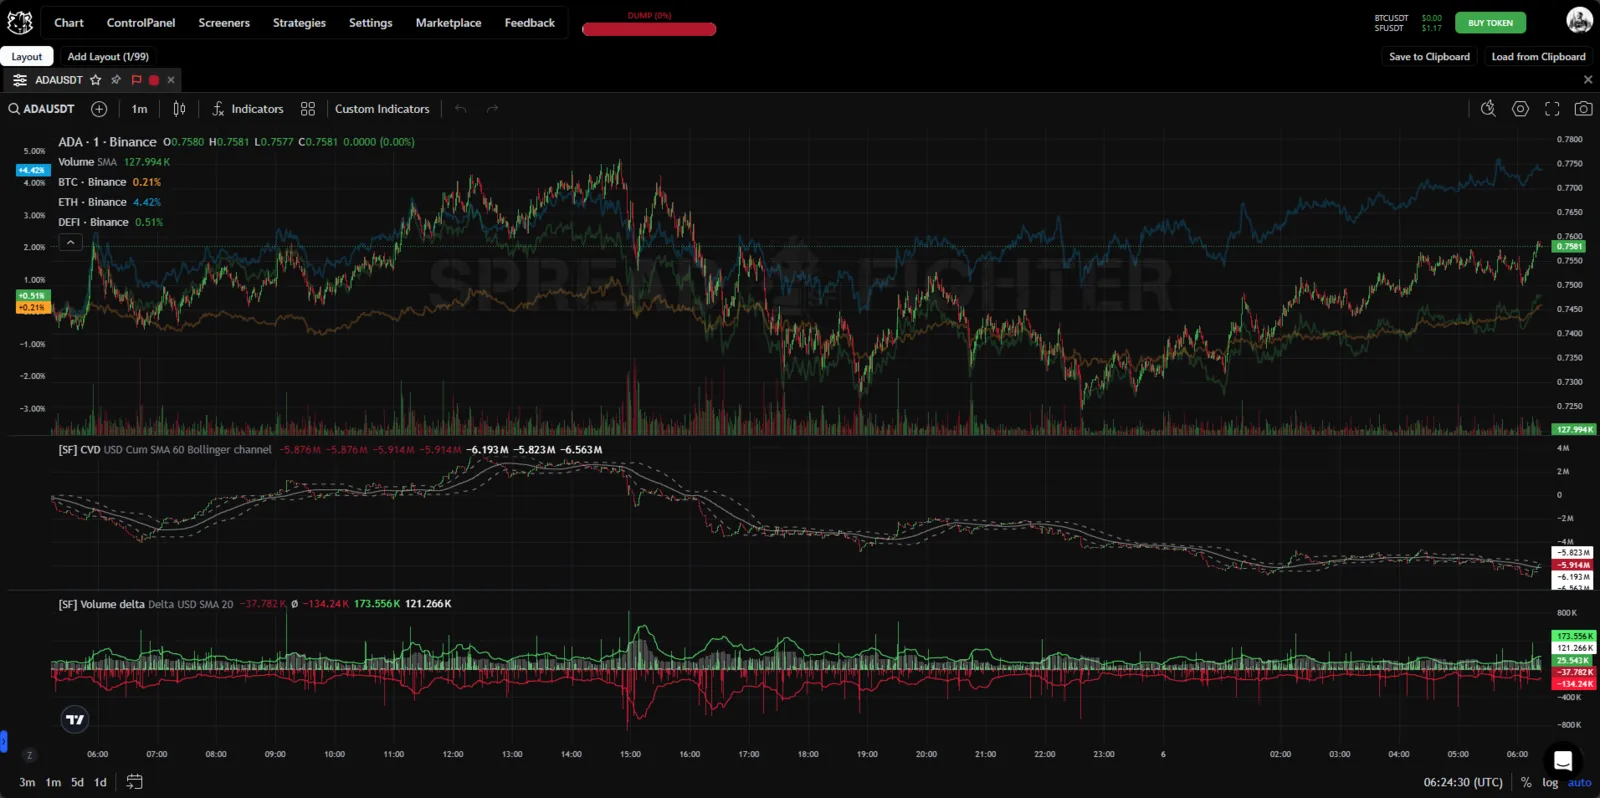
Aspecto del indicador.
Descripción
El delta de volumen es un indicador que muestra la diferencia entre el volumen de compras y el de ventas taker, y que además calcula métricas derivadas: medias móviles de compras y ventas y la desviación estándar del delta.
Cumulative volume delta es un indicador clásico de análisis de volumen que calcula la diferencia entre el volumen de compras y el de ventas taker como un total acumulado.
Funcionalidad
El delta de volumen tiene 2 formas de visualización: gráfico de velas e histograma.
Cumulative volume delta
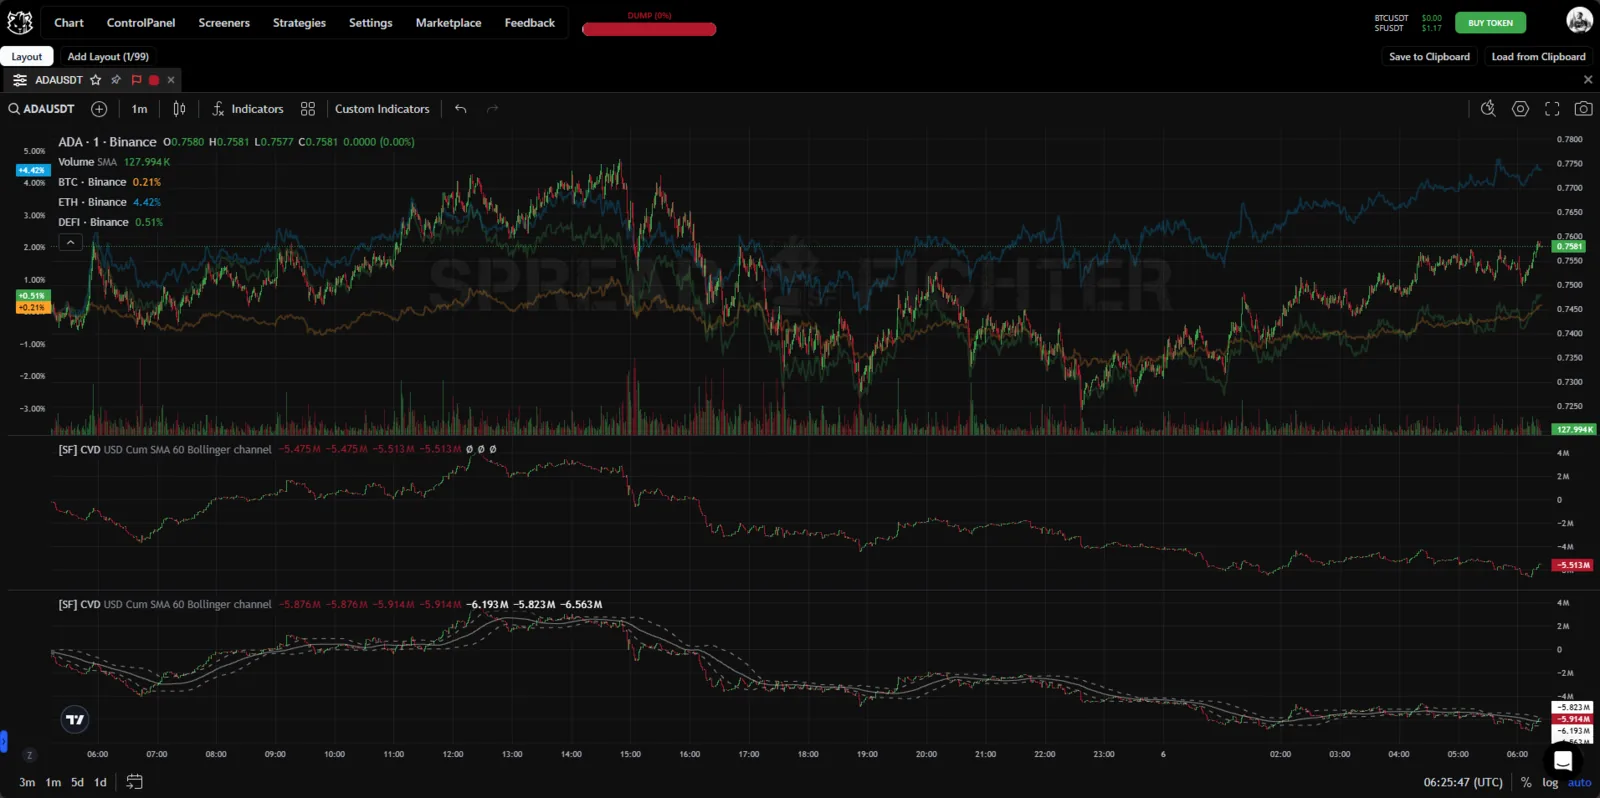
Cumulative volume delta.
El indicador es un gráfico de velas en el que los valores de apertura, máximo, mínimo y cierre toman los valores correspondientes del delta de volumen acumulado.
Volume delta
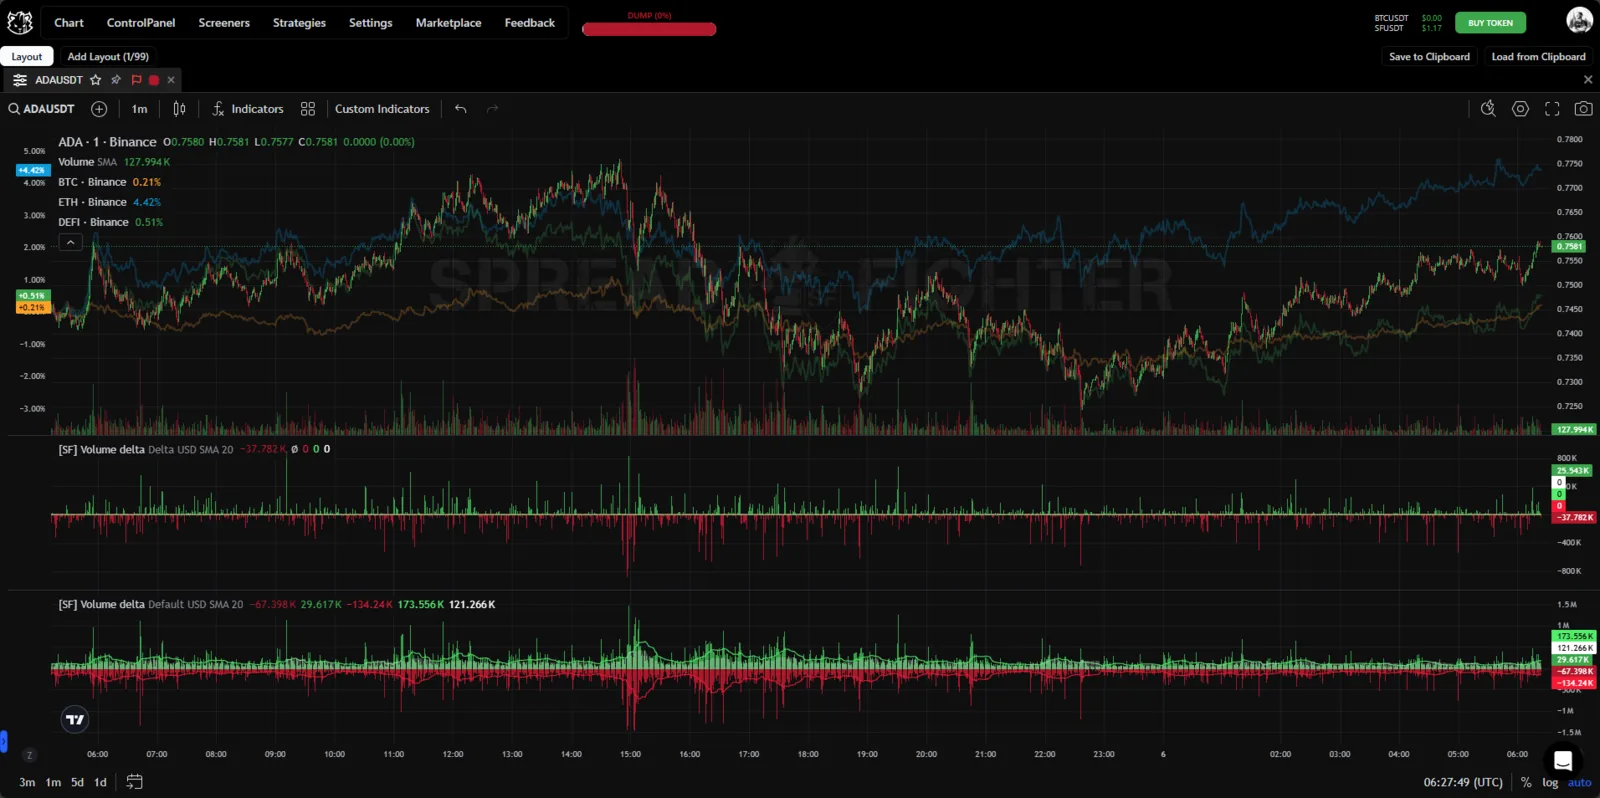
Volume delta.
El indicador es un histograma que muestra el volumen de compras y ventas taker barra a barra.
Casos de uso
Volume delta es una potente herramienta de análisis de volumen en los mercados de instrumentos financieros. Proporciona a los traders información sobre la diferencia entre el volumen de compras y el de ventas en un periodo de tiempo determinado. Este indicador permite identificar el lado dominante del mercado, así como seguir los cambios en el sentimiento de los traders.
Volume Delta
Principales patrones de uso de la herramienta Volume Delta:
- Absorción (Absorption): situación del mercado en la que el movimiento del precio choca con una resistencia en forma de órdenes limitadas que absorbe la agresión de las órdenes de mercado.
- Agotamiento (Exhaustion): situación del mercado en la que, cuando el precio alcanza nuevas marcas, disminuye el número total de agresores (compradores o vendedores de mercado), lo que indica la falta de voluntad de operar en las nuevas marcas de precio y el cierre de posiciones.
- Delta de empuje (Pushing delta): situación del mercado en la que, al salir el precio de un equilibrio, aparece un volumen anómalo con un delta anómalo para la fase de equilibrio.
Necesitaremos seguir el comportamiento del delta en barras (VD) durante la formación de los extremos de precio.
- Si queremos detectar el patrón "Agotamiento", necesitamos ver una disminución de la agresión en la velocidad de cambio del precio y un desvanecimiento del delta. Además, es imprescindible fijarse en otros extremos. Por ejemplo, si queremos ver el agotamiento de las ventas, hay que observar otros mínimos y ver la disminución de la agresión con cada nueva vela de VD. Si queremos ver el agotamiento de las compras, hay que observar otros máximos con una disminución de la agresión en cada nueva vela de VD.
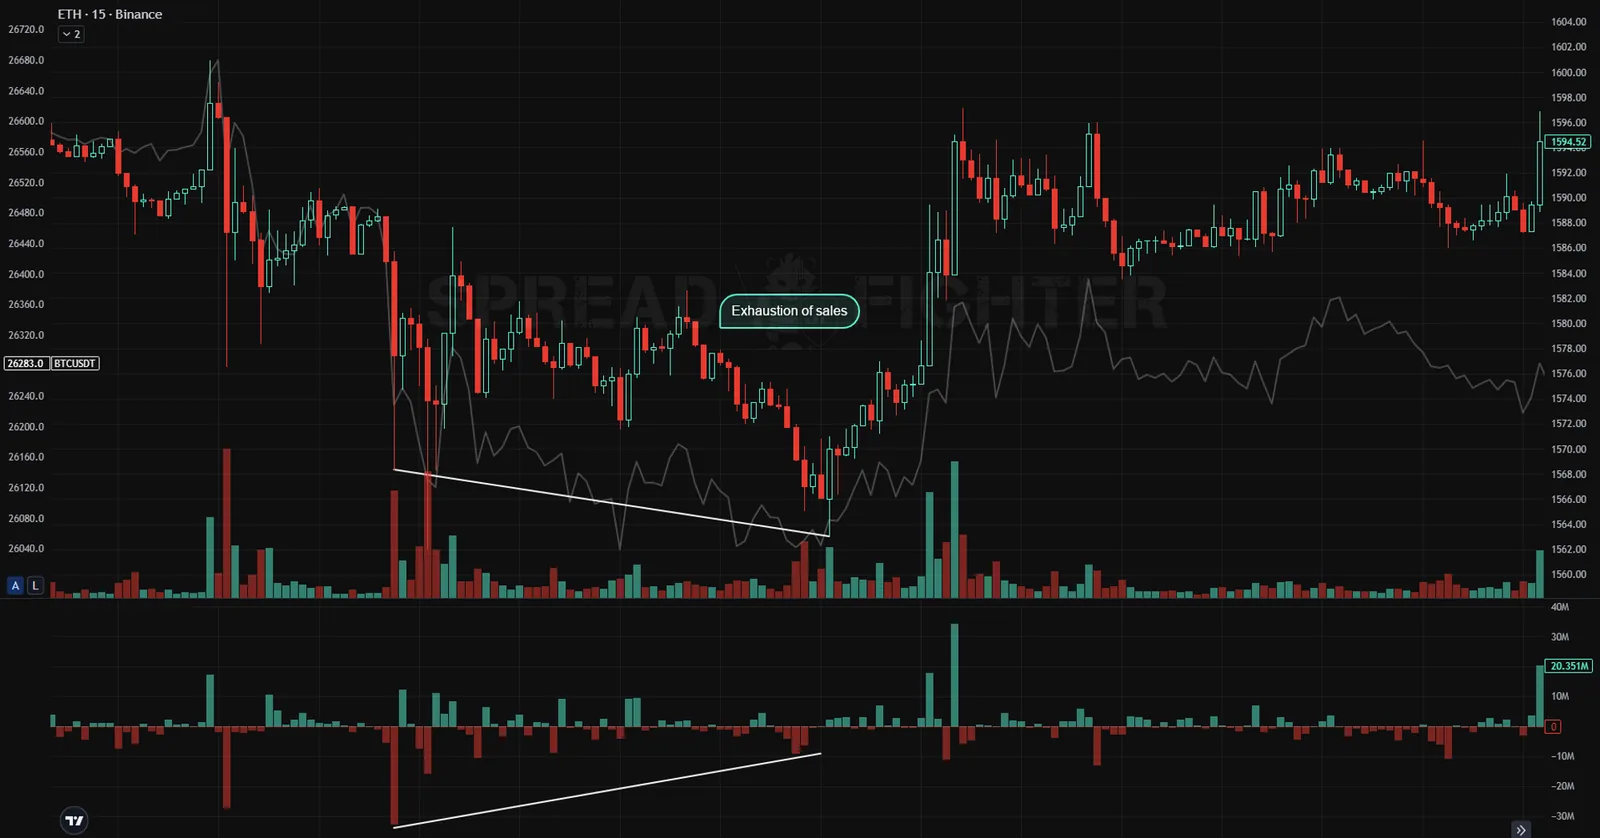
Agotamiento de las ventas en el delta en barras.
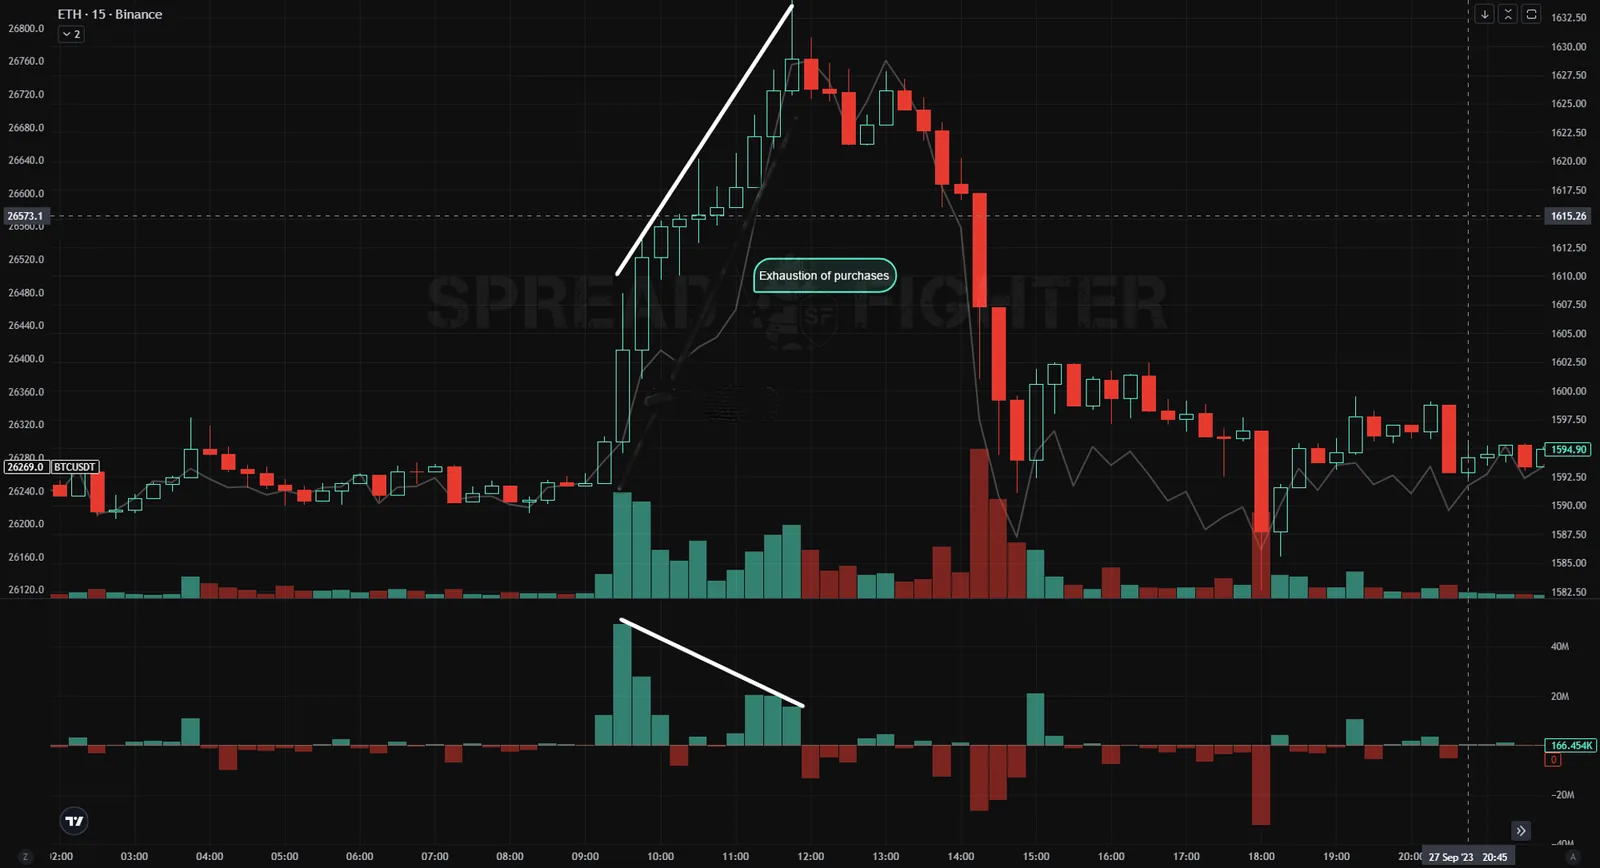
Agotamiento de las compras en el delta en barras.
- Si queremos detectar el patrón "Absorción", al contrario, hay que ver una agresión excesiva, no comparable con el recorrido del precio. Es decir, un delta positivo o negativo grande junto con una vela de precio relativamente pequeña. Es importante la relación entre el tamaño del delta y el tamaño de la vela de precio en comparación con las relaciones medias anteriores. La tendencia del comportamiento del delta antes de que se forme la absorción no es tan importante como en el caso del agotamiento, pero sí lo es la reacción del precio tras la aparición del delta anómalo. No basta con ver la formación de un extremo formal: debe producirse una reacción del precio en el sentido contrario. Una confirmación adicional de la absorción será la presencia de una "cola" en la vela con el delta anómalo. El patrón "Absorción" puede aparecer varias veces antes de un giro del precio.
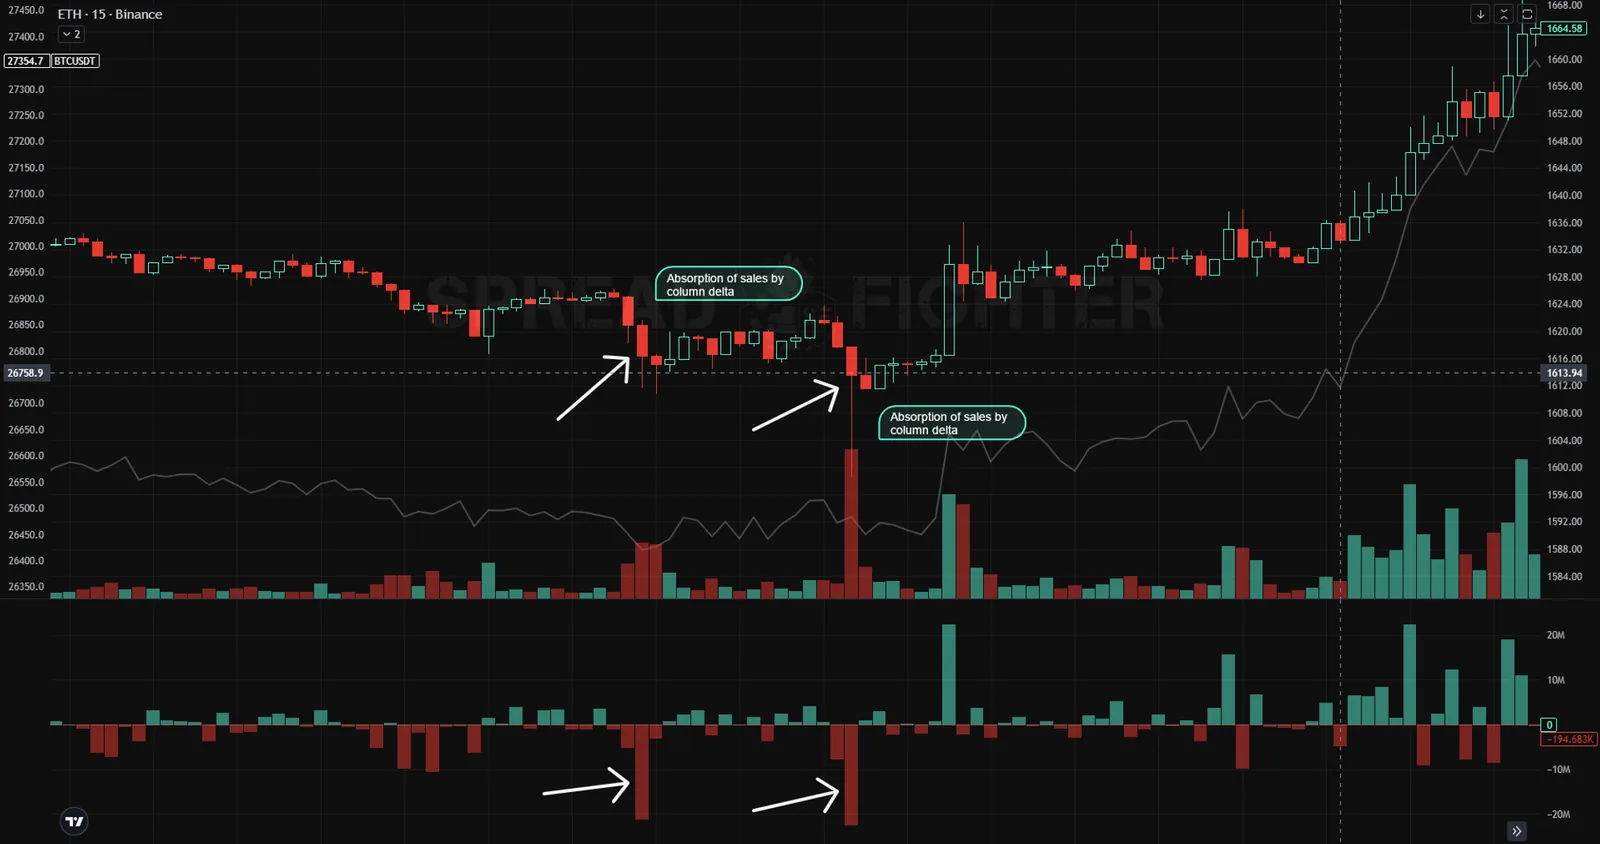
Absorción de ventas en el delta en barras.
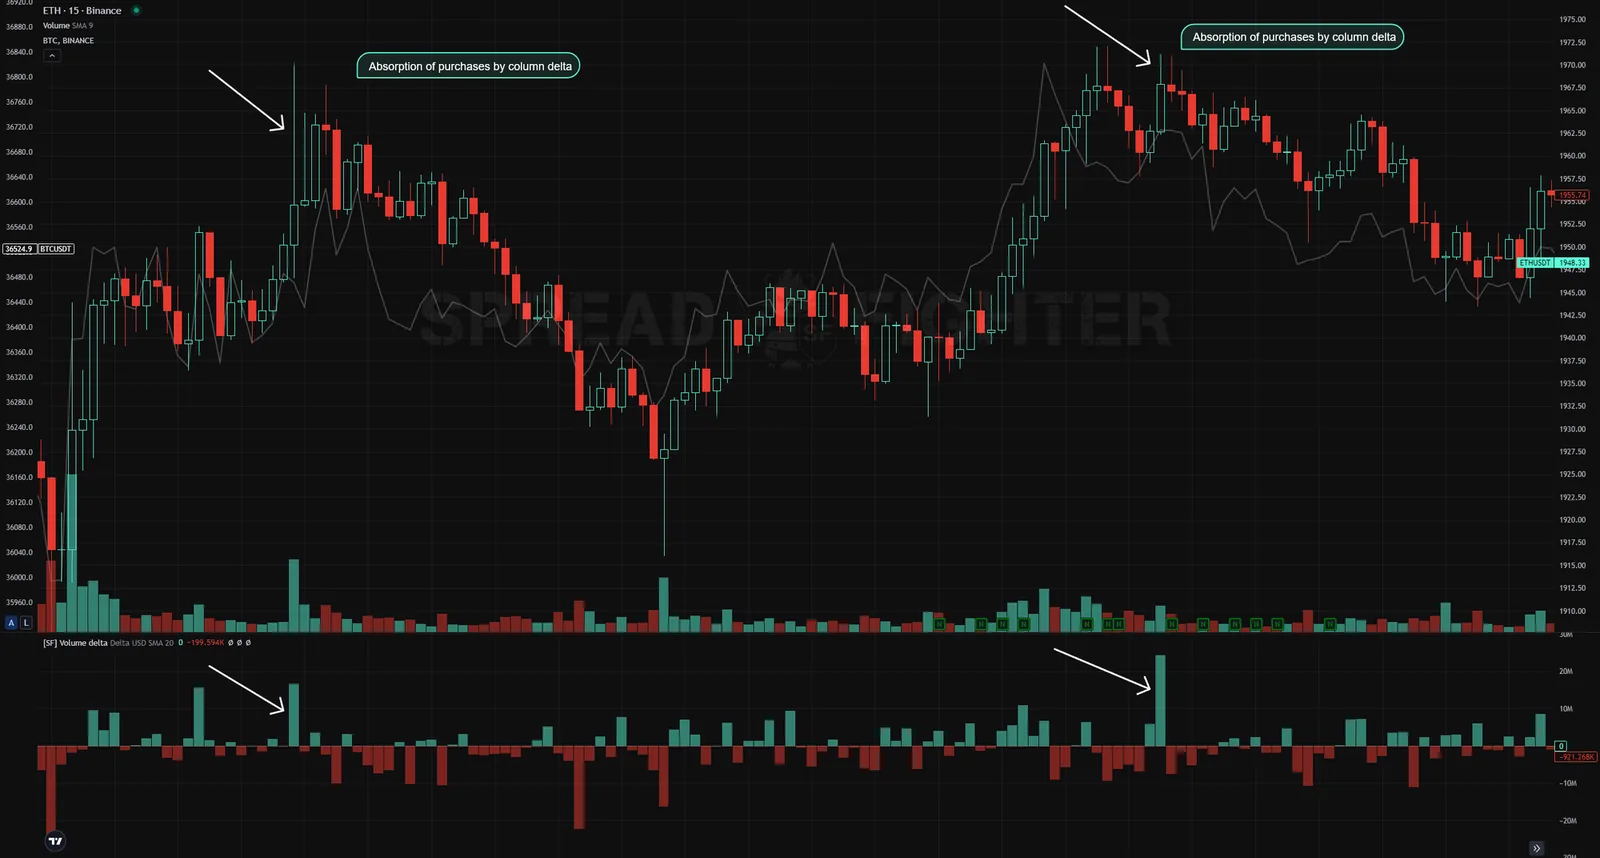
Absorción de compras en el delta en barras.
- El delta de empuje es otro patrón que caracteriza las intenciones de los participantes agresivos e informados del mercado. La combinación de un volumen elevado y un delta positivo anómalo para la fase de equilibrio en la parte superior de la estructura de equilibrio indica el deseo de los compradores agresivos de llevar el precio a un nuevo nivel más alto.
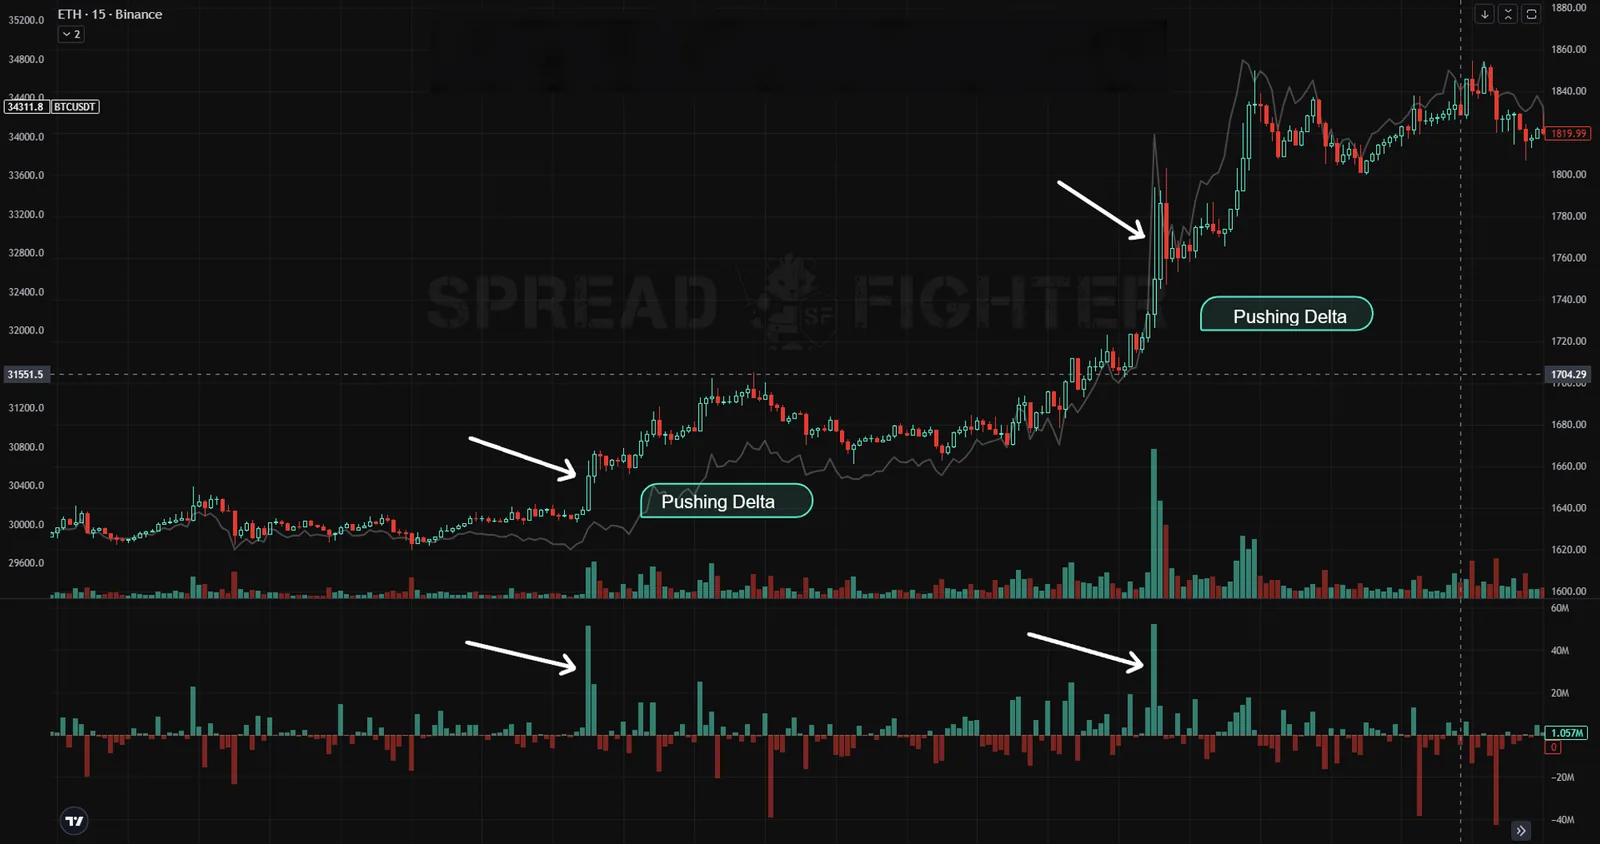
Delta de empuje.
Cuanto menor es el marco temporal, más eficaz resulta el delta en barras. Los marcos temporales recomendados son 15 minutos e inferiores. En marcos temporales superiores a 15 minutos, la reacción a los patrones Agotamiento y Absorción será mucho menor.
Cumulative Volume Delta
El delta acumulado (CVD) es otra forma de visualizar el delta. Este indicador suma todos los valores de delta de cada vela y refleja la dinámica conjunta de variación de los valores del delta durante un periodo determinado. Igual que con el indicador Delta (VD), hay que analizar la variación del delta acumulado en relación con la variación del precio. Al analizar el delta acumulado también hay que buscar los patrones "Agotamiento" y "Absorción" para encontrar extremos y giros de precio significativos. Pero, a diferencia del delta en barras, al analizar el delta acumulado hay que buscar no un extremo, sino dos, tanto para el agotamiento como para la absorción.
- La esencia del patrón "Agotamiento" de las compras según el delta acumulado es que, en un movimiento alcista del precio, al alcanzar un nuevo máximo, es decir, cuando el precio ha actualizado el extremo anterior, observamos que el delta acumulado no sigue al precio: los máximos del delta acumulado no se actualizan. Es decir, los compradores ya no quieren comprar el activo en las marcas de precio actuales y cierran sus posiciones, lo que acaba provocando la bajada del precio del activo.
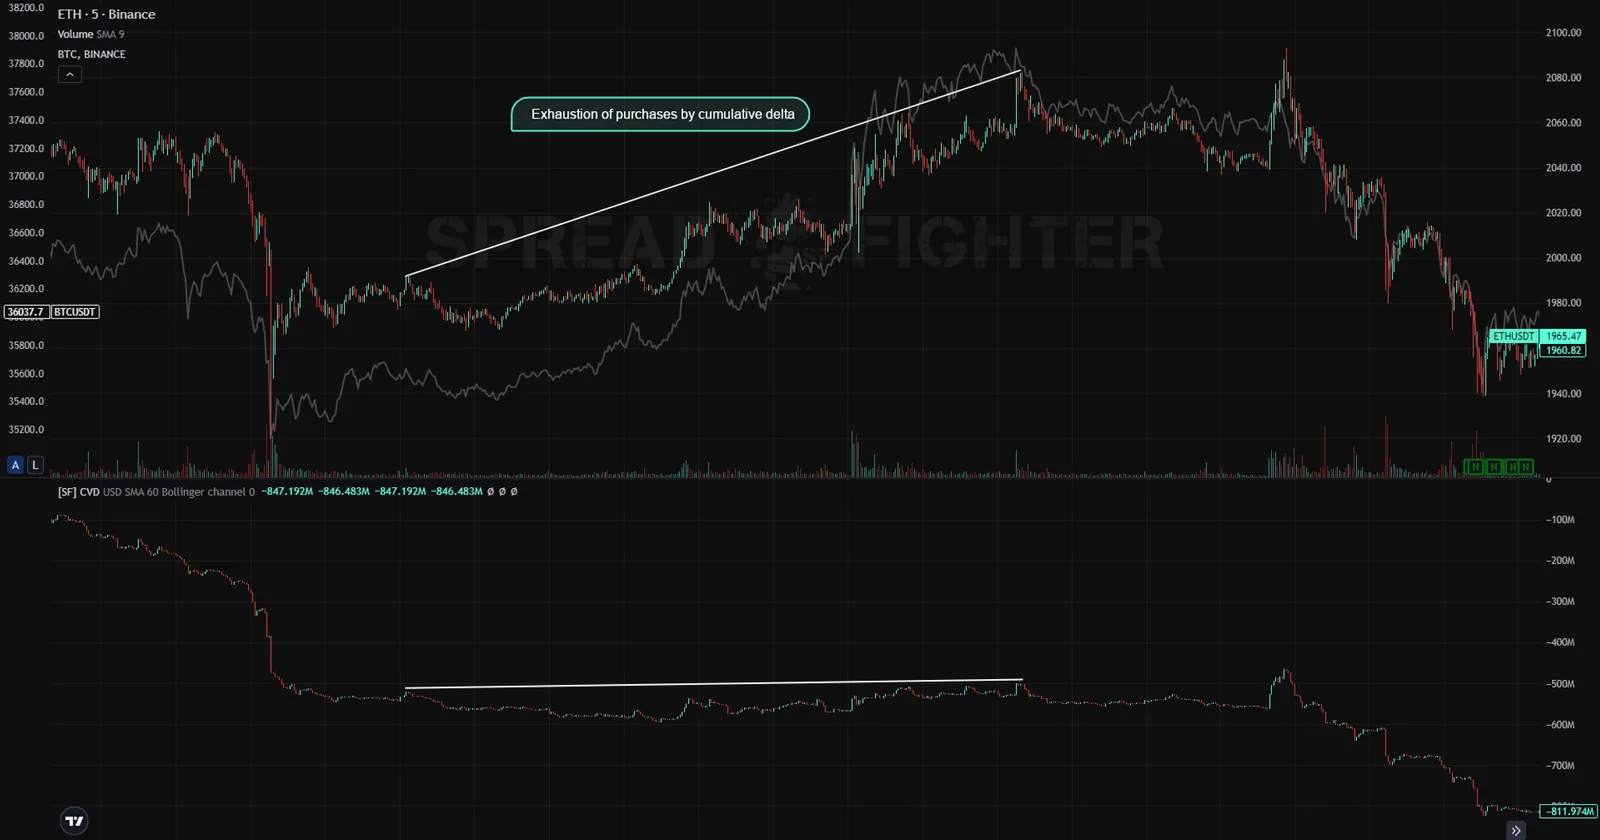
Agotamiento de las compras en el delta acumulado.
- El patrón "Agotamiento" de las ventas implica que, al actualizarse el mínimo anterior del precio, el mínimo del delta acumulado no se actualiza. El patrón Agotamiento indica una falta de agresión del lado dominante, lo que debilita el movimiento de tendencia del precio. En el marco del delta acumulado, el patrón "Agotamiento" indica el cierre de posiciones por parte de los participantes agresivos y el cambio de la tendencia a alcista.
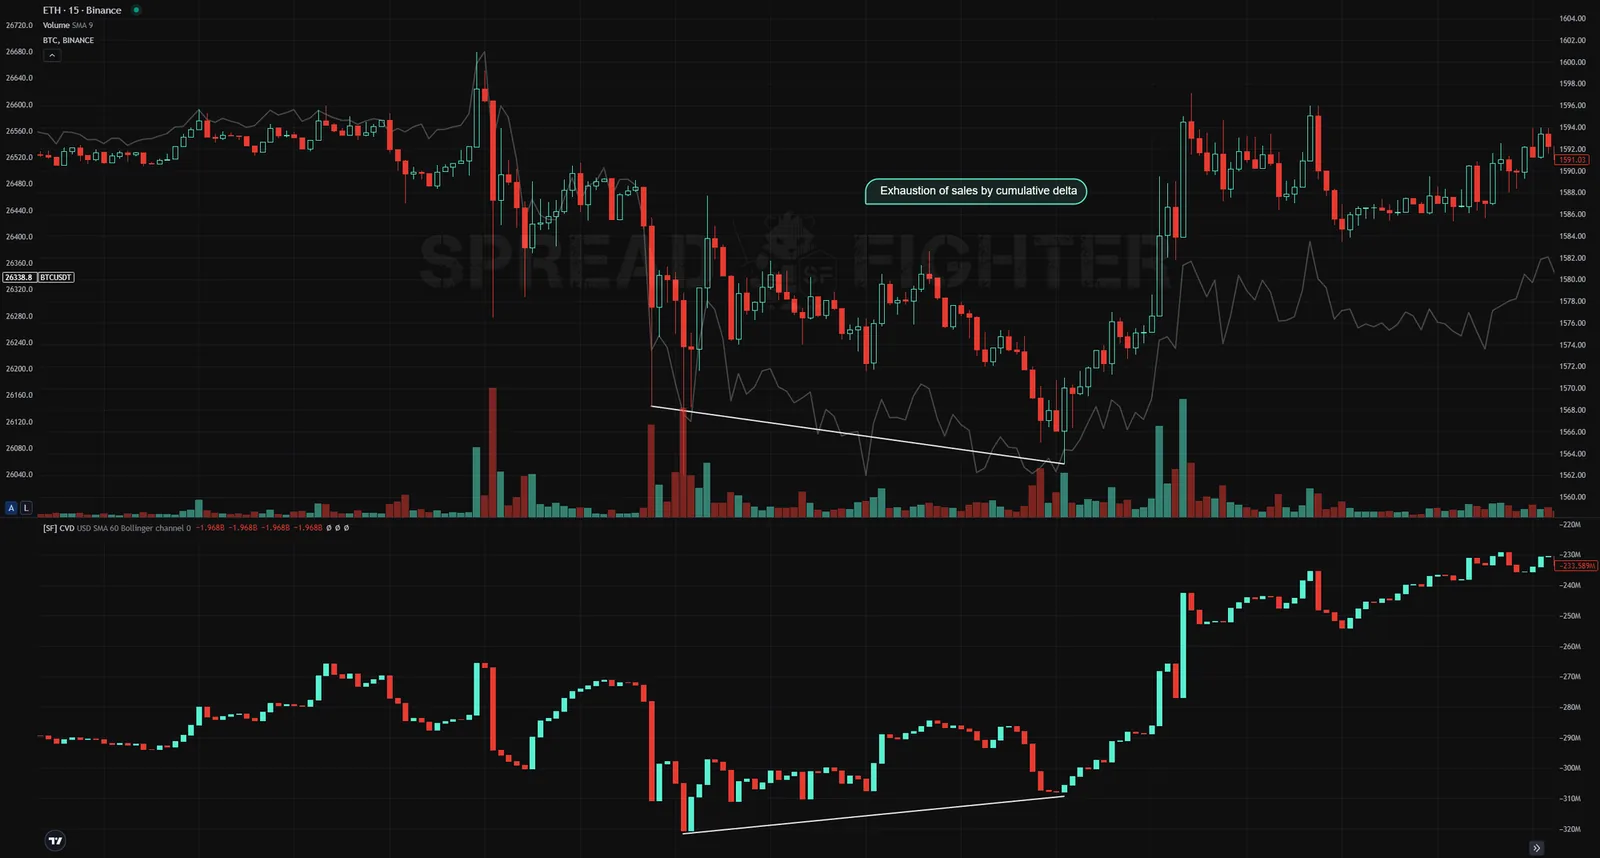
Agotamiento de las ventas en el delta acumulado.
Al buscar el patrón "Absorción" también es necesario seguir dos extremos. El delta acumulado tiene dos variedades del patrón "Absorción": clásica y oculta.
- En la absorción clásica, los extremos del precio casi no se actualizan, mientras que los extremos del delta acumulado sí. Esto significa que la agresión del mercado no da resultado, porque es absorbida por órdenes limitadas.
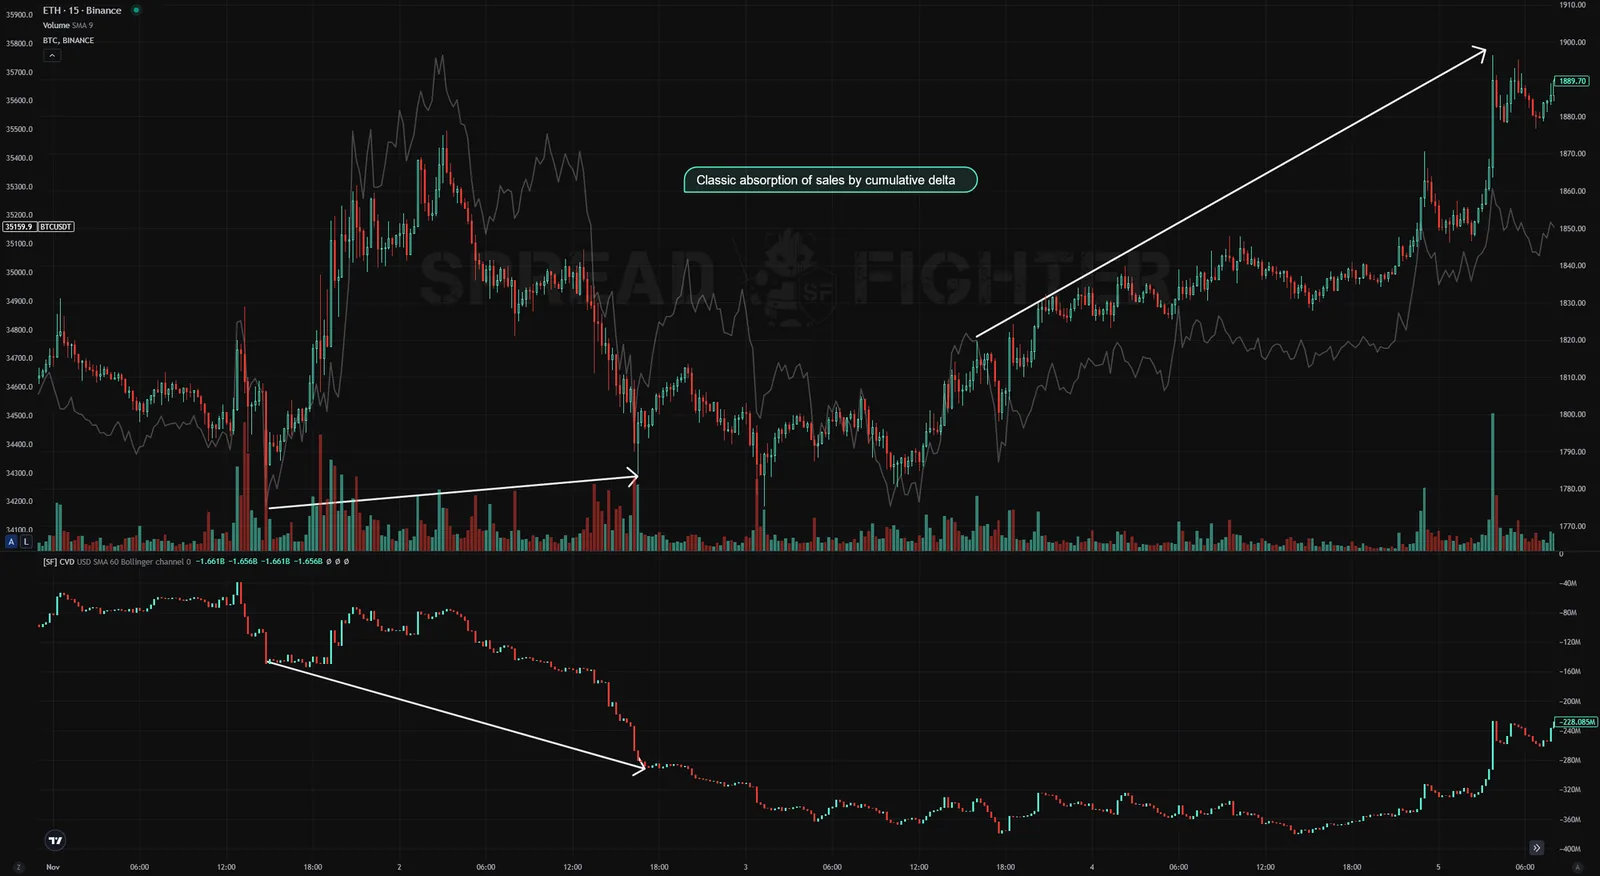
Absorción clásica de ventas.
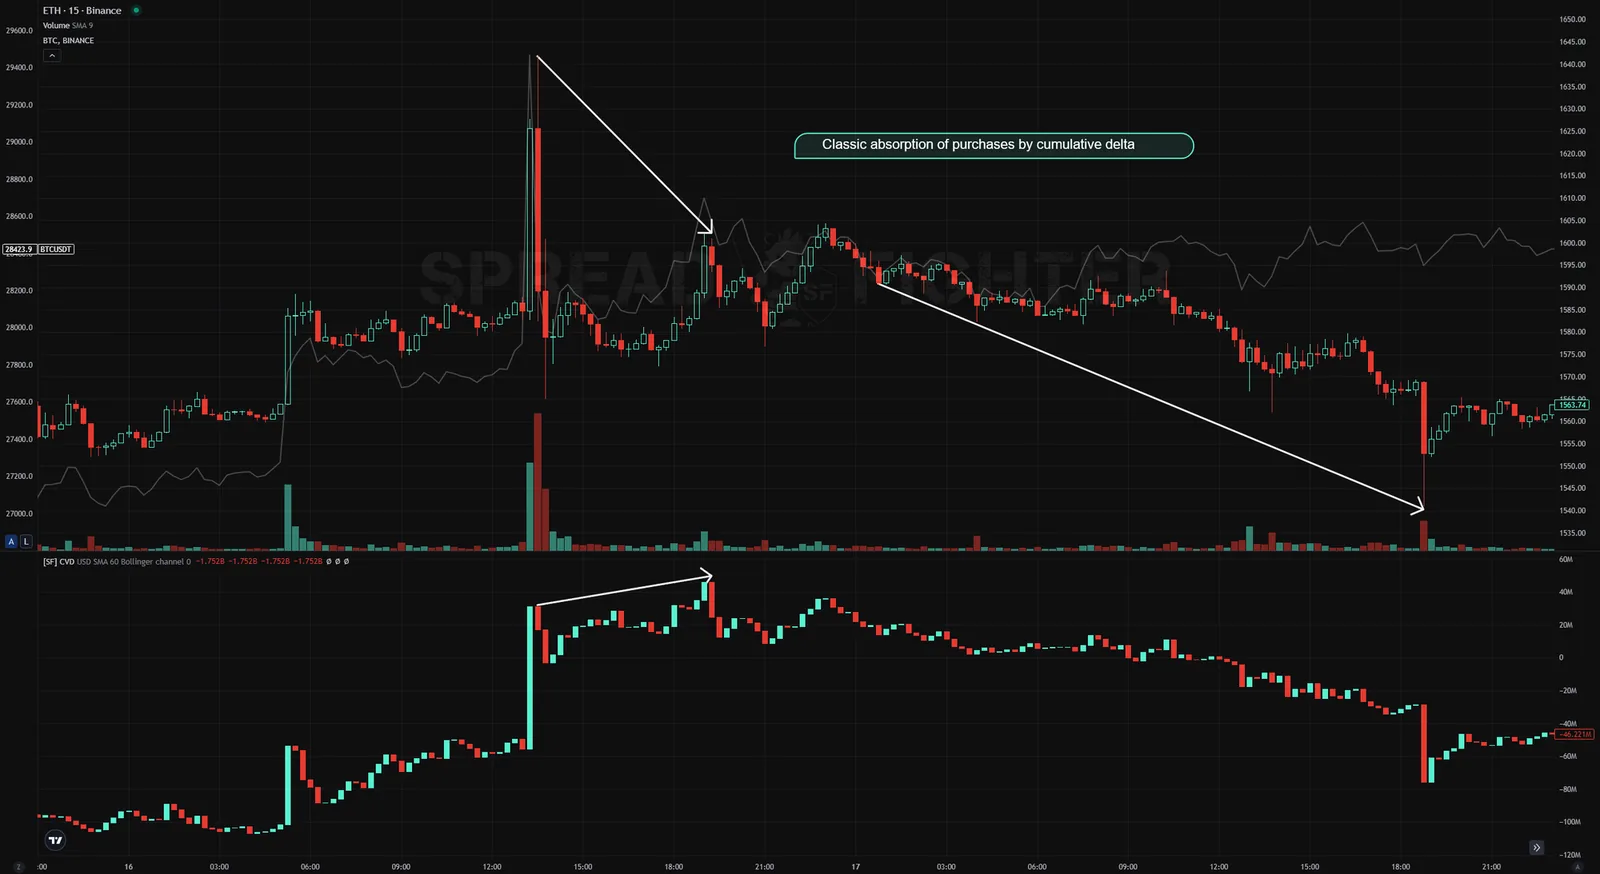
Absorción clásica de compras.
- En la absorción oculta se actualizan los extremos tanto del precio como del delta acumulado, pero la variación de los extremos del delta acumulado es mayor que la de los extremos del precio. Es decir, una presión significativa del mercado tiene poca influencia en el precio debido a que la agresión del mercado es absorbida por órdenes limitadas.
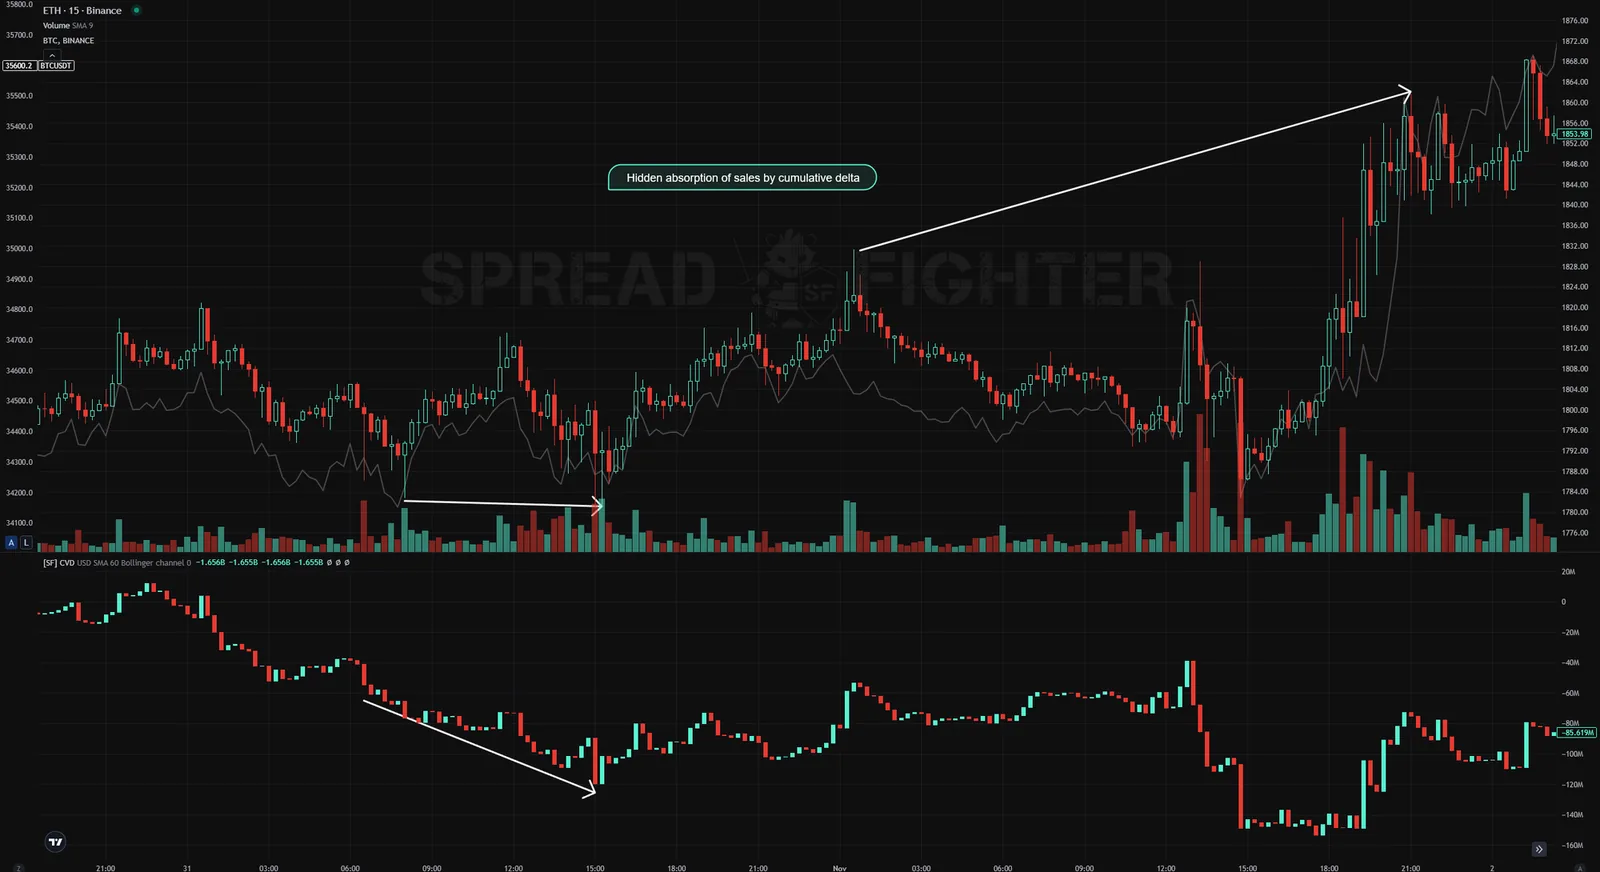
Absorción oculta de ventas.
- En la fase de equilibrio del precio del activo no se evalúan los extremos del delta acumulado, sino su dirección general. Por ejemplo, un descenso general del delta acumulado con una estructura de equilibrio del precio en el tramo analizado indica que las ventas de mercado son ineficaces y que es probable que el precio salga del equilibrio al alza. Si el delta acumulado crece de forma notable y el precio permanece básicamente sin cambios en el tramo analizado, se produce la absorción de las compras de mercado por parte de vendedores limitados, lo que con alta probabilidad llevará a una bajada del precio.
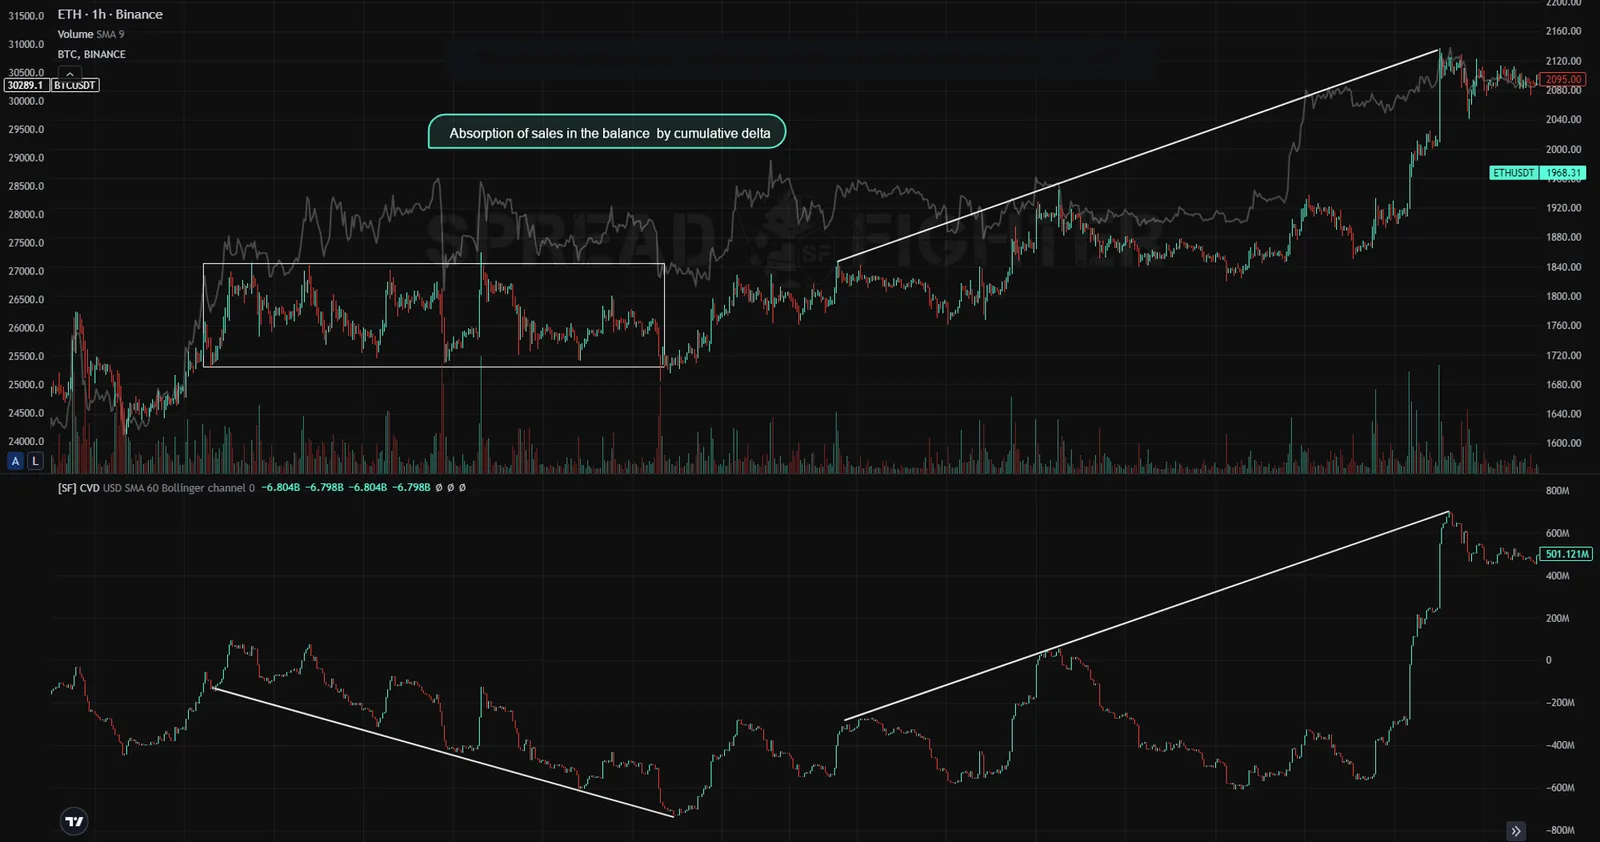
Absorción de ventas en el equilibrio según el delta acumulado.
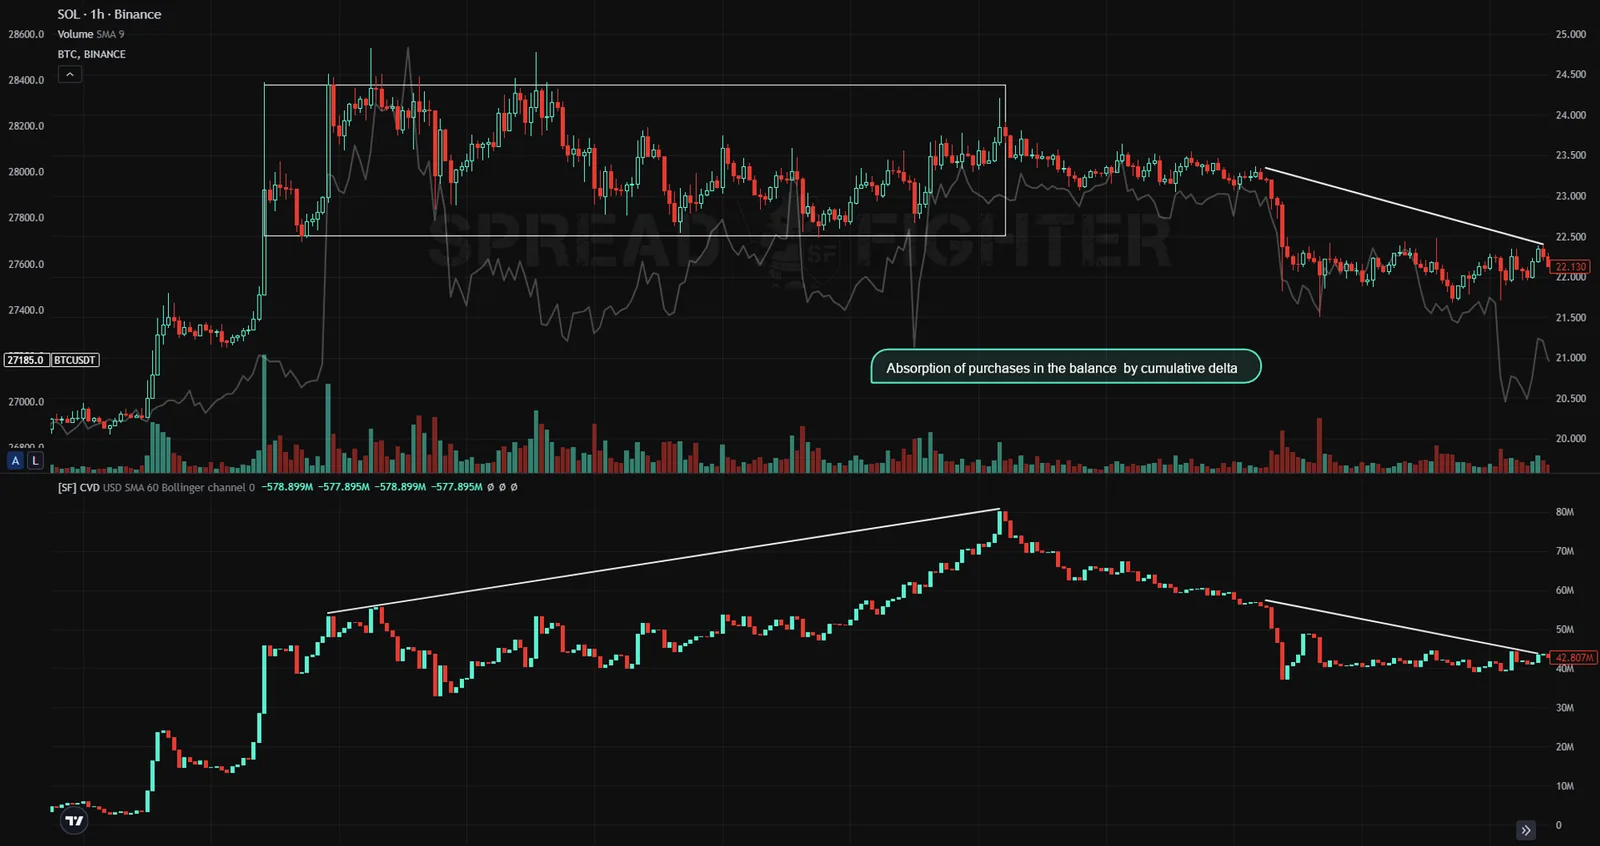
Absorción de compras en el equilibrio según el delta acumulado.
Notas:
-
Es importante buscar los patrones "Agotamiento" y "Absorción" en los máximos significativos del precio y en los máximos significativos del delta acumulado durante un movimiento alcista del precio. En un movimiento bajista del precio, en los mínimos significativos del precio y en los mínimos significativos del delta acumulado. Al buscar patrones es importante no utilizar las sombras de las velas del delta acumulado, sino solo los cuerpos de las velas. Las sombras de las velas de precio se pueden usar en velas de cuerpo completo.
-
El indicador CVD es aplicable solo a activos de muy alta liquidez: BTC, ETH, AAPL, NG. En activos de baja liquidez, CVD es poco útil porque la mayor parte del tiempo su precio lo mueven no participantes reales del mercado, sino algoritmos HFT, que crean movimientos insignificantes para el análisis.
-
El indicador CVD es aplicable a todos los marcos temporales. Pero su eficacia disminuye al aumentar el marco temporal. Los marcos temporales recomendados van de 1 hora a 5 minutos.
Los patrones de uso descritos de los indicadores Volume Delta y Cumulative Volume Delta permiten al trader determinar de forma predictiva, con un grado de probabilidad bastante alto, los puntos de giro (Pivot point) del precio del activo analizado. Estos patrones pueden considerarse una especie de "insight" de los participantes informados del mercado, que son, en su mayoría, quienes determinan la dirección posterior del precio del activo.
Un trader minorista que disponga de esta información sobre las acciones de los traders informados puede sumarse a ellas y obtener un beneficio comparable al de los participantes informados.
Analizando con ayuda de estos patrones no un activo, sino varios, el trader minorista puede componer una cartera para operar en el intervalo de tiempo elegido que sea capaz de superar en rentabilidad al Benchmark (BTC para el mercado crypto). Las herramientas CARM y SARM, descritas en la SpreadFighter Wiki, permiten evaluar la rentabilidad probable de la cartera compuesta.